
Kitabı oxu: «Финансовый менеджмент для практиков. Полный курс МВА по корпоративным финансам ведущих бизнес-школ мира»
Редактор Михаил Белоголовский
Главный редактор С. Турко
Руководитель проекта А. Василенко
Корректоры Е. Аксёнова, Т. Редькина
Компьютерная верстка М. Поташкин
Художественное оформление и макет Ю. Буга
Иллюстрация на обложке shutterstock.com
© Алексей Герасименко, 2021
© ООО «Альпина Паблишер», 2021
Все права защищены. Данная электронная книга предназначена исключительно для частного использования в личных (некоммерческих) целях. Электронная книга, ее части, фрагменты и элементы, включая текст, изображения и иное, не подлежат копированию и любому другому использованию без разрешения правообладателя. В частности, запрещено такое использование, в результате которого электронная книга, ее часть, фрагмент или элемент станут доступными ограниченному или неопределенному кругу лиц, в том числе посредством сети интернет, независимо от того, будет предоставляться доступ за плату или безвозмездно.
Копирование, воспроизведение и иное использование электронной книги, ее частей, фрагментов и элементов, выходящее за пределы частного использования в личных (некоммерческих) целях, без согласия правообладателя является незаконным и влечет уголовную, административную и гражданскую ответственность.
* * *
Вступление
Дорогие читатели! Наконец вышла в свет моя третья книга. Изначально она задумывалась как отдельная работа, посвященная продвинутым вопросам корпоративных финансов. Однако совместно с издателем решено было объединить ее с базовым материалом моей второй книги, добавив несколько кейсов в уже изданные главы и актуализировав их материал. Это позволит вам иметь под одной обложкой полный курс по корпоративным финансам – от базовых понятий до продвинутых тем.
Знания в области финансов, по моему глубокому убеждению, нужны не только финансистам-профессионалам, но и любым руководителям, которые хотят грамотно выполнять свою работу. Финансы – это основа для принятия любых бизнес-решений в современном мире.
База, на которой строится повествование, дана в моей первой книге «Финансовая отчетность для руководителей и начинающих специалистов»1. Предполагаю, что к моменту прочтения этих строк вы уже изучили ее, поэтому не буду повторять те моменты, которые были изложены ранее. Если «Финансовую отчетность для руководителей и начинающих специалистов» вы пока не читали, на правах рекламы рекомендую это сделать. Тогда мы с вами будем одинаково понимать ключевые термины, такие как «компания», «инвесторы», «совет директоров», «собственный капитал», «активы», «задолженность», «ценные бумаги», «EBITDA» и т. д.
Из этой книги вы узнаете:
● каковы основные задачи финансового директора;
● как выглядит организационная структура финансовой функции в компании;
● как оценивать проекты вложений в оборудование и новые технологии;
● как оценивать стоимость компании в целом;
● как определить оптимальную структуру капитала компании;
● как финансировать компанию, за счет каких источников;
● что такое проектное финансирование, реальные опционы;
● как лучше возвращать деньги акционерам;
● каким образом проводятся сделки по покупке или, наоборот, продаже компаний;
● что такое Leveraged Buyout (LBO), как его проводить и оценивать;
● как проводить реструктуризацию задолженности компании и что происходит при банкротствах;
● как управлять валютными, процентными и прочими финансовыми рисками
и многое другое.
Книга раскрывает все темы, которые преподаются на курсах МВА в области финансов в лучших бизнес-школах мира. Так что после ее прочтения можете считать, что частично получили диплом МВА.
Материал я старался изложить простым языком практики, используя собственное образование и опыт работы с финансами и инвестициями. Теорию мне дали книги, а также обучение по программе МВА в одной из лучших бизнес-школ мира – MIT Sloan. Практику дали годы работы в консалтинговой компании PricewaterhouseCoopers, а также в других крупных компаниях, среди которых «Объединенные машиностроительные заводы», «Метинвестхолдинг», «Мечел» и «Группа ГАЗ», в том числе и работа «в полях» на крупных промышленных предприятиях, таких как «Азовсталь», «Ижорские заводы» и «Уралмашзавод».
Имея опыт нескольких лет жизни и работы за границей, «западные» концепции в книге я излагал в сравнении с Россией и ее спецификой. Думаю, это должно помочь вам правильно воспринять их.
Ни одна книга не может описать всю многогранность и сложность окружающего нас мира, поэтому иногда я использовал некоторые упрощения окружающей действительности. Сделано это специально, чтобы подчеркивать основные мысли, оставляя за кадром информационный шум.
Безусловно, по некоторым теоретическим вопросам есть разные точки зрения. В этой книге по каждому вопросу я высказывал свой взгляд, свою интерпретацию теорий. Я старался давать те объяснения, которым меня научила жизнь. Не обессудьте, если вы с чем-то не согласны. У каждого свой взгляд на вещи.
Надеюсь, что смогу помочь вам получить те знания, на которые вы рассчитывали, открывая эту книгу.
С уважением,Алексей Герасименко
Благодарности
Хочу выразить свою признательность людям, которые помогали мне в написании этой книги: Сергею Ющенко, Максиму Дрыгину, Андрею Далекому, Юлии Голыгиной. Без вас, уважаемые коллеги, книга не появилась бы на свет. Также хочу поблагодарить всех ребят из ADE Professional Solutions, которые помогли вычитать и подкорректировать рукопись.
Огромное спасибо моей жене Кате за ее постоянную помощь и поддержку!
Посвящаю эту книгу своим деткам: Маргарите и Пете. Любимые мои птенцы, надеюсь, когда вы вырастете, этот труд будет актуальным и полезным и для вас!
Глава 1
Что такое финансы и зачем они нужны
Прежде чем переходить к финансам, давайте зададим себе более фундаментальный вопрос: а зачем в этом мире нужны компании? Зачем заниматься бизнесом? Ответ не так прост, как может показаться, и зависит от того, кем вы являетесь.
● Если вы инвестор, то вкладываете в компании свои деньги или деньги, которые вам дали в управление другие люди. Ваша основная цель при этом – получить как можно большие проценты на свои вложения. Эти проценты выражаются в прибыли компании, которую она выдает вам в виде дивидендов, или в росте курса ее акций.
● Если вы предприниматель, вас также будет интересовать прибыль, но при этом важным моментом будет и «увлекательность» того, что вы делаете, для вас лично. Иногда вы будете готовы пожертвовать деньгами и получить меньшую прибыль, реализовав какой-то проект, который интересен лично вам.
● Если вы государство, вопрос прибыли компании вас, конечно, тоже интересует. В конце концов, из прибыли компании платят налоги, которые государство использует, чтобы обеспечивать зарплатами служащих, содержать армию, полицию и т. д., – словом, с большей или меньшей эффективностью реализовывать те задачи, ради которых существует государство. Но в не меньшей степени вас будут интересовать и вопросы социальной стабильности. Во многих случаях вы будете готовы пожертвовать прибылью компаний, чтобы избежать, например, роста безработицы. Вы также заинтересованы в росте благосостояния населения (читай – зарплат работников), что уменьшает прибыли компаний.
Словом, у разных сторон (по-английски эти стороны называют stakeholders) в бизнесе разные интересы. В своей работе компании должны учитывать интересы всех сторон. Но тема финансов и управления ими прежде всего касается выполнения задачи, наиболее интересующей инвесторов, а именно максимизации того количества денег, которые компании им должны приносить. Максимизация доходов инвесторов (акционеров) – центральная задача финансов, и повествование в этой книге будет строиться главным образом вокруг нее.
Финансы и финансовые менеджеры
Что же включает в себя наука под названием «финансы»? О чем мы будем говорить в этой книге? Чем занимаются люди, связанные с финансами, – финансовые менеджеры? Чтобы ответить на эти вопросы, давайте рассмотрим круговорот денег в бизнесе (рис. 1).

1. В момент своего появления, а также далее, по мере необходимости, компании получают деньги от инвесторов (подробнее о различных типах инвесторов см. мою первую книгу) и кредиторов. Иными словами, владельцы или кредиторы бизнеса должны вложить в бизнес деньги. Первая задача финансов и финансовых менеджеров – различными способами привлечь деньги в бизнес. В этой книге мы будем говорить о том, какими способами можно привлечь деньги и как это делать.
2–3. Компания инвестирует полученные деньги в свою деятельность, чтобы генерировать прибыль, то есть еще больше денег. Вторая задача финансов и финансовых менеджеров – обеспечить вложение денег в наиболее эффективные проекты, то есть проекты, которые обеспечат получение инвесторами наибольшей прибыли. Третья задача – правильно управлять рисками, возникающими при вложении денег в проекты, чтобы добиваться тех показателей, на которые рассчитывают инвесторы, вкладывая деньги в проекты. В этой книге мы будем говорить о том, как оценить и сравнить между собой различные возможности вложения денег в бизнес, то есть как правильно инвестировать деньги, получаемые от акционеров и кредиторов. Мы будем говорить как об инвестициях в новые проекты (так называемые капитальные вложения), так и об инвестициях в другие компании (слияния и поглощения). Также мы поговорим об эффективном управлении рисками – какие риски компании следует принимать на себя, каких следует избегать и как этими рисками управлять.
4–5. Получаемые от инвестиций деньги компании могут инвестировать в новые проекты или отдать акционерам и кредиторам. Четвертая задача финансов и финансовых менеджеров – правильно вернуть деньги кредиторам и инвесторам с тем, чтобы они решили свои задачи (например, заплатили меньше налогов с дохода). В этой книге мы будем говорить о том, как возвращать деньги, прежде всего акционерам, в виде дивидендов или выкупа собственных акций. Мы также поговорим о том, как обеспечивается возврат денег кредиторам и акционерам в случае возникновения у компании трудностей (реструктуризации и банкротства).
6. Часть денег компания должна отдать государству в виде налогов. Пятая задача финансов – правильно заплатить налоги. Эта задача является темой специальной литературы по налогообложению, и мы не будем рассматривать ее глубоко.
На схеме мы видим понятие «финансовый менеджер». Пока что оно включает в себя всех людей, работающих в области корпоративных финансов, – и специалистов отделов учета, и финансовых директоров. Далее в книге мы более подробно рассмотрим, кто и чем конкретно занимается в больших и не очень больших компаниях.
Глава 2
Оценка инвестиционных проектов
В этой главе мы узнаем, как оценивать инвестиционные проекты. Мы с вами:
● рассмотрим понятие денежного потока, а также узнаем, какие денежные потоки учитываются при оценке инвестиционных проектов;
● познакомимся с дисконтированием и понятием Net Present Value;
● изучим различные методы оценки инвестиционных проектов и принятия решений о «зеленом» или «красном» свете для проекта.
Инвестиционный проект – а что это такое?
Как мы с вами уже говорили, одна из главных задач финансов – помочь менеджерам вкладывать деньги в «правильные» инвестиционные проекты. Но что это такое, инвестиционный проект?
Инвестиционный проект – это набор мероприятий, имеющих определенную цель, который требует вложения определенных денег и должен в итоге принести определенные деньги. Возьмем, например, покупку новой производственной линии на завод.
● Мероприятия – надо спроектировать и построить помещение, где будет стоять линия, купить линию, привезти, смонтировать, подвести электроэнергию, нанять и обучить людей, купить материалы для производства, наладить логистику и т. д. и т. п.
● Деньги – затраты на мероприятия (стоимость оборудования, проектирования, монтажа, строительства здания), выручка от продажи продукции, издержки на производство этой продукции, а также налоги.
● Цель проекта – произвести определенный продукт в заданном объеме, с известной себестоимостью и продать его по конкретной цене. Разница между ценой и издержками производства (плюс прочими издержками бизнеса) должна будет составить прибыль. Прибыль должна постепенно окупить затраты на создание линии и в дальнейшем принести инвесторам проекта дополнительные деньги.
На самом деле любой бизнес можно представить себе как большой инвестиционный проект. Вы вкладываете в бизнес деньги, покупая оборудование, материалы, обеспечивая зарплатой работников и т. д. Вы ожидаете, что бизнес будет приносить вам прибыль. Внутри работающего бизнеса также постоянно будут возникать инвестиционные проекты. Например, покупка нового, более эффективного оборудования на завод – инвестиционный проект.
Принципы оценки инвестиционных проектов
В жизни менеджерам и предпринимателям постоянно приходится принимать решения – куда вкладывать (или не вкладывать) деньги. В какие проекты нужно, а в какие не нужно вкладываться? Логика принятия такого решения вроде бы очевидна – проект должен оцениваться по той прибыли, которую он приносит. Безусловно, не стоит вкладывать деньги в проект, который денег не принесет (впрочем, здесь есть свои нюансы – иногда компания реализует «социальные» проекты, которые никогда не окупятся, но делать их надо). Но как быть, если у вас есть два проекта, каждый из которых принесет вам прибыль? Как сравнить их между собой? Как определить, какому проекту дать «зеленый свет», а какой придержать? Прежде чем ответить на этот вопрос, давайте рассмотрим несколько нюансов.
Прибыль и деньги
В предыдущей книге мы с вами изучали финансовую отчетность и видели, что понятие «прибыль» и понятие «деньги, которые приносит бизнес» или, иначе говоря, «денежный поток», – это две большие разницы. Бухгалтерская прибыль – это прибыль «в принципе», которая, безусловно, в какой-то момент должна стать реальной. Но часто на прибыль в текущем году оказывают влияние «бумажные» факторы, которые к этому году имеют косвенное отношение (за деталями отсылаю вас к моей первой книге).
Как предпринимателя или инвестора, который собирается вложить деньги в проект, нас интересуют прежде всего деньги, а именно как и когда они должны вернуться от проекта. Поэтому при оценке инвестиционного проекта используется не бухгалтерская прибыль, а его денежные потоки, то есть деньги, которые надо вложить в проект, и деньги, которые он будет приносить. Оценка проекта и его денежных потоков зависит от двух основных факторов:
● распределения денежных потоков во времени;
● рискованности проекта и его денежных потоков.
Время
В какой из двух проектов вы готовы инвестировать?
● Проект А. Вкладываем сейчас 100 руб., получаем в течение 5 лет по 30 руб.
● Проект В. Вкладываем сейчас 100 руб., получаем в течение 2 лет по 75 руб.
Очевидно, что проект В интереснее потенциальному инвестору, так как те же деньги он получает быстрее. Деньги сегодня стоят дороже, чем деньги завтра. Имея сегодня 1 руб., вы через год получите 1 руб. 06 коп., не прилагая никаких усилий, просто положив деньги в банк. То есть деньги «сегодня» ценнее денег «завтра» не просто так, а потому, что существует возможность их прибыльного вложения. Если сложить 100 руб. сегодня и 100 руб. через год, то их суммарная ценность будет ниже, чем ценность 200 руб. сегодня.
Понятно, что при оценке и сравнении инвестиционных проектов мы должны учитывать не только абсолютную сумму денег, которую принесет проект, но и то, как быстро он принесет эти деньги.
Риск
Предположим, у вас есть 100 000 руб. Вы можете:
● положить их на депозит в Сбербанк под 6 % годовых;
● купить лотерейные билеты.
Очевидно, что, принимая решение купить на эти деньги лотерейные билеты, вы рассчитываете на выигрыш, который будет в тысячи раз превышать первоначальные инвестиции. Иначе говоря, ваш ожидаемый возврат на инвестиции в случае покупки лотерейных билетов должен быть намного больше 6 % годовых. Почему? Ответ очевиден: при покупке лотерейных билетов вероятность потери денег гораздо выше, чем если положить их на депозит в Сбербанк. Риск потерять деньги в Сбербанке значительно ниже риска потерять их, играя в лотерею. Иными словами, чем выше риск, тем выше должен быть ваш ожидаемый возврат на вкладываемый капитал.
Продолжим пример: вы решили положить деньги в банк, но кроме Сбербанка у вас есть возможность положить деньги на депозит в Торгово-промышленный банк Якутии. Вы готовы будете сделать это под 6 % годовых? Вряд ли. Маленький банк, очевидно, менее безопасен, чем Сбербанк. Поэтому, чтобы привлечь вас, такой банк должен предложить вам более высокий процент по депозиту, скажем, 11 %. Опять же, чем выше потенциальный риск ваших инвестиций, тем более высокий возврат на свои инвестиции вы требуете, даже если варианты вложения денег лежат в одной области.
При оценке инвестиционного проекта вы должны оценивать риски вложения денег в проект и сравнивать их с альтернативными возможностями вложений. Деньги вы будете вкладывать туда, где вам предлагается либо меньший риск при той же ожидаемой доходности, либо более высокая доходность на ваши инвестиции с тем же риском.
Методы оценки инвестиционных проектов
Итак, нам надо оценить и сравнить между собой два инвестиционных проекта, каждый из которых приносит больше денег, чем требуется в него вложить (говоря по-научному, имеет положительный кумулятивный денежный поток). Как это сделать? Давайте двигаться путем логики.
Срок окупаемости
Первый очевидный ответ – надо вкладывать деньги в проект, который принесет больше денег. Но что делать, если у вас есть два проекта?
● Проект А. Вложив 100 руб. сейчас, получаем положительный денежный поток в 50 руб. каждый год в течение трех лет (всего 150 руб.)
● Проект В. Вложив 10 руб. сейчас, получаем положительный денежный поток в 15 руб. каждый год в течение трех лет (всего 45 руб.)
Очевидно, что проект А приносит больше денег, но при этом проект В приносит больше денег на каждый вложенный рубль и требует меньше инвестиций. Какой из них выгоднее? Это уже более сложный вопрос. В небольших компаниях предприниматели обычно рассуждают примерно так: меня интересует проект, который позволит мне быстрее «отбить» назад свои деньги. Иными словами, предпринимателя интересует срок окупаемости.
Математически получить срок окупаемости несложно: надо взять инвестиции проекта и поделить на годовую прибыль (по-английски такой срок окупаемости будет называться accounting payback period). Для проекта А срок окупаемости составляет 100 / 50 = 2 года, для проекта В – 10 / 15 = 2/3 года (8 месяцев). Предприниматель устанавливает для себя некий порог, например, не вкладывать деньги в проект со сроком окупаемости больше года. В этом случае он не станет вкладываться в проект А, даже несмотря на то, что этот проект принесет в сумме гораздо больше денег, чем проект В.
Вроде все просто? Как грубый тест этот метод годится. Но мы не учли, что разные проекты имеют разный риск вложения денег. Вполне возможно, что проект В, приносящий более высокий доход на рубль инвестиций, гораздо рискованнее, чем проект А. Вероятность потерять деньги в нем, по сравнению с проектом А, может быть существенно выше. Как учесть такой фактор? В поисках ответа на этот вопрос в середине XX века прогрессивное человечество изобрело понятия «дисконтирование» и «NPV».
Дисконтирование и NPV
Поскольку первый возможный принцип оценки – по окупаемости – не учитывает важные моменты инвестирования, давайте подумаем с точки зрения логики, как еще можно было бы принять инвестиционное решение. Для этого давайте посмотрим на инвестиции глазами человека, решающего, положить ли ему деньги на депозит в банк или инвестировать куда-то еще. Если предлагаемый процент возврата на депозит достаточно привлекателен с учетом известности (рискованности) банка, то человек выберет депозит. В оценке инвестиционных проектов принцип тот же самый: если проект обещает достаточно привлекательный для инвесторов процент возврата с учетом риска, то инвесторы деньги на проект дадут.
Давайте рассмотрим такой проект (табл. 1).

Предположим, что с учетом риска проекта инвесторы готовы вложить в него деньги под 10 % годовых. В этом случае в конце первого года общий долг компании перед инвесторами составит 100 + 100 × 10 % = 110 руб. Из них 80 руб. вернутся инвесторам. В проекте после первого года из инвесторских денег останется 110 – 80 = 30 руб. В течение второго года инвесторы потребуют на них 30 × 10 % = 3 руб. процентов, то есть общий долг составит 30 + 3 = 33 руб. Из проекта в конце второго года инвесторам вернется 45 руб., то есть они получат на свои деньги не только требуемый процент возврата, но и дополнительный доход в 45 – 33 = 12 руб. сверх того! На таких условиях деньги в проект вкладывать можно и нужно.
Давайте немного изменим условия проекта (табл. 2).

Опять же в конце первого года долг составит 110 руб., из которых инвесторам вернется 65 руб. Итого оставшийся долг на начало второго года составит 110 – 65 = 45 руб. На конец второго года долг составит 45 + 45 × 10 % = 49,5 руб. Однако в конце второго года проект даст инвесторам только 45 руб. Иными словами, они не получат от проекта ожидаемого возврата на вложенный капитал в размере 10 %. Возврат будет ниже требуемого. Деньги вкладывать нельзя, даже несмотря на то, что проект прибыльный.
Итак, чтобы вложить деньги в проект, инвестор должен получать на него процент не ниже требуемого уровня. Уровень требуемого дохода при этом будет зависеть от риска этого проекта.
Сделаем следующий шаг. Предположим, у нас есть два одинаковых по риску проекта, в которых требуемый инвестором возврат составляет 10 % годовых (табл. 3, 4).

Очевидно, что в проекте А инвестор вкладывает сейчас 100 руб., а через год получает ровно такой возврат, который ожидает, – 110 руб. (10 % на свой годичный «вклад»). Остаток долга будет нулевой. Но в проекте В получается то же самое: через год общая сумма долга составит 100 + 100 × 10 % = 110 руб. В течение второго года на эту сумму также будет начислен процент, то есть общая сумма долга составит 110 + 110 × 10 % = 121 руб. Получив в конце второго года от проекта 121 руб. возврата, инвесторы опять же получат от проекта ровно столько, сколько они ожидают. Остаток долга через два года также нулевой. В этом случае логически инвесторам будет все равно, давать деньги на проект А или на проект В – оба эти проекта для них равнозначны. Обратите внимание, что если бы проект В в конце второго года давал бы инвесторам не 121, а 122 руб., им было бы выгоднее вложить деньги в проект В по сравнению с проектом А, даже несмотря на то что деньги им возвращаются только через 2 года (зато их возвращается больше, чем они ожидают).
В этих двух проектах для инвесторов 110 руб. возврата через год эквивалентны 121 руб. возврата через 2 года. Продолжая эту мысль, мы можем сказать, что 110 руб. через год (и 121 – через два) эквивалентны возврату 100 руб. немедленно! Действительно, если бы мы захотели вернуть деньги инвесторам немедленно (передумали и решили не делать проект), нам не нужно было бы платить инвесторам проценты. Мы должны были бы вернуть им ровно столько, сколько брали, то есть 100 руб.
Итак, все три цифры (100 руб. сейчас, 110 руб. через год, 121 руб. через два) эквивалентны. Иначе говоря, для инвесторов 110 руб. через год равны 100 руб. «сегодняшних денег» и равны 121 руб. «денег через два года» (с учетом того, что эти деньги вкладываются в проекты с одинаковым риском).
На этом соображении и основан принцип дисконтирования. При дисконтировании мы пытаемся «привести» деньги будущих периодов к эквивалентным «сегодняшним» деньгам. Иными словами, при дисконтировании мы узнаем, сколько «стоит» для инвестора некая сумма в будущем в «сегодняшних деньгах», то есть ее «сегодняшнюю стоимость» (по-английски – PV, или present value, читается «пи-ви»).
Для дисконтирования денежных потоков существует формула:

где:
n – номер периода (обычно года). Ноль – это денежный поток нулевого года, то есть денежный поток «сейчас»;
CFn – денежный поток соответствующего периода;
r – ставка дисконтирования. По сути, это тот процент, под который инвесторы готовы дать деньги на проект. В дальнейшем в книге мы будем говорить о том, как она получается.
Кстати, если убрать из числителя денежный поток, то останется формула множителя дисконтирования, который называется фактором или коэффициентом дисконтирования (discount factor – DF):

Проведя подобную процедуру со всеми денежными потоками проекта и просуммировав получившиеся «сегодняшние» деньги, мы получим чистую дисконтированную стоимость проекта (Net Present Value – NPV, читается «эн-пи-ви»), то есть стоимость проекта для инвестора в «сегодняшних» деньгах:

Получив NPV проекта, мы проведем, выражаясь научно, «оценку проекта с использованием метода дисконтирования чистых денежных потоков». На практике метод называют методом DCF (от английского Discounted Cash Flows – дисконтированные денежные потоки, читается как «ди-си-эф»).
Обычно в начале проекта идут отрицательные денежные потоки – это инвестиции. Затем после запуска работы проекта деньги постепенно начинают возвращаться инвесторам.
В чем заключается физический смысл NPV?
● Если NPV>0, то инвесторы получат от проекта больший возврат, чем им требуется. Вывод: в этот проект надо инвестировать деньги. А в проекты с отрицательным NPV инвестировать не стоит – они не дают достаточного возврата на вкладываемый капитал.
● Значение NPV – это, по сути, дополнительные деньги «сегодня», которые инвестор готов заплатить, чтобы «купить» проект (получить в нем долю). Если NPV отрицательный, то это деньги, которые организаторы проекта должны компенсировать инвестору «сегодня», чтобы он «захотел» принять участие в проекте. Например, если NPV проекта равно –20 руб., то, чтобы вы приняли участие в проекте, кто-то должен компенсировать вам эти 20 руб. Еще одна возможная интерпретация NPV – это насколько больше могут быть фактические инвестиции в проект (сверх планируемых), чтобы он не потерял привлекательность для инвесторов. То есть если NPV проекта равно +20 руб., инвестиции в него могут быть на 20 руб. выше, чем планируемые, и при этом он не потеряет для вас привлекательности.
Метод DCF очень удобен в применении, поэтому он приобрел огромную популярность и сейчас де-факто является стандартом принятия бизнес-решений по инвестиционным проектам.
Процедура применения метода состоит из 5 шагов:
1. Определяются и складываются положительные и отрицательные денежные потоки первого периода проекта (обычно года).
2. Проводится дисконтирование суммы, полученной в шаге 1. Коэффициент дисконтирования будет зависеть от номера периода по отношению к точке начала проекта.
3. Процедура повторяется для каждого периода проекта.
4. Полученные дисконтированные денежные потоки суммируются. Получившаяся сумма – это NPV проекта.
5. Производится принятие решения по проекту.
В результате перед шагом 4 вы получаете финансовую модель проекта. На практике финансовые модели проектов вы будете строить с помощью электронных таблиц, таких как Excel. Плюс к этой программе существует несколько упрощенных формул дисконтирования, которые заметно облегчают жизнь (рис. 2).

В общем случае должны реализовываться все проекты с положительным NPV. Однако на практике размер инвестиций на рассматриваемые в компании проекты с положительным NPV часто превышает доступные этой компании денежные объемы. В таком случае надо как-то выбрать из проектов те, которые компания будет реализовывать. Для решения этой задачи обычно применяют индекс прибыльности.
Индекс прибыльности
Индекс прибыльности (PV/I, или PI-индекс) – это отношение NPV денежных потоков проекта к дисконтированному объему инвестиций проекта. Фактически этот индекс показывает, сколько дополнительных рублей (помимо требуемого возврата на капитал) получит инвестор на рубль инвестиций. Для принятия решения в этом случае, упрощенно, все имеющиеся проекты сортируются по убыванию индекса прибыльности и принимаются сверху вниз до момента, когда закончится лимит доступных инвестиций.
Например, у вас есть несколько проектов (табл. 5).

Предположим, что всего у вас есть 180 руб. на инвестиции. В этом случае вы вложите деньги только в проекты А и В, так как они обеспечивают наибольшую отдачу на рубль инвестиций.
Иногда кроме NPV и PI-индекса применяют дополнительные барьеры «отсечения» проектов, такие как внутренняя норма доходности (IRR) и дисконтированный срок окупаемости (DPP).
Внутренняя норма доходности
Внутренняя норма доходности (Internal Rate of Return, или IRR, читается «ай-ар-ар») – это такое значение ставки дисконтирования (r), при котором NPV проекта равно нулю. Иными словами, IRR показывает, какова максимальная процентная ставка, под которую инвестор может дать деньги на проект.
Обратите внимание, что, исходя из логики формулы дисконтирования, NPV проекта уменьшается по мере увеличения ставки дисконтирования (рис. 3).

В какой-то момент график NPV пересечется с осью Х. Эта точка и будет значением IRR.
Основным недостатком метода отбора проектов только по IRR является то, что он не учитывает абсолютного значения NPV проектов. Например, у вас есть два взаимоисключающих проекта. Один с NPV=10, но IRR=200 %, второй с NPV=100, но IRR=50 %. Если инвестор требует возврат на вложенный капитал в размере 20 % (и нет ограничения по инвестициям), то компания должна принять проект с NPV=100, так как он обеспечивает необходимый возврат на капитал и наибольшую дополнительную «премию» инвестору в абсолютном размере. При анализе же только по IRR решение будет принято неправильное.
На практике IRR обычно служит одним из целого ряда «барьеров» по принятию проектов. Например, принимаются только проекты с NPV>0 и IRR не менее 30 %.
Дисконтированный срок окупаемости
Дисконтированный срок окупаемости (Discounted Payback Period – DPP, читается «ди-пи-пи») показывает, за какой период времени от момента начала финансирования проекта все дисконтированные инвестиционные затраты будут покрыты за счет дисконтированной суммы денежных потоков, генерируемых проектом. С обыденной точки зрения DPP показывает тот момент во времени с начала реализации проекта, когда инвестор должен полностью окупить свои затраты (с учетом получения на них требуемого процента возврата). С этого момента вся дополнительная прибыль по проекту – это дополнительный бонус (премия) для инвестора сверх требуемой им доходности инвестиций.
Если для оценки привлекательности проектов используется только этот метод, то из нескольких альтернативных проектов при прочих равных условиях принимается тот, который имеет меньшее значение DPP. Однако метод имеет недостаток – он не учитывает денежные потоки, которые могут быть получены после завершения периода окупаемости и могут повлиять на эффективность проекта (то есть абсолютное значение NPV).
Какие денежные потоки следует учитывать?
Как вы понимаете, ключевыми моментами вычисления NPV являются денежные потоки и ставка дисконтирования. О ставке дисконтирования и ее вычислении мы будем говорить позднее. Пока воспринимайте ее как данность. А вот о денежных потоках мы поговорим подробнее уже сейчас.
Принцип релевантности (инкрементальности)
Главный принцип анализа денежных потоков проекта говорит о том, что мы должны учитывать все и только те дополнительные денежные потоки, которые являются следствием этого проекта (что, в общем, логично – зачем учитывать то, что к делу не относится). Такие денежные потоки еще называют релевантными (relevant cash flows) или инкрементальными (incremental cash flows).
Дело в том, что при оценке инвестиционных проектов в реальности часто приходится иметь дело с такими вещами, которые следствием проекта не являются. Например, часто в инвестиции «пихают» затраты, связанные с ремонтами, которые к проекту не относятся, но «очень надо сделать», распределенные постоянные расходы цехов и прочие вещи, которые прекрасно могут существовать и без проекта. Такие денежные потоки включать в проект нельзя. На практике в корректном определении инкрементальных денежных потоков проекта мне очень помогал следующий подход: представляю себе ситуацию «проект есть», представляю себе ситуацию «проекта нет» и сравниваю их – разница будет составлять инкрементальные денежные потоки.
Санк кост
Как частный случай логики инкрементальных денежных потоков, средства, уже потраченные на проект к моменту принятия решения (оценки проекта), не должны учитываться в расчете NPV этого проекта. Это так называемые sunk costs – «утопленные деньги» (на практике часто говорят «санк кост»). Объяснение этому простое: средства потрачены, изменить уже ничего нельзя, поэтому они не имеют отношения к принятию положительного или отрицательного решения по проекту (реальных дополнительных денежных потоков по этим средствам уже не будет вне зависимости от того, реализуют проект или нет).
Неизбежные издержки
Санк кост – не единственный вид денежных потоков, которые не надо учитывать в расчете проекта. Та же самая логика работает не только в отношении уже понесенных расходов, но и будущих оплат, которые компания должна произвести согласно заключенным контрактам вне зависимости от решения по проекту. Например, если в рамках подготовки проекта уже заключен контракт на $1 млн со 100 %-ной неустойкой в случае его разрыва и по нему проплачено $500 000, оставшиеся $500 000 не должны учитываться при перерасчете NPV проекта, так как их все равно придется заплатить. Это издержки, которых нельзя избежать (по-английски – unavoidable costs). Опять же, все это можно обнаружить, представив себе ситуацию «проекта нет» и сравнив ее с ситуацией «проект есть».
Косвенные денежные потоки
Инкрементальные денежные потоки могут быть как прямыми, так и косвенными (opportunity cost of capital или alternative capital use). Это означает, что если в результате проекта инвестор может недополучить некоторый доход от ресурсов, задействованных в проекте, то эти упущенные доходы считаются отрицательными инкрементальными денежными потоками. Чуть ниже будут приведены примеры.
Финансовые расходы
В инкрементальные денежные потоки НЕ включаются финансовые расходы (проценты по кредитам), так как они уже учтены в ставке дисконтирования (как именно, мы рассмотрим позднее в этой книге).
•••
Для закрепления концепции релевантных денежных потоков давайте рассмотрим пример гипотетической компании.
Пример: проект компании «АБВ»
«АБВ» – производитель туристических палаток (прибыль после уплаты налогов – 50 млн руб.) – собирается выпустить на рынок свою новую модель палатки СуперМ. Эту модель инженеры-конструкторы «АБВ» разрабатывали в течение последних трех лет. На разработку было потрачено 25 млн руб.
Для производства СуперМ требуется построить новый завод.
● Постройка и оснащение завода обойдется в 50 млн руб.
● Завод будет работать 10 лет, после этого его остаточная стоимость (в основном металлолом) составит 5 млн руб.
● Закон разрешает амортизировать завод в течение 5 лет с момента запуска с нулевой остаточной стоимостью.
● Произведенные СуперМ надо будет окрашивать. В настоящее время у «АБВ» есть оборудование для окраски, которое используется на 30 %.
● Окраска СуперМ потребует 40 % мощности окрасочного оборудования.
● Содержание оборудования стоит 1 млн руб. в год (вне зависимости от процента используемой мощности).
Дополнительные данные:
● ежегодные операционные расходы на производство СуперМ составят 15 млн руб. (включая затраты на краску);
● выручка от продаж СуперМ составит 32 млн руб. в год;
● прибыль (до уплаты налогов) от продаж старой модели палатки упадет на 5 млн руб. в результате снижения спроса на старую модель (предполагается, что старую модель компания продолжала бы производить в течение следующих 3 лет);
● для выпуска СуперМ понадобится дополнительный оборотный капитал в 20 млн руб;
● ставка налога на прибыль составляет 24 %, других налогов нет;
● ставка дисконтирования равна 10 %.
ВОПРОС: Стоит ли производить СуперМ?
(Попробуйте провести анализ и построить модель оценки самостоятельно.)
Разбор полетов «АБВ»
Давайте разбираться с денежными потоками проекта СуперМ. Сначала проанализируем, какую информацию из приведенной выше мы будем учитывать в проекте, а какую нет.
Во-первых, текущая чистая прибыль компании никакого отношения к проекту не имеет, так что ее учитывать мы не будем. Однако она пригодится нам для оценки возможности экономии налогов (см. ниже).
Что делать с затратами на НИОКР? Итак, ранее мы потратили 25 млн руб. на разработку нового продукта. Но какое отношение эти 25 млн руб. имеют к нашей текущей ситуации? Никакого. Эти деньги мы уже потратили на проект. Никакого отношения к нашим будущим решениям эти ранее потраченные 25 млн руб. иметь не должны! Типичный санк кост. Обратите внимание на один важный момент. На практике вы, вполне возможно, будете сталкиваться с ситуациями, когда на какой-то проект потрачены очень серьезные деньги, а чтобы его завершить, нужно вложить не так много по сравнению с уже затраченной суммой. И в этот момент становится ясно, что проект не окупит себя не то что полностью – он не сможет окупить даже остающиеся инвестиции. Такой проект надо останавливать, даже если он еще не завершен и осталось вложить совсем немного! Да, это была плохая инвестиция, но наши прошлые ошибки не должны тянуть нас вниз. В наших текущих решениях эти затраты не нужно учитывать. Тем не менее на практике я встречался с ситуациями, когда в компаниях реализовывались заведомо убыточные проекты только потому, что на них ранее были потрачены значительные силы и средства. В английском языке даже есть выражение для таких ситуаций: throw away good money after bad money – «выбрасывать хорошие деньги вслед за плохими». Ни к чему хорошему это привести не может. NPV надо оценивать не только один раз в начале «жизни» проекта. Нужно постоянно контролировать этот параметр, чтобы вовремя остановить проект, если в силу каких-то причин он превратился в убыточный. Впрочем, об инвестиционном процессе мы еще будем говорить подробнее далее в этой главе.
Встречаются и обратные ситуации: в проект вложено много денег, осталось вложить совсем чуть-чуть, но проект по «полной» стоимости инвестиций (то есть с учетом как уже сделанных, так и будущих вложений) не окупается. Бывали случаи, когда такие проекты останавливали, хотя при правильном расчете их NPV по оставшимся инвестициям получался просто шикарным. В этом случае NPV необходимо считать, учитывая только оставшиеся инвестиции и не принимая в расчет санк кост! Но случается, что груз прошлых ошибок давит и заставляет менеджеров принимать неверные текущие решения.
Словом, 25 млн руб., вложенных в разработку СуперМ, в модели проекта мы учитывать не будем.
Пойдем дальше. Затраты на строительство завода, безусловно, являются инвестициями – отрицательными денежными потоками. Остаточная стоимость завода (металлолом) станет положительным денежным потоком в десятом году.
Далее давайте разберемся с амортизацией. Амортизация, как вы знаете из моей первой книги, это понятие «бумажное», то есть неденежное. Сама по себе амортизация не является денежным потоком. Однако компания имеет право уменьшить свою налогооблагаемую базу на сумму амортизационных отчислений, начисленную согласно законодательству. В этом случае предприятие заплатит меньше налогов, то есть фактически инвестор получит дополнительный денежный поток в сумме, равной объему амортизации, умноженному на ставку налога на прибыль. В нашем случае амортизация составит 50 / 5 = 10 млн руб. в год. Однако компания в результате вычета амортизации из налогооблагаемой базы заработает только 10 × 24 % = 2,4 млн руб. Это будет положительный денежный поток от амортизации (сэкономленные налоги – дополнительные деньги, которые компания получит в свое распоряжение вследствие проекта). Здесь обратите внимание, что у компании должна быть достаточная прибыль, чтобы она получила нужный эффект от амортизации. Если компания убыточна с налоговой точки зрения или ее налогооблагаемая прибыль недостаточна, чтобы воспользоваться налоговым эффектом амортизации, то учитывать в оценке проекта денежный поток от амортизации нельзя. В нашем случае «АБВ» прибыльна (50 млн руб. в год), так что амортизацию и прочие налоговые эффекты учитывать нужно.
Следующей по счету идет окраска. Здесь надо применить ситуацию «есть проект – нет проекта». Что произойдет, если проекта не будет? В этом случае «АБВ» по-прежнему будет тратить миллион в год на содержание окрасочного оборудования. Что произойдет, если проект появится? А ничего не изменится. Дополнительных расходов, связанных с проектом, у «АБВ» не появится. Делать инвестиции в новое окрасочное оборудование компании не понадобится – существующих мощностей вполне хватает. Учитывать часть расходов (40 % от 1 млн руб.) на содержание окрасочного оборудования в денежных потоках проекта НЕ нужно, поскольку инкрементальных денежных потоков не возникает. Обратите внимание, что в управленческом учете при калькуляции себестоимости продукции постоянные расходы на содержание окрасочной линии будут «размазаны» на все продукты, включая и СуперМ. Иными словами, бухгалтерская себестоимость СуперМ и его себестоимость для целей оценки инвестиционного проекта будут различаться. На практике это часто встречающаяся картина. Иногда при проверке расчетов инвестиционных проектов бухгалтерия будет предъявлять к ним претензии, говоря о том, что расчетная себестоимость занижена – нет каких-то распределенных накладных расходов. Так вот, в этом случае надо внимательно проанализировать, что это за расходы и как они связаны с проектом. Если они не являются для проекта инкрементальными, учитывать их в расчете НЕ нужно. В моей практике был случай, когда компания отказывалась производить прибыльный продукт из-за таких казусов расчета его себестоимости. Это была неоно-гелиевая смесь – побочный продукт производства кислорода на установке для разделения воздуха. 95 % расчетной «бухгалтерской» себестоимости ее производства составляли неинкрементальные распределенные расходы цеха. В результате себестоимость производства смеси казалась слишком высокой по сравнению с рыночной ценой продажи, хотя на самом деле она была практически нулевой (если установка работала, то смесь образовывалась автоматически).
Также обратите внимание, что если бы линия использовалась для других продуктов, скажем, на 80 %, то тогда на оставшиеся 20 % мы бы смогли догрузить линию, то есть по половине производства у нас не возникло бы дополнительных расходов. А вот по оставшейся половине объема СуперМ нам пришлось бы рассчитывать дополнительные издержки на окраску либо упущенную выгоду от сокращения производства другого продукта (если бы мы пошли на это, чтобы освободить окрасочные мощности для СуперМ).
Далее перейдем к операционным расходам и доходам. Операционные расходы являются текущими расходами (отрицательными денежными потоками проекта) – их надо учитывать в полном объеме. Обратите внимание, что операционные расходы не включаются в объем инвестиций проекта. Инвестиции – это однократные расходы на проект.
Выручка, понятно, является положительным денежным потоком (возможные товарные кредиты мы учитываем в оборотном капитале), поэтому, безусловно, ее нужно учесть в модели. Однако затем идет интересная категория затрат, которые часто упускают из вида при оценке инвестиционных проектов, – отрицательное влияние каннибализации продаж существующих продуктов. В нашем случае при выпуске на рынок новой модели продукта будут падать продажи уже имеющегося в этой же нише старого продукта. Новый продукт «скушает» часть доли рынка у старого. Надо понимать, что это самый что ни на есть настоящий инкрементальный отрицательный денежный поток нашего проекта. Это упущенные возможности (opportunity cost of capital). Часто при оценке инвестиционных проектов аналитики сосредотачиваются только на самом проекте, упуская из виду его последствия, находящиеся за пределами непосредственного «поля зрения». Про это нельзя забывать. Кроме того, нужно учитывать, что в примере указана цифра потерь прибыли до налогообложения. При расчете дополнительно сэкономленные налоги уменьшат отрицательный денежный поток. Иными словами, в примере «АБВ» отрицательный денежный поток от каннибализации продаж составит 5 – 5 × 24 % = 3,8 млн руб. в год в течение только тех трех лет, пока планировалось сохранять производство старого продукта.
И последняя категория инвестиций в примере «АБВ» – это инвестиции в оборотный капитал. Это еще одна категория денежных потоков инвестиционных проектов, которую регулярно пропускают в расчетах. Очень часто при оценке проектов увеличения производства про оборотный капитал забывают, а между тем любое увеличение производства съедает оборотный капитал – нужны дополнительные запасы материалов, запчастей к оборудованию, готовой продукции; с расширением продаж увеличивается объем дебиторской задолженности. В нашем случае увеличение оборотного капитала является отрицательным денежным потоком. Однако здесь нельзя забывать и про обратную сторону медали. После окончания производства и закрытия завода оборотный капитал мы себе вернем. То есть в данном случае в 10 году у нас появится положительный денежный поток на всю сумму оборотного капитала.
И последнее – налоги. Неизбежны только они и смерть, поэтому налоги мы должны учитывать в нашем расчете.
Что ж, давайте построим расчетную DCF-модель проекта (табл. 6, модель доступна на http://www.gerasim.biz).
Итак, мы видим, что проект СуперМ имеет положительный NPV в 20 млн руб. Начальные инвестиции проекта равны 70 млн руб. (50 млн на завод + 20 млн оборотный капитал), что дает PI индекс в 20 / 70 = 0,3. IRR проекта равен 16 %, DPP – около 8 лет. Какие выводы можно сделать из этих цифр?
Во-первых, NPV проекта положительный, то есть проект нужно реализовывать. Еще раз обратите внимание на то, что по «полной» стоимости инвестиций с учетом потраченных на разработку продукта денег проект имел бы отрицательный NPV, однако учитывать в расчете уже потраченные 25 млн руб. нельзя. В целом можно сказать, что СуперМ не является удачным для компании проектом. Но тем не менее его финансовый результат достаточен, чтобы оправдать оставшиеся инвестиции.
Далее, несмотря на то что NPV положителен, IRR и DPP проекта невысоки. Мы предполагаем, что продажи составят 32 млн руб. в год. А что будет, если реальные продажи окажутся на 20 % ниже? «Поигравшись» с финансовой моделью проекта, мы можем увидеть, что в этом случае NPV станет отрицательным (–9,9 млн руб.). В этом случае при рассмотрении проекта обязательно возникнет вопрос: а насколько мы уверены в ключевых цифрах проекта, таких как объем продаж и издержки? Какие выводы отсюда следуют?


Некоторые рекомендации по построению моделей инвестиционных проектов в Excel из собственного опыта:
Старайтесь не пользоваться функциями Excel для вычисления NPV (= ЧПС) и IRR (= ВСД). Они недостаточно гибки для правильного анализа. Например, ЧПС даст вам неправильный NPV при использовании нулевого периода (инвестирование «сейчас»), как в данном примере. ВСД даст вам неправильный IRR, если у вас есть модель с денежными потоками нескольких разных периодов, например, если за первый год вы считаете денежные потоки помесячно, а далее – по годам. Я предпочитаю самостоятельно через математические формулы находить правильный коэффициент дисконтирования, а IRR находить с использованием функции «подбор параметра» Excel (как ответ на вопрос «При каком значении ставки дисконтирования NPV становится нулевым?»).
Запомните два ключевых практических момента в анализе инвестиционных проектов.
1. Главная задача оценки любого инвестиционного проекта – не получить некую цифру NPV, а принять правильное бизнес-решение.
● Что это означает? Во-первых, в оценке проекта надо проявлять разумность. Поверьте, можно придраться к оценке абсолютно любого инвестиционного проекта. Было бы желание. Жизнь сложна и многогранна. Например, по проекту СуперМ я могу сказать, что в расчете не учтено влияние на себестоимость плохих долгов или снижение оборотного капитала в результате падения продаж предыдущей модели палаток. Вопрос в следующем: приведет ли этот дополнительный анализ к изменению нашего бизнес-решения? Например, если у проекта большой и однозначно положительный NPV и надо потратить еще месяц на уточнение данных, изменение которых может снизить NPV на 1 %, стоит ли это делать? Нет. Мы потеряем время, но при этом бизнес-решение не поменяется – проект все равно надо реализовывать. Дело не в конкретной цифре NPV, а в решении: запускать проект или забыть про него. В жизни реальный NPV никогда на 100 % не совпадет с плановым. Важно, чтобы на практике менеджеры постоянно получали по проектам положительный NPV. В английском языке есть даже понятие analyze to death – заанализировать до смерти. Оно означает, что, постоянно уточняя модель оценки проекта, можно потратить столько времени, что проект уже будет поздно реализовывать.
● Во-вторых, презентуя проект людям, принимающим решение, делайте презентацию попроще. Не увлекайтесь сложными выкладками. Выделяйте только самые важные компоненты модели оценки, чтобы показать суть проекта, логику получения экономического эффекта, основные показатели и риски проекта, ключевые предположения, использованные в модели, а также источники этих предположений.
2. Ваша модель оценки проекта хороша ровно настолько, насколько проработаны и разумны те предположения, которые вы используете при построении этой модели.
● На практике построение финансовой модели инвестиционного проекта – это 10–15 % всей работы. 85–90 % работы занимают поиск и анализ данных для используемых в модели предположений. При этом обычно ключевых предположений в ней немного. Работает жизненное правило «80 на 20» – 20 % предположений определяют 80 % результата. Соответственно на ключевые 20 % предположений нужно потратить 80 % времени при оценке проекта. Кроме того, при его оценке полезно сделать анализ чувствительности NPV к изменению основных параметров (как в примере выше) – что произойдет, если ключевой параметр ухудшится на 20 %. Такой анализ может дать два важных вывода:
● Иногда стоит потратить дополнительное время на уточнение наиболее важных параметров проекта, чтобы получить бóльшую уверенность в их корректности. В подавляющем большинстве случаев невозможно получить 100 %-ную уверенность в правильности и точности использованного предположения, но можно предпринять какие-то действия по повышению степени этой уверенности. Например, в качестве первого этапа реализации проекта вы можете включить в план внедрения проведение производственного эксперимента, который позволит узнать, можно ли получить запланированный эффект. Или, например, при модернизации крупного производства вы можете сначала провести модернизацию лишь одного участка, чтобы посмотреть, работает ли модернизация так, как планировалось при оценке проекта.
● Внедряя проект, необходимо обращать особое внимание менеджеров на достижение запланированных значений ключевых показателей. Например, можно «завязать» бонус менеджеров проекта на выполнение этого ключевого показателя или прописать необходимость достижения ключевых производственных параметров в договоре с поставщиком оборудования.
Что касается проекта СуперМ, хочу сказать, что на практике это проект «фифти-фифти» – решение по нему может быть принято как в ту, так и в иную сторону. Обратите внимание на еще один важный момент: наличие положительного NPV – это необходимость, но не догма. Нельзя автоматически принимать все проекты, которые в расчете показывают положительный NPV (но надо отклонять практически все проекты с отрицательным NPV). На практике при рассмотрении проекта надо анализировать достижимость этого NPV – возможность практического воплощения проекта, реальность указанных сроков, «правдивость» использованных предположений, возможность проверки получаемых результатов и т. д. Например, производители программного обеспечения очень любят писать о том, как внедрение их программ помогает сократить расходы, складские запасы и прочее. Они приводят проценты сокращения, которые дают гигантские положительные NPV, но на практике подтвердить корректность этих заявлений невозможно. Складские запасы уменьшились в результате внедрения программы, сокращения компанией ассортимента или потому, что менеджеры просто стали лучше работать? А что делать, если после внедрения по факту запасы увеличились? Тоже программа виновата или рост связан с общим ростом бизнеса компании? Поверьте, проверить это нереально. На такой показатель, как складские запасы, влияет множество факторов, и выделить влияние одного из них крайне сложно. Потому и надо с осторожностью относиться к «бумажным» цифрам NPV и анализировать модели проектов на предмет того, возможно ли достижение финансового результата на практике.
•••
Оценка денежных потоков проектов на практике
Только что мы познакомились с теорией, которая необходима для оценки инвестиционных проектов. Сейчас давайте рассмотрим несколько практических моментов, которые возникают при оценке денежных потоков инвестиционных проектов, включая и основные ошибки.
Категории денежных потоков
Инкрементальные денежные потоки при расчете инвестиционных проектов можно разделить на категории по нескольким признакам.
По знаку:
● положительные;
● отрицательные.
По частоте возникновения:
● однократные;
● текущие.
Сначала представим отрицательные денежные потоки. Различают две основные категории отрицательных денежных потоков: инвестиции и текущие затраты.
К инвестициям относятся однократные инкрементальные затраты на проект, как капитализируемые, так и включаемые в состав расходов. Постоянно возникающие отрицательные денежные потоки относятся к текущим затратам.
Вот довольно объемный (но не исчерпывающий) перечень основных категорий отрицательных денежных потоков производственной компании, который я вывел для себя из практики. Его не обязательно запоминать, но удобно использовать как контрольный список, чтобы проверять, все ли основные категории денежных потоков учтены в модели оценки проекта:
● затраты на закупку, доставку, таможенное оформление, монтаж оборудования;
● затраты на выполнение проектов (основных технических решений, проектов привязки, рабочих проектов и т. д.);
● однократные затраты на обучение персонала работе с оборудованием;
● однократные затраты на наем дополнительного персонала;
● однократные затраты на сертификацию оборудования (получение необходимых разрешений на его эксплуатацию);
● затраты на проведение НИР (научно-исследовательских работ) в период наладки оборудования и отслеживания эффекта;
● затраты на капитальные ремонты;
● сокращение производительности другого оборудования при работе устанавливаемого;
● потери от каннибализации продаж существующих продуктов;
● потери прибыли от выпуска продукции в случае, если остановка работы участка или цеха была вызвана необходимостью монтажа дополнительного оборудования;
● увеличение объема необходимого оборотного капитала (например, в результате роста объема хранимых запасных частей и материалов).
К текущим затратам на поддержание работы проекта относятся все периодические затраты, возникающие в цикле «жизни» проекта:
● затраты на основные материалы, расходные материалы и энергоресурсы, необходимые для работы оборудования;
● затраты на дополнительный персонал, включая инженерно-технический, управленческий и обслуживающий;
● затраты на текущие ремонты;
● затраты на переаттестацию оборудования или оформление необходимых разрешений;
● затраты на утилизацию отходов, образующихся при использовании оборудования;
● затраты на поддержание работы и внесение изменений в программное обеспечение, используемое в проекте.
Положительные денежные потоки проекта складываются из:
● сокращения различных категорий затрат в результате реализации проекта (например, сокращение потребления электроэнергии на единицу выпуска продукта);
● дополнительной инкрементальной (маржинальной) прибыли от увеличения выпуска продукции;
● сокращения затрат на плановый ремонт. Например, в результате внедрения проекта будет заменен агрегат, по которому уже запланированы и выделены средства на будущий капитальный ремонт. В этом случае компания понесет затраты на закупку и монтаж нового агрегата, но сэкономит средства, выделенные на его капитальный ремонт. Средства на капитальный ремонт агрегата в этом случае с инвестиционной точки зрения являются однократным инкрементальным положительным денежным потоком проекта;
● средств от продажи старого заменяемого оборудования, сдачи его на металлолом или средств, сэкономленных в результате того, что заменяемое оборудование было передано в другое подразделение, куда его ранее планировалось приобрести;
● «высвобождения» оборотного капитала в течение проекта (в том числе в конце проекта);
● остаточной стоимости проекта (см. ниже).
Учет налогов
При расчете проектов инвесторов интересуют денежные потоки, которые достанутся им в качестве доходов. Часть положительных чистых денежных потоков отойдет государству в виде налоговых отчислений, поэтому их надо учесть при расчете денежных потоков проекта.
Налог на прибыль
При анализе денежных потоков в целях упрощения расчета я бы рекомендовал учитывать только те налоги, которые могут существенно повлиять на денежные потоки проекта (принцип достаточности). Налог на прибыль в любом случае будет в их числе.
Налог на добавленную стоимость
Поскольку налог на добавленную стоимость (НДС) является косвенным налогом, который компенсируется компании при реализации продукции, учитывать его в расчете не нужно. Иными словами, все цифры инвестиций и положительных денежных потоков проектов должны быть показаны без НДС. Исключениями могут быть ситуации, когда компания по какой-либо причине не сможет вернуть НДС целиком или в какой-то части в данном проекте.
Прочие налоги
Прочие налоги (например, налог на имущество) обычно показываются в расчетах инвестиционного проекта, только если они оказывают существенное влияние на NPV.
Инфляция
Инфляция – это рост цен на товары и услуги. Проще говоря, инфляция съедает стоимость денег, поэтому доходность инвестиции должна быть достаточно высокой, чтобы опережать уровень инфляции. Инфляция всегда снижает стоимость реального дохода от инвестиций.
Существует два основных варианта учета инфляции в инвестиционных расчетах – использование реальных (real cash flows) и номинальных (nominal cash flows) денежных потоков. Слово «реальный» в данном случае не имеет отношения к реальности и означает просто «денежные потоки без учета инфляции». При расчете с использованием реальных денежных потоков инфляция как бы исчезает из расчета. Считается, что ее нет. В примере «АБВ» мы показывали реальные денежные потоки, игнорируя инфляцию. С одной стороны, этот метод упрощает инвестиционный анализ. С другой, он не позволяет использовать инвестиционный анализ для дальнейшего бюджетирования и бизнес-планирования (если вы знаете, что это такое, отлично, если нет, то о бюджетировании и бизнес-планировании можете подробнее прочитать далее в этой книге). Например, предположим, что проект работает в течение пяти лет. Инвестиции в нулевом периоде (в начале реализации проекта) составляют 50 руб. За первый год эксплуатации выручка составит 100 руб. (все деньгами в ценах на сегодняшний день), затраты на производимую продукцию – 80 руб. (точно так же). Соответственно, денежный поток первого года составит 20 руб. При реальном способе вычисления NPV мы будем считать, что и в каждом последующем году положительный денежный поток будет составлять 20 руб. (выручка 100 руб. минус затраты 80 руб.). При этом инфляция составляет, скажем, 10 % в год. Тогда в первый год наша выручка по факту составит 110 руб., а затраты – 88 руб. Прибыль, соответственно, составит 22 руб. в первом году, 24,2 руб. во втором году и т. д. Это так называемые номинальные денежные потоки (то есть сколько денег мы ожидаем получить по факту). Предположим, что ставка дисконтирования без учета инфляции составляет 10 %. Ставка дисконтирования с учетом инфляции определяется по формуле:
Dn=(1 + Dr) × (1 + i) – 1,
где Dr – ставка дисконтирования без учета инфляции,% (так называемая реальная ставка дисконтирования);
Dn – ставка дисконтирования с учетом инфляции,% (так называемая номинальная ставка дисконтирования);
i – уровень инфляции,%.
В нашем случае номинальная ставка дисконтирования составит:
(1 + 10 %) × (1 + 10 %) – 1 = 21 %.
Общее правило: номинальные денежные потоки дисконтируются с использованием номинальной ставки дисконтирования, реальные – с использованием реальной.
В данном случае реальный денежный поток первого года (20 руб.) будет продисконтирован по ставке в 10 %, а номинальный денежный поток первого года (22 руб.) будет продисконтирован по ставке 21 %. Обратите внимание, что дисконтированные значения каждого года в обоих методах равны (18,18 руб.). То же самое справедливо и для всех последующих лет. Таким образом, оба метода расчета дают в конечном итоге одно и то же значение NPV (табл. 7).
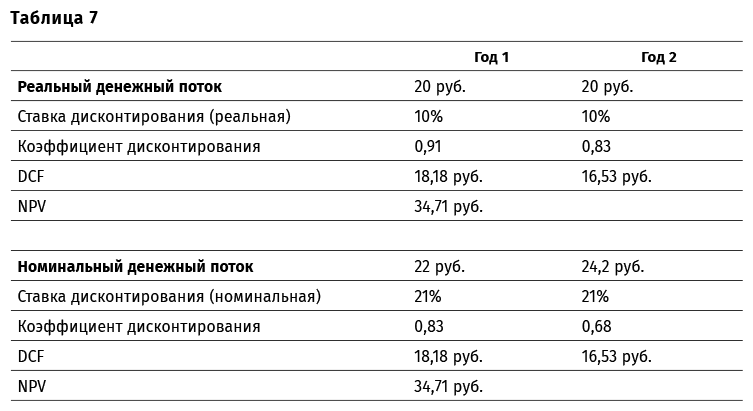
Однако если мы говорим о бюджетировании, то использование реальных денежных потоков в последующие годы исказит ситуацию. Очевидно, что при составлении бюджета второго года в него необходимо будет закладывать затраты в размере 88 руб., а не 80 руб. Корректно перенести инвестиционный расчет в бюджетирование и бизнес-планирование можно только при использовании номинальных денежных потоков. Второе преимущество номинальных денежных потоков состоит в том, что разные компоненты положительных и отрицательных денежных потоков могут иметь разный уровень инфляции. Например, стоимость строительно-монтажных работ может подорожать с инфляцией в 6 %, а стоимость оборудования – с инфляцией в 10 %. Корректно учесть эти различия можно только при использовании номинальных денежных потоков.
По этим причинам на практике при оценке инвестиционных проектов почти всегда используют номинальные денежные потоки и номинальную ставку дисконтирования.
Срок работы и остаточная стоимость проекта
Инвестиционные проекты бывают разные. Некоторые из них заканчиваются через несколько лет, другие потенциально длятся десятилетиями. Обычно в инвестиционном анализе есть некий горизонт планирования, как правило, 5–10 лет, после достижения которого анализ упрощают. Это происходит по двум основным причинам.
Стоимость рубля «через 10 лет» по отношению к рублю «сегодня» становится незначительной. Например, при ставке дисконтирования 20 %, что сегодня не редкость, рубль «через 10 лет» равен 16 коп. «сегодня». В этом случае дополнительное «продление» модели еще на 10 лет не даст дополнительной точности при расчете NPV. Кроме того, если за 10 лет NPV проекта не стал положительным, то такой проект вряд ли будет принят, а если стал – то какая разница, какова будет конкретная цифра.
Чем дальше мы смотрим в будущее, тем туманнее оно становится. Точность предположений с увеличением горизонта планирования существенно падает. Кто может точно сказать, какой через 10 лет будет цена на нефть или электричество? В этом случае расчет денежных потоков дальше 5–10 лет превращается в гадание на кофейной гуще и не имеет практического смысла.
Естественно, из каждого правила есть исключения. Иногда встречаются проекты, горизонт планирования которых должен превышать 10 лет. Это в основном крупные проекты типа строительства новых шахт. Там только этап строительства может длиться 3–4 года, а к десятому году проект только выходит на полную мощность. В таких проектах горизонт планирования может быть 15–20 лет. Но исключения лишь подтверждают правила.
Что же делать, если срок работы проекта превышает 10 лет, куда не дотягивается горизонт планирования? В этом случае считают так называемую остаточную, или терминальную, стоимость проекта (terminal value). Считать ее можно несколькими способами.
● Ликвидация. В этом случае мы предполагаем, что после 10-го года проект будет ликвидирован. Все оборудование будет списано или продано по остаточной стоимости, оборотный капитал возвращен, выплачены все необходимые налоги. Это наиболее консервативный способ, который дает самое низкое значение NPV проекта.
● Перпетуитет. В этом случае мы предполагаем, что проект будет длиться бесконечно, и по упрощенной формуле (см. выше) вычисляем NPV перпетуитета (как вариант, можно использовать аннуитет на определенный период или перпетуитет с ростом). Не забудьте, что полученное значение будет давать терминальную стоимость в деньгах «десятого года», поэтому его надо продисконтировать к деньгам «сегодня», то есть к нулевому году. Это наиболее популярный на практике способ вычисления терминальной стоимости инвестиционных проектов.
Давайте рассмотрим вычисление терминальной стоимости на примере. Итак, у нас есть проект с пятилетним сроком работы и некоторыми денежными потоками. Вычисление его NPV трудности не представляет (табл. 8).
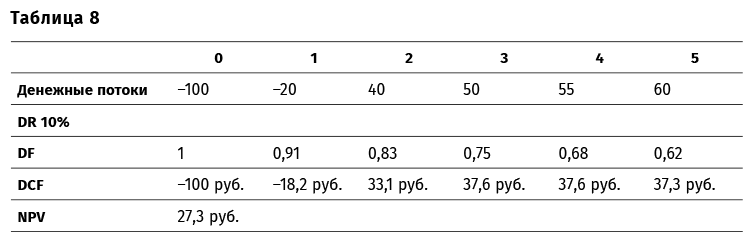
Предположим, что начиная с шестого года и в течение неопределенно длительного срока проект будет приносить нам доход в размере 10 руб. в год. В этом случае его терминальная стоимость может быть рассчитана с помощью формулы перпетуитета:

Обратите внимание на следующий момент: для формулы мы используем денежный поток «первого» года, а PV получаем на текущий момент или «нулевой» год. В данном случае «нулевым» годом для нас будет пятый, а «первым» – шестой год. Иными словами, полученное значение в 100 руб. – это терминальная стоимость на конец пятого года (в деньгах «пятого года»). Чтобы привести ее к общему знаменателю для расчета NPV, нам нужно продисконтировать 100 руб. к началу нулевого года (то есть к деньгам «сегодня»):

Итак, общее NPV проекта составит вместе с терминальной стоимостью 27,3 + 62,1 = 89,4 руб. Обратите внимание, что терминальная стоимость проекта может составлять очень существенную часть NPV. При расчете инвестиционных проектов вы нечасто будете встречаться с большой терминальной стоимостью, но при использовании метода DCF для оценки стоимости компании в целом терминальную стоимость надо будет считать практически в 100 % случаев (впрочем, об оценке компаний мы еще будем подробно говорить далее в книге).
•••
Чтобы закрепить все эти концепции, давайте разберем ситуацию из реальной жизни.
Во время прочтения кейса постарайтесь ответить на следующие вопросы.
● Какие изменения надо внести в анализ Такера и Брейди (если вообще надо)? Почему? Что должен ответить Брейди директору транспортного дивизиона, директору по сбыту, своему директору по производству, аналитику из корпоративного центра?
● Стоит ли начинать проект? Почему?
Кейс 1
Pearl propylene – модернизация завода
Хмурым зимним днем в конце января 2001 года Кевин Такер сказал Тому Брейди: «Похоже, бюрократы в центральном офисе хотят зарубить наш проект. Я не знаю, как доказать им, что он просто необходим компании. Они не понимают, что губят ее».
Брейди был генеральным директором завода Merseyside в Ливерпуле, Англия. Кевин Такер – его финансовым менеджером. Они обсуждали замечания к проекту модернизации оборудования завода, который требовал около £9 млн инвестиций.
Pearl Propylene и производство полипропилена
Завод принадлежал компании Pearl Propylene, мировому лидеру в производстве полипропилена. Полипропилен – это пластик, который широко используется в промышленности (например, в медицине, производстве упаковочных материалов и автомобильных компонентов). Конкуренция среди производителей полипропилена строилась на основе предложения самой низкой цены. Бренд существенной роли в продажах не играл. Компания позиционировала себя как поставщика полипропилена на рынки Европы и Ближнего Востока.
Производство полипропилена на производственной линии Merseyside начиналось с доставки пропилена – газа, который являлся одним из продуктов перегонки нефти на нефтеперерабатывающих заводах. Пропилен компания закупала на НПЗ компании British Petroleum в Англии и перевозила его на завод в специальных цистернах.
На первом этапе производственного процесса – полимеризации – газ смешивали с растворителем под давлением в больших сосудах. В ходе каталитической реакции полипропилен оседал на дне сосуда, откуда его собирали с помощью центрифуги.
На втором этапе производственного процесса в базовый полипропилен добавляли стабилизаторы, модификаторы, наполнители и пигменты согласно требованиям к продукту конкретных потребителей, для которых он предназначался. После этого готовый продукт выдували в гранулы на экструзионном оборудовании и отгружали потребителям.
Производственный процесс в Merseyside был устаревшим и неэффективным из-за множества перерывов между операциями. Сам завод был построен в 1967 году и с тех пор не модернизировался. Кроме Merseyside у Pearl Propylene был еще один завод по производству полипропилена в Роттердаме, Голландия. Заводы были практически идентичными по времени постройки, размеру и используемой технологии. Директора обоих заводов подчинялись Джеймсу Фоуну, исполнительному вице-президенту Pearl Propylene, главе дивизиона «Промежуточные химические продукты».
Проект модернизации
Брейди стал директором завода Merseyside только год назад, однако до этого работал на нем больше 10 лет, постепенно продвигаясь по карьерной лестнице. Сразу после вступления в должность он провел анализ производственных процессов и обнаружил много возможностей для повышения эффективности производства полипропилена. Многие из этих возможностей были следствием недостаточности проводимых в предыдущие пять лет ремонтных работ. Стараясь улучшить операционные показатели завода, предыдущий директор значительно урезал ремонтный бюджет. Из-за этого оборудование стало серьезно изнашиваться, увеличились простои на аварийные ремонты, что снизило эффективность работы. Одновременно с проведением ремонтов Брейди также предполагал провести некоторые изменения в оборудовании и производственном процессе. В частности, он хотел:
● переместить и модернизировать зоны разгрузки цистерн с пропиленом, что позволило бы упростить производственный процесс;
● модернизировать полимеризационный сосуд, чтобы стало возможным использование большего давления. Это должно было повысить производительность;
● модернизировать экструзионное оборудование, чтобы увеличить его производительность и снизить расход электроэнергии на работу оборудования.
Ожидаемые затраты на все эти мероприятия составляли около £9 млн. Кроме того, работы потребовали бы остановки предприятия на 45 суток. Так как завод в Роттердаме был загружен на полную мощность, в результате остановки производства клиенты Pearl вынуждены были бы покупать недостающий полипропилен у других производителей. Однако Такер считал, что потеря клиентов не была бы длительной. По его мнению, после возобновления работы завод смог бы безболезненно вернуть клиентов обратно.
Такер и Брейди ожидали от проекта:
● снижения затрат на электроэнергию. Такер рассчитал эффект от экономии энергии как процент от продаж (1,25 % в первые 5 лет после модернизации и 0,75 % в последующие 5 лет). После этого старение оборудования привело бы к возврату расходов на электроэнергию на прежний уровень;
● увеличения объемов производства на 7 %;
● улучшения валовой маржи от производства с 11,5 до 12,5 %.
Инженеры Merseyside были полностью уверены в достижимости этих показателей в результате модернизации.
На тот момент Merseyside производил 250 000 метрических тонн полипропилена в год. Текущая цена полипропилена составляла £541 за тонну. Ставка налога на прибыль равнялась 30 %.
Старые активы завода были полностью самортизированы. Модернизация привела бы к необходимости постановки на баланс новых активов, которые необходимо было амортизировать в течение 15 лет по схеме ускоренной амортизации, допускаемой налоговыми органами.
Увеличение объемов производства потребовало бы однократного увеличения запасов сырья, незавершенного производства и готовой продукции в размере 3 % от себестоимости дополнительно производимой продукции.
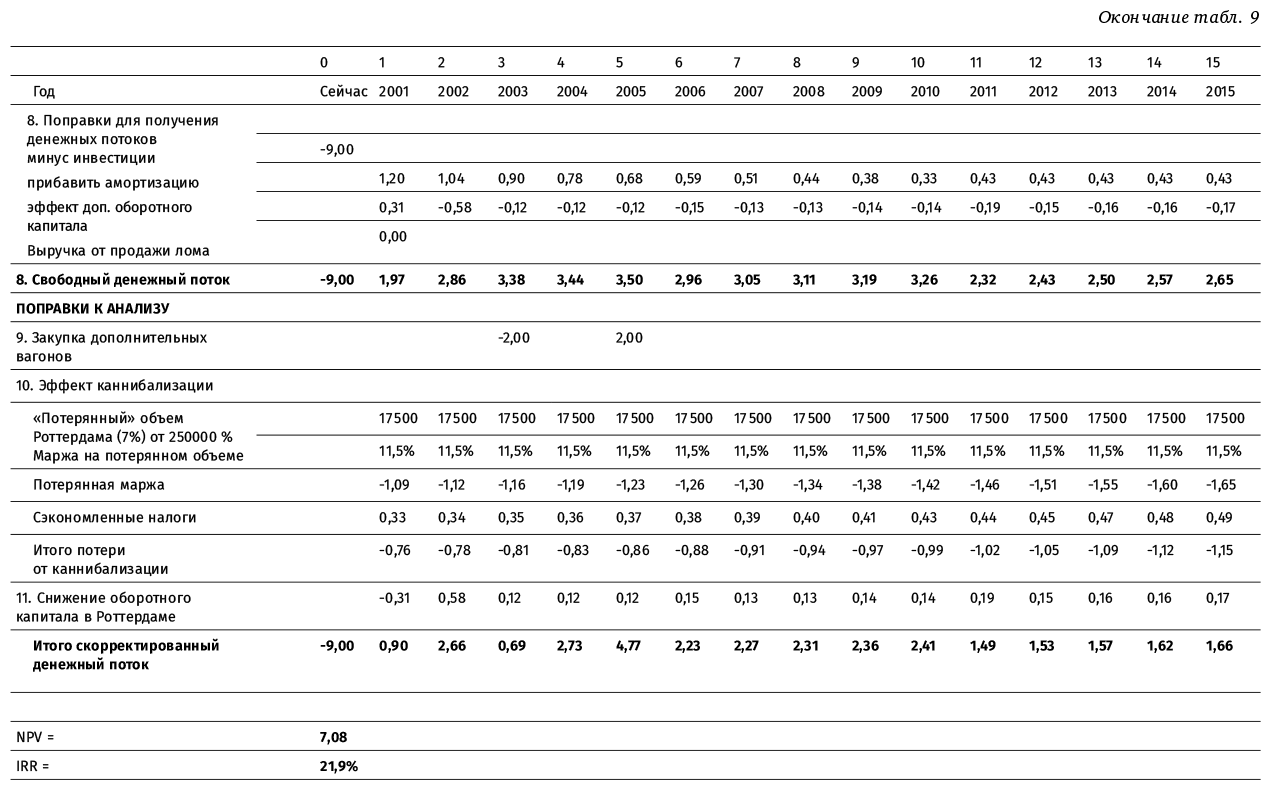
Кроме того, в свой анализ Такер включил £500 000 расходов на проектирование модернизации, которое выполнили инженеры-конструкторы завода в ходе подготовки анализа проекта. Согласно требованиям корпоративного центра Pearl Propylene, в расчет проекта были также включены дополнительные накладные расходы на корпоративный центр в размере 3,5 % от остаточной стоимости основных средств, принимаемых на баланс завода в результате проекта.
Такер подготовил анализ и финансовую модель проекта на основе этих данных (табл. 9).
После этого он начал обсуждение предполагаемого проекта с менеджерами различных подразделений Pearl Propylene.


Замечания транспортного дивизиона
Транспортный дивизион отвечал за организацию транспортировки сырья и готовой продукции. Он подчинялся другому исполнительному вице-президенту компании. Бонусы обоих исполнительных вице-президентов зависели от финансовых показателей их дивизионов.
Для перевозки пропилена Pearl Propylene использовала собственные цистерны, которые числились на балансе транспортного дивизиона. Из-за предполагаемого увеличения объемов производства полипропилена транспортный дивизион должен был увеличить количество цистерн, используемых для доставки пропилена на Merseyside. В настоящий момент он мог обеспечить дополнительный объем из имеющегося резерва, но более интенсивное использование привело бы к необходимости ускорения обновления парка цистерн. В настоящий момент обновление было запланировано на 2005 год, но в случае реализации проекта модернизации обновление потребовалось бы провести в 2003 году. Закупка новых цистерн обходилась в £2 млн. Цистерны невозможно было бы использовать на других заводах компании вне Англии из-за разницы в ширине железнодорожной колеи.
Замечания, полученные от финансового контролера транспортного дивизиона, говорили о необходимости включения затрат на вагоны в общую сумму инвестиций проекта, но Такер не был согласен с такой постановкой вопроса. Он сказал Брейди:
Транспортный дивизион из-за нашего проекта не потратит ни пенса. Я бы сказал, что мы даже приносим им дополнительную пользу, позволяя использовать их незадействованные в настоящий момент цистерны. Если и надо закупать цистерны, это должны быть инвестиционные расходы транспортного дивизиона. В этой компании мы все время работали по принципу «каждому свое» – каждый дивизион должен сам решать свои проблемы. Транспортный дивизион не входит в «Промежуточные химические продукты», так что их дополнительные расходы нас не касаются.
В соответствии со своей точкой зрения Такер не отразил в анализе дополнительные расходы на закупку цистерн.
Замечания департамента сбыта дивизиона «Промежуточные химические продукты»
Анализ Такера вызвал ряд комментариев у директора по сбыту дивизиона «Промежуточные химические продукты». На встрече с Такером он сказал:
Ваш анализ предполагает, что мы сможем продать весь дополнительный объем полипропилена, но, как вы понимаете, рынок полипропилена высококонкурентный. Сейчас индустрия находится в депрессии из-за перепроизводства. В результате увеличение объема производства в Merseyside приведет к необходимости снижения производства в Роттердаме. В этом случае получит ли компания дополнительную прибыль? Зачем тратить деньги, чтобы увеличение продаж одного завода снизило продажи другого?
Вице-президент по маркетингу был менее скептичен. Он сказал, что более низкая себестоимость в Merseyside в результате проекта позволит забрать часть бизнеса у конкурентов. В текущих экономических условиях конкуренты жестко бились за клиентов, но рано или поздно рынок должен был восстановиться, и было разумно предположить, что в этом случае дополнительные объемы можно было бы реализовать.
Выслушав обе точки зрения, Такер решил не учитывать эффект от каннибализации в своем анализе. Он сказал Брейди:
Каннибализация – это в реальности не денежный поток. В этом случае никто никому не выписывает чек и не платит денег. Если компания начнет нагружать свои проекты по снижению издержек подобными вычетами, ей никогда не стать конкурентоспособной.
Замечания директора по производству Merseyside
Гриффин Тьюитт, заместитель Брейди по производству, предложил к проекту необычное дополнение. Последние несколько месяцев Тьюитт был занят подготовкой обоснования для проекта модернизации отдельного участка завода Merseyside – производственной линии этилен-пропиленового каучука (ЭПК), разновидности синтетической резины. Это был уникальный продукт, разработанный Pearl Propylene. В свое время предполагалось, что этот устойчивый к окислению вид резины будет хитом и заменит собой обычную резину, но в конечном счете ЭПК так и остался нишевым продуктом. Pearl Propylene была основным поставщиком ЭПК в мире и весь объем производила на линии Merseyside. ЭПК приносил очень небольшую прибыль, так как испытывал серьезную ценовую конкуренцию со стороны других подобных продуктов.
Тьюитт предложил модернизацию линии ЭПК стоимостью £1 млн. Модернизация должна была снизить издержки производства ЭПК и дать дополнительный денежный поток в £25 000 в год. Но в этом случае значение NPV проекта получалось минус £750 000. Тьюитт пытался защитить свой проект перед инвестиционным комитетом компании, говоря о том, что NPV не учитывает стратегических аспектов проекта и возможности повышения цен на ЭПК после окончания рецессии в экономике. Тем не менее комитет отверг проект, в основном по экономическим основаниям.
Зная о работе Такера, Тьюитт предложил ему:
Почему бы тебе не включить проект ЭПК в состав своей модернизации полипропиленовой линии? Положительный NPV модернизации достаточно большой, чтобы безболезненно поддержать и мой проект. Это очень важный для компании проект, но его важность не понимают там, в центральном офисе. Если мы инвестируем сейчас, мы будем готовы использовать рыночную ситуацию, когда закончится рецессия. Если мы сейчас не инвестируем деньги в ЭПК, через три года нам придется вообще прекратить производство этого продукта. Ты хочешь, чтобы нам пришлось снова сокращать людей? Ты хочешь управлять умирающим заводом? Вспомни, наши бонусы привязаны к общему объему выручки завода, который включает в себя и выручку от ЭПК. Кроме того, в корпоративном центре после принятия решения никто никогда не смотрит, куда реально делаются инвестиции.
Замечания корпоративного центра
Подготовив проект, Фрэнк Такер проконсультировался с Эндрю Гоуэном, который работал в финансовом департаменте корпоративного центра Pearl Propylene. Гоуэн прокомментировал анализ:
…денежные потоки и ставка дисконтирования должны быть последовательны в тех предположениях, которые мы используем. Ставка дисконтирования в 10 %, которую ты используешь, – это номинальная ставка. В нее заложена инфляция в размере 3 % в год. Соответственно, реальный возврат на капитал, который ожидает Pearl Chemical, – 7 %.
Разговор прервали до того, как Такер смог полностью понять мысль Гоуэна. На настоящий момент Такер решил оставить в анализе ставку дисконтирования в 10 %, так как она была установлена корпоративным центром.
Главный вопрос
На данный момент проект имел NPV в £9 млн. Такер опасался, что предполагаемые изменения могут привести к тому, что NPV уйдет в отрицательную область. Скоро предстояла защита проекта на заседании инвестиционного комитета Pearl Propylene.
Разбор полетов Pearl Propylene
Ситуацию с проектом модернизации Merseyside мы будем рассматривать с двух точек зрения:
● с точки зрения технической правильности финансовых расчетов;
● с точки зрения практики работы большой производственной компании.
Техническая часть
Давайте посмотрим правильность расчета Такера с точки зрения финансового анализа. Сначала давайте пройдемся по анализу Такера, представленному в табл. 9 (таблицу в электронном виде можно найти на сайте http://www.gerasim.biz). Прежде всего посмотрите на построение модели – в ней есть несколько моментов, которые полезно запомнить и использовать в работе при создании собственных.
● Модель должна ясно показывать ход мысли при оценке проекта. В данном случае Такер последовательно показывает различные категории эффектов от проекта – дополнительные продажи, дополнительную маржу, инкрементальную амортизацию, увеличение оборотного капитала и т. д. Я бы рекомендовал при анализе и построении модели описать в отдельном файле логику ее построения, чтобы она была очевидна не только вам, но и другим людям, которые по долгу службы будут проверять и анализировать вашу модель.
● Любая абсолютная цифра в хорошей финансовой модели Excel должна фигурировать только один раз. Дальше должны использоваться ссылки на эту цифру. Особенно актуально это для используемых предположений. Посмотрите на модель Такера. Все предположения, такие как валовая маржа, ставка налога на прибыль, ставка дисконтирования, срок остановки завода и т. д., вынесены отдельно, а в расчетной части модели используются ссылки на эти предположения. Поверьте, вы избежите массы ошибок при использовании этого подхода. Кроме того, построенная таким образом модель облегчает последующую корректировку данных. Если меняется ключевое предположение, модель пересчитывается автоматически. Такая гибкость очень важна в инвестиционном анализе, так как ваши предположения будут меняться (часто в процессе разработки модели у вас не будет точных данных по предположениям, и вам придется временно использовать «пробные» значения, которые в дальнейшем вы будете менять).
NPV и IRR рассчитываются автоматически через формулы Excel. Но я рекомендую автоматический расчет NPV через вычисление коэффициентов дисконтирования по причинам, которые упоминал выше, – формулы Excel негибки и иногда выдают ошибки.
В модели сначала вычисляется инкрементальная прибыль, из которой вычитаются налоги, а потом добавляются обратно «неденежные» расходы, такие как амортизация. Альтернативный вариант – прямое вычисление денежных потоков по каждой категории эффектов. Например, вычислили дополнительную прибыль и сразу отняли налоги; вычислили амортизацию и сразу прибавили налоговый эффект. Оба варианта имеют право на существование.
При оформлении расчетов:
● Старайтесь построить логику модели ступенчато, от простого к сложному. Помните, что модель – инструмент для принятия решения. Менеджеры при рассмотрении инвестиционных проектов всегда подозрительно относятся к проектам, где они не понимают логику развития событий. Поэтому логика должна быть простой и четкой. Например, эффект проекта построен на экономии тепла. Начинаем от простого: эффект = экономия в ГКал × стоимость закупки 1 ГКал. Далее уже может идти более сложный расчет экономии ГКал. Скажем, экономия достигается за счет сокращения отапливаемого пространства. Формула: эффект = количество кв. м × экономия ГКал на кв. м. Далее идет расчет экономии количества метров и т. д. Иными словами, сложность увеличивается постепенно. В этом случае менеджеры и аналитики при рассмотрении проекта легко поймут, как и за счет чего достигается эффект. Так им будет легче одобрить проект. Если расчет непонятен, он сразу вызывает подозрение и неприятие при проверке. Не увлекайтесь красивыми сложными расчетами. Главное достоинство хорошей модели оценки инвестиционного проекта – ее «понимабельность».
● В модели расчета не должно быть неизвестно откуда взявшихся цифр, кроме общеизвестных (например, количество дней в году). Предположения модели лучше вынести в отдельный лист Excel.
● Активно используйте ссылки на ячейки. Любое абсолютное значение должно фигурировать в модели в качестве цифры только один раз (как в кейсе Merseyside). Далее ее упоминания должны идти через ссылки. Это помогает избежать ошибок при изменении параметров модели.
● Вводите условные обозначения, с помощью которых даже в распечатанном виде можно было проследить логику расчета (табл. 10).
● Обязательно указывайте источники информации (табл. 10).
При подготовке проекта очень полезно сделать анализ чувствительности NPV модели к изменению различных факторов. В этом случае вы берете модель, изменяете последовательно каждое ключевое предположение проекта на ±20 %, записываете получившееся значение NPV. Результаты полезно бывает визуально выразить в виде диаграммы торнадо (рис. 4).

Такой анализ нужен:
● чтобы понять, на какие факторы риска проекта следует обратить особое внимание при его внедрении;
● чтобы узнать, на анализ и подтверждение каких показателей надо потратить дополнительные усилия при проработке проекта.
В примере на рис. 4 очевидно, что наиболее важным показателем инвестиционного проекта является снижение потребления энергии компрессором. Повысить вероятность достижения целевых значений этого показателя можно, например, обязав в договоре поставщика оборудования соблюдать требуемые характеристики или замерив потребление энергии таким же оборудованием на другом предприятии, где оно установлено (экскурсию может помочь организовать поставщик), – методов много.


Теперь по самому расчету Такера:
● Расчет эффекта от изменения объемов и валовой маржи произведен верно.
● При подсчете инкрементальной амортизации использован метод двойного уменьшающегося баланса. Поскольку более подробной информации в кейсе дано не было, предполагаем, что расчет верен.
● Накладные расходы, несмотря на то что это вроде как требование корпоративного центра, учитывать технически неверно. Какие денежные потоки «родит» в корпоративном центре модернизация завода? Никаких. Завод как раньше работал, так и будет работать. Посему инкрементальным денежным потоком накладные расходы корпоративного центра не являются. Здесь надо отметить, что возможны дополнительные коммерческие расходы для продажи увеличившегося объема, но оценить их в данной ситуации не представляется возможным. Предполагаем, что эти расходы настолько небольшие, что учитывать их в расчете NPV смысла не имеет – они не повлияют на результат. Помните: бесконечно совершенствовать можно расчет любого проекта. Важно учесть не все возможные факторы, влияющие на него, а ключевые параметры проекта, которые могут повлиять на бизнес-решение по его принятию или отклонению.
● Учет затрат на проектирование в первом году ошибочен – затраты уже были понесены инженерной группой. Эти затраты – типичный санк кост, поэтому они не должны учитываться в расчете проекта (в нашем будущем решении о судьбе проекта).
● Расчет налогового эффекта произведен верно.
● Расчет оборотного капитала произведен верно. Обратите внимание, что в ходе реализации проекта размер оборотного капитала сначала уменьшится, что даст компании плюсовой денежный поток (в 2001 году из-за остановки производства на модернизацию Merseyside произведет меньший объем продукции, чем базовый). Далее оборотный капитал увеличится, что даст отрицательный денежный поток.
Пройдемся по замечаниям подразделений компании:
● Замечание транспортного дивизиона справедливо. Действительно, в случае использования дополнительных вагонов их придется закупать раньше. Это даст отрицательный денежный поток по проекту в £2 млн в 2003 году. Однако, купив цистерны в 2003 году, компания избежит необходимости их закупки в 2005 году. Соответственно в 2005 году в проекте надо будет учесть положительный денежный поток в £2 млн. Это инкрементальный денежный поток, который проект помог сэкономить компании в 2005 году. Не забывайте про этот важный момент. Покупка цистерн сама по себе не является следствием проекта – их бы все равно купили. Следствием проекта является ускорение закупки новых цистерн. Технически дополнительно в анализе можно было также учесть эффект от изменения начисления амортизации (мы бы раньше стали амортизировать новые цистерны), но проигнорируем его ввиду незначительности.
● Каннибализация – реальнейший денежный поток. Это потери денег компанией в целом из-за проекта Merseyside. В самом деле, если возможность продажи дополнительного объема Merseyside реализуется только за счет снижения загрузки Роттердама, то реальный эффект от проекта по дополнительному объему будет существенно ниже. Эффектом будет не полная валовая маржа по дополнительному объему (13,8 %), а только разница между валовой маржой Роттердама и Merseyside (13,8 % – 11,5 % = 2,3 %). Это критичный момент, который в обязательном порядке должен быть учтен в расчете. Кроме того, мы должны учесть, что в этом случае при снижении объема продаж в Роттердаме снизится и оборотный капитал роттердамского завода, что станет положительным денежным потоком проекта. Разумно предположить, что снижение оборотного капитала в Роттердаме практически перекроет увеличение оборотного капитала в Merseyside.
● Предложение Тьюитта о включении в проект модернизации работ по ЭПК должно быть отдельным проектом, и учитывать его в данном проекте нельзя. Это совершенно самостоятельный проект со своим эффектом и инвестициями.
● Замечание по поводу инфляции абсолютно справедливо. Действительно, в модели использованы реальные денежные потоки и номинальная ставка дисконтирования. В расчетные цифры экономии надо добавить инфляцию в 3 %, чтобы далее с номинальной ставкой дисконтирования использовались номинальные денежные потоки.
Модель с учетом всех указанных изменений приведена в табл. 11. Вы видите, что после корректировок NPV проекта остается положительным, но снижается до £7,1 млн. IRR снижается с 25,4 до 21,9 %. Проект по-прежнему выгоден. Бояться Такеру вроде как нечего – не так страшен черт, как его малюют.
Но давайте посмотрим на организационные аспекты проекта модернизации Merseyside.


Организационная часть
Сейчас мы попробуем оценить все описанное с точки зрения работы большой компании. Во-первых, давайте подумаем, откуда взялся проект. Автор (Брейди) – директор завода. В чем его мотивация в проекте? Только ли это желание повысить эффективность? На самом деле мотивация может быть разной. Во многих случаях производственникам хочется работать на новом оборудовании. Это совершенно нормально. С новым оборудованием меньше операционных проблем. Уменьшаются простои, легче выполнять производственный план, новые инвестиции дают некую уверенность в завтрашнем дне и отсутствии необходимости будущих увольнений. Вместо постоянной тяжелой борьбы с издержками, где вы сражаетесь за каждую копейку (в данном случае пенс) себестоимости, за счет нового оборудования вы сразу сможете сделать рывок в ее снижении. Да и просто приятнее работать, когда вокруг новое оборудование, а не проржавевшие трубы. Для чего я это говорю? Очень просто – при анализе инвестиционного проекта надо учитывать мотивацию тех людей, которые представляют данные.
В данном случае в проекте есть два ключевых показателя его эффективности: повышение объема производства и снижение себестоимости. Значения этих показателей определяли люди, которые кровно заинтересованы в том, чтобы проект был принят. В этом случае стоит очень внимательно отнестись к подтверждению цифр, которые представляют эти люди. Часто на практике вы увидите, что мотивация влияет на оценки людей. Если они заинтересованы в проекте, оценки могут быть (и очень часто бывают), скажем так, чрезмерно оптимистичными. Достижима ли экономия себестоимости в несколько процентов? Чем можно подтвердить эту оценку? А чем подтверждается 7 %-ное увеличение объема производства? Это просто экспертная оценка или цифры подтверждены техническим анализом? Задача финансового анализа – принять правильное бизнес-решение, которое принесет акционерам деньги, а не удовлетворит некие «хотелки» менеджеров. Поверьте, «хотелок» в инвестиционных проектах, предлагаемых в любой крупной и не очень крупной компании, вы увидите предостаточно. Их важно выявить и отсечь, чтобы избежать потом проблем поиска виноватых в неправильных решениях, когда станет ясно, что планируемой по проекту прибыли никогда не увидеть.
Понимая это, в крупных компаниях устанавливают многоуровневый инвестиционный процесс, который мы рассмотрим чуть ниже в этой главе, и не всегда доверяют предположениям. Методологически неправильные накладные расходы 3,5 % на сумму активов на практике являются неким инструментом защиты компании от чрезмерно оптимистичных оценок инициаторов проектов. Таким образом, затрудняется «прохождение» через сито корпоративных решений «плохих» проектов. С моей точки зрения, правильнее применять другие методы «отсечения», такие как, например, установка отсечения по срокам окупаемости. На практике вы увидите, что часто проекты, которые «на бумаге» имеют положительный NPV, в компании отвергаются, так как нет уверенности в том, что предполагаемых значений ключевых показателей эффективности этих проектов можно достичь на практике. Помните, что финансовая модель и NPV – это инструмент для облегчения принятия бизнес-решений. Принимать решения только на основе анализа и чисел нельзя.
Второй момент, на который хочу обратить внимание, это так называемое «туннельное» мышление. Менеджеры завода видят мир «со своей колокольни» и оценивают проект только с точки зрения своего завода. Они не знают проблем, которые их проект может вызвать у других подразделений компании. В случае с Merseyside это дополнительные цистерны, трудности с продажей увеличенного объема и т. д. Что из этого следует? На практике вам нужно всегда стараться проанализировать всевозможные эффекты проекта, включая его влияние за пределами непосредственного производственного участка, на который он направлен. Кроме того, «продвигая» инвестиционный проект, вы обнаружите, что в больших компаниях нужно «договариваться» с подразделениями, которые вам или вашему боссу часто не подчинены. При этом позиция этих подразделений может «зарубить» проект, и вы часто ничего с этим не сможете сделать. Например, мы видим замечание директора по сбыту: «Продать не сможем». Действительно не сможем или просто директор по сбыту не хочет возиться со сбытом дополнительного объема? Ответ на этот вопрос не всегда однозначен. Иногда вам придется просить дополнительные ресурсы у других подразделений компании. Если вы как инициатор проекта не сможете этого добиться, проект может быть положен под сукно. Иногда для выделения ресурсов вам придется идти на некоторые уступки другим подразделениям. Например, вспомним ситуацию с замечаниями транспортного дивизиона Pearl Propylene. Ее разрешение очень похоже на компромисс между директором завода и директором транспортного дивизиона – часть нужных цистерн завод получит «из имеющихся резервов», но при этом «надо будет раньше купить новые».
Ответственность за достижение такой договоренности лежит на инициаторе проекта, то есть человеке, который кровно заинтересован в его продвижении. Это уже вопрос не финансов, а внутренней политической «кухни» большой компании. Анализируя инвестиционные проекты больших компаний, вы часто будете видеть результат подобных «компромиссов». Иногда «переговоры» приводят к тому, что в проект включаются ненужные затраты с отрицательным NPV. Подобную ситуацию мы видим в просьбе заместителя директора относительно включения в проект модернизации производственной линии ЭПК. В данном случае проект ЭПК в состав «большой модернизации» завода включен не был, но на практике подобные случаи встречаются довольно часто.
Выводы
Хотя на бумаге проект и выглядит привлекательным, принимая во внимание мотивацию его спонсоров (директора и финансового контролера завода), даже с учетом внесения технических исправлений в анализ я бы был очень осторожен в принятии решения. Как аналитик или член инвестиционного комитета Pearl Propylene, прежде чем голосовать за проект, я бы как минимум потребовал детального анализа возможности достижения экономии маржи и увеличения объемов производства.
Основные ошибки, возникающие при проработке инвестиционных проектов
Рассмотрев правила и некоторые ошибки при проведении финансового анализа инвестиционных проектов, хотелось бы добавить немного информации на основе своего опыта работы с промышленными инвестициями. Итак, давайте посмотрим небольшой хит-парад основных ошибок, которые допускают аналитики при проработке инвестиционных проектов капитальных вложений. Какие-то примеры вы уже встречали в этой книге, какие-то характерные ошибки я упомяну впервые.
Ошибка № 1 – «Ошибка одной гайки»
Эта ошибка очень часто встречается в расчетах при обосновании необходимости ремонта того или иного оборудования. Инициаторам «надо починить такое-то оборудование». Дальше логика примерно следующая: если оборудование завтра не починим, то послезавтра оно сломается. Если оборудование сломается, то мы остановим все производство (ведь в технологической цепочке все компоненты взаимосвязаны). Если мы остановим производство, то потеряем всю нашу прибыль. Далее рассчитывается NPV потерь всей прибыли от производства из-за его остановки. Безусловно, такой проект имеет гигантский NPV, поскольку размер инвестиций в ремонт небольшой части оборудования по сравнению с возможными потерями прибыли из-за остановки производства крайне незначителен. В чем проблема такого расчета эффекта от «замены гайки»? Проблема в том, что рядом имеется точно такая же «гайка» с якобы таким же эффектом от ее замены. Проблема в том, что корректно NPV проекта надо считать только с учетом ВСЕХ мероприятий, необходимых для обеспечения цели проекта. Если цель проекта – продолжение работы производства, то надо учитывать ВСЕ необходимые для продолжения производства мероприятия, то есть ВСЕ ремонты и замены оборудования. В данном случае инвестициями будут не только инвестиции на ремонт или замену «одной гайки», а инвестиции на ремонт или замену «всех гаек».
Итак, при анализе проекта надо учитывать ВСЕ мероприятия и денежные вливания, необходимые для достижения цели проекта. Проект замены «одной гайки» отдельного NPV не имеет. Это всего лишь часть проекта поддержания работоспособности оборудования соответствующей производственной линии.
Ошибка № 2 – «Ошибка инфраструктуры»
Эта ошибка, пожалуй, самая дорогая в анализе проектов капитальных вложений. Она каждый год «стоит» компаниям сотни миллионов долларов дополнительных инвестиций. В чем ее суть? При анализе инвестиционных проектов инициаторы учитывают только инвестиции в основное оборудование по проекту, не учитывая инвестиции в необходимую дополнительную инфраструктуру (вспомогательные материалы, энергоресурсы, транспорт). Например, вы «обсчитываете» проект модернизации производственного цеха. Получаете стоимость оборудования, считаете NPV от экономии ресурсов… и только в процессе монтажа оборудования выясняется, что в результате реализации проекта повышаются требования к качеству подаваемой воды, поэтому надо строить дополнительную фильтрационную станцию. Ваше оборудование требует мощности в 100 кВт, а мощность вашего трансформатора всего 80 кВт, поэтому нужно строить трансформаторную подстанцию. И так далее. Иными словами, вы правильно посчитали инвестиции в основную производственную линию, но не учли инвестиции в сопутствующую инфраструктуру. Подчас эти инвестиции могут превышать размер вложений в основное оборудование, не говоря уже о том, что такие вещи удлиняют сроки реализации проектов. В результате NPV проекта, которому вы так радовались, на деле начинает стремительно уходить в небытие. Поверьте, на практике это происходит очень часто.
Сюда же можно отнести и «ошибку сопровождения». В проект включают затраты на закупку основного оборудования или программного обеспечения, но забывают включить затраты на сопровождение этого оборудования и продуктов: оборудование требует технического осмотра и обслуживания, программное обеспечение – платы за обслуживание и техническую поддержку.
Что делать, чтобы не допустить ошибку инфраструктуры? При анализе всегда тщательно изучайте требования основного оборудования к ресурсам (воде, воздуху, электроэнергии) и прочим входящим материалам, к логистике этих материалов и готовой продукции (например, необходимое количество и размер складов цеха, наличие достаточной пропускной способности железнодорожных путей и т. д.).
Ошибка № 3 – «Ошибка узкого места»
Эта ошибка часто встречается в проектах, в которых расчет эффекта построен на повышении объема производства. Эффект таких проектов основан на дополнительной марже (выручка минус переменные издержки производства), которую можно получить от продажи дополнительного объема продукции. Обычно такие проекты предполагают некую модернизацию оборудования в каком-то узле производственной цепочки, загруженном на 100 %. Модернизация позволяет повысить производительность этого узла, что должно дать увеличение объемов выпуска. Эффект модернизации состоит в дополнительной маржинальной прибыли от продаж дополнительной продукции. Обычно этот эффект очень значителен.
Производительность участка в целом действительно определяется производительностью его узкого места. На рис. 5 общая производительность участка будет составлять 5 единиц в час, даже несмотря на то что станок А может производить 10 единиц продукта в час. В этом случае «расшивка» узкого места помогает увеличить общий выпуск продукции. Если мы увеличим производительность станка В на одну единицу, производство в целом сможет выпускать 6 единиц продукции в час. Как в этом случае посчитать экономический эффект расшивки? Он будет равен прибыли, которую получит компания от производства дополнительной единицы продукции. Чаще всего при увеличении производительности узкого места на небольшой процент производство дополнительных единиц продукции не потребует от вас увеличения издержек, кроме затрат на материалы и переменных затрат на энергоресурсы. Таким образом, экономический эффект расшивки узкого места будет равен маржинальной прибыли от продажи дополнительной продукции.

Однако в каждый момент времени в технологической цепочке есть только одно «узкое место», которое лимитирует максимально возможный объем производства. Проблем в этом случае две:
● Можно неправильно определить узкое место.
● «Расшивка» одного узкого места приводит к появлению следующего.
Вот, например, схема простого производства (рис. 6).

Очевидно, что в данном процессе узким местом является окраска. Общая пропускная способность системы составляет 50 изделий в час. Предположим, что предлагается проект – купить дополнительное окрасочное оборудование, чтобы удвоить мощности по окраске. Часто бывает, что считают эффект на весь дополнительный объем производства (плюс 50 изделий в час). Однако из схемы очевидно, что реально объем производства повысится только до 75 шт. в час, так как после этого узким местом системы станет отгрузка. Чтобы повысить объем производства до 100 шт. в час, потребуются существенные дополнительные инвестиции на «расшивку» отгрузки, а затем и сборки. В этом случае экономический эффект проекта увеличения мощностей по окраске можно учитывать только на дополнительные 25 единиц. Такое уменьшение может заметно сказаться на окупаемости проекта. Об этом часто забывают.
Что делать, чтобы не допустить подобную ошибку? Прежде всего, надо точно определить узкое место системы. Для этого полезно провести анализ и сделать схему материальных потоков и мощностей производства с полным расчетом максимальных объемов на каждом участке цеха и между цехами (с учетом пропускной способности транспортной инфраструктуры), чтобы определить узкие места. Далее предлагаемые инвестиционные проекты по увеличению объема производства надо анализировать комплексно, чтобы понять, действительно ли они расшивают узкие места и до каких пределов. Вот, например, ряд проектов, которые суммарно должны расшить пропускную способность цеха производства стали металлургического предприятия (рис. 7). Как видите, расшивка достигается за счет комплекса проектов. Узким местом является скрапное отделение, хотя до начала проведения проектов узким местом оно не являлось.

Ошибка № 4 – «Ошибка вложенных проектов»
С этой ошибкой мы уже с вами встречались в кейсе Pearl Propylene. Несколько отдельных проектов включаются в состав одного, обычно с целью скрыть отрицательный NPV одного из проектов. Часто это случается в процессе «переговоров» инициатора проекта с подразделениями, от которых требуется выделение ресурсов. Переговоры проходят в стиле «я тебе дам, что ты хочешь, но взамен ты мне отремонтируешь или купишь вот это».
Иногда эта ошибка встречается, когда несколько последовательно идущих проектов связываются вместе. Например, вы считаете проект по приобретению более дорогих сменных запчастей для какого-то оборудования. Суть проекта – сменные части стоят дороже, но служат дольше. По совокупности получается экономический эффект. Сменную часть надо менять каждые три года, а NPV вы считаете на 10 лет (то есть на три с лишним цикла замены). Это неправильно. Считать проект и эффект от него надо на один цикл, то есть на три года. После этого вы должны будете принимать новое бизнес-решение (возможно, к этому моменту появится еще более эффективная сменная часть).
Ошибка № 5 – «Ошибка косвенных эффектов»
Эту ошибку вы также видели в ситуации с Merseyside. В этом случае в расчете проекта учитывается непосредственный эффект, приносимый объектом инвестиций (например, новым оборудованием), но при этом игнорируется влияние проекта на другие подразделения (другие цеха производства или другие подразделения компании в целом). В ситуации Pearl Propylene это была необходимость закупки новых цистерн для перевозки пропилена и необходимость снижения производства полипропилена на другом заводе. В рамках одного предприятия это может быть влияние изменений технологии в одном подразделении на производственный процесс другого.
Что делать, чтобы не допускать такой ошибки? На практике хорошо работает метод Пяти «А что дальше?». Его принцип сходен с принципом Пяти «Почему?», используемом в операционном менеджменте. Когда вы хотите докопаться до сути проблемы, можно построить анализ на принципе Пяти «Почему?» (рис. 8). Этот принцип позволяет добраться до причины сквозь внешние проявления проблемы.
По тому же принципу работает и схема Пяти «А что дальше?». Прорабатывая или анализируя инвестиционный проект, надо каждый раз задавать себе вопрос «А что происходит дальше?», стараясь понять, в каком месте заканчивается влияние проекта.

Как инвестиционный процесс работает на практике
В кейсе Pearl Propylene мы видели, что расчеты инвестиционных проектов выходят за рамки финансовой модели. Модель – это всего лишь инструмент для облегчения принятия бизнес-решения в рамках процесса рассмотрения инвестиционных проектов. Сам этот процесс необходим для того, чтобы сократить вероятность принятия и реализации невыгодных для акционеров компании проектов. Давайте рассмотрим, как инвестиционный процесс работает на практике, прежде всего в крупных компаниях.
Сначала мы увидим, где в корпоративной организационной структуре располагается инвестиционная функция, а затем посмотрим сам процесс, этап за этапом. По пути я дам некоторые рекомендации по поводу того, как наилучшим образом организовать инвестиционный процесс в реальности. Эти рекомендации – следствие моей практики. Они могут быть полезны тем, кто собирается построить в своей компании эффективный инвестиционный процесс.
Корпоративная структура
Стандартная корпоративная структура управления крупной компании в России, как правило, включает в себя три уровня (рис. 9):

На верхнем уровне компании находится корпоративный центр, роль которого может меняться в зависимости от организации, но в основном это некий единый центр управления общекорпоративными вопросами компании, такими как стратегия, финансирование, отчетность и т. д. Поскольку в крупные компании входят десятки разнородных предприятий, управлять ими всеми из корпоративного центра сложно. В связи с этим крупные компании в качестве следующего уровня управления создают дивизионы. Дивизионы управляют группами предприятий, объединенных по некоему признаку, в основном по продуктовому. Например, крупные вертикально интегрированные горно-металлургические компании обычно имеют три дивизиона: «Уголь», «Руда» и «Сталь». «Уголь» управляет шахтами. «Руда» – добычей руды (горно-обогатительными комбинатами). «Сталь» – металлургическими заводами и заводами, производящими конечную продукцию из металла (иногда конечные продукты выделяют в отдельный дивизион «Метизы»). Крупные нефтяные компании обычно имеют дивизионы «Разведка и добыча» (собственно добыча нефти, или так называемый upstream) и «Переработка и маркетинг» (нефтеперегонные заводы и заправки, или downstream). На третьем уровне управления крупной компании находятся сами предприятия, которые производят продукцию. Безусловно, существуют различные варианты организационных структур, которые мы не будем рассматривать здесь – это тема отдельной книги.
Инвестиционный процесс крупной компании учитывает многоуровневую структуру. Логика при этом проста – чем важнее проект (обычно чем выше инвестиции проекта), тем на более высоком уровне управления компании он рассматривается и контролируется. Вот, например, схема рассмотрения инвестиционных проектов крупной промышленной компании (рис. 10).

А вот распределение полномочий и ответственности по уровням управления в инвестиционном процессе (табл. 12).

Сами инвестиционные подразделения внутри каждой структуры управления могут располагаться по-разному. На практике я видел три основных варианта:
● В виде отдельной структуры. В этом случае в корпоративном центре имеется отдельный топ-менеджер с прямым подчинением генеральному директору компании, отвечающий за инвестиции (его должность называется, например, вице-президент по инвестициям). Соответственно, ему подчиняется инвестиционное подразделение. В этом случае обычно подобная же структура имеется и на уровне дивизионов, и на уровне предприятий (рис. 11).

● В составе финансового блока. В этом случае инвестиционное подразделение корпоративного центра подчиняется финансовому директору компании. Инвестиционные отделы на уровне дивизионов и предприятий подчиняются финансовому менеджеру соответственно дивизиона или предприятия (рис. 12).

● В составе стратегического блока. В этом случае инвестиционное подразделение в корпоративном центре подчиняется вице-президенту по стратегическому развитию. Поскольку на уровне предприятий в этом случае стратегических служб обычно нет (это задача корпоративного центра, максимум дивизионов), то на предприятиях главы инвестиционных отделов подчиняются обычно финансовому менеджеру предприятия либо директору по производству (рис. 13).

Все перечисленные варианты организационной структуры финансовой функции вполне жизнеспособны. Какого-то единственно возможного варианта здесь нет. Выбор оптимальной организационной структуры зависит от:
● личностных особенностей и специализации руководителей. Например, если финансовый директор компании сильный инвестиционщик, а директор по стратегии – нет, то логично, что инвестиционная функция будет подчинена финансовому директору;
● особенностей внутренней культуры компании. Если в компании делается акцент на грамотном управлении проектами и достижении результатов проектов в срок и в рамках бюджета, то инвестиционная функция может быть выделена в отдельный блок. Если акцентируется связь инвестиционных проектов со стратегией, то инвестиционный блок войдет в состав стратегического и т. д.
В этой книге мы не будем рассматривать особенности и порядок формирования организационных структур компаний – на эту тему есть специальная литература. Давайте лучше, узнав, кто реализует инвестиционный процесс в крупной компании, посмотрим на сам процесс.
Инвестиционный процесс
Что включает в себя понятие «инвестиционный процесс»? Я разделяю его на четыре основных этапа.
1. Подготовка проекта к рассмотрению.
2. Рассмотрение проекта и принятие решения по нему.
3. Реализация и текущий мониторинг внедрения проекта.
4. Анализ результатов проекта после его завершения.
Я расскажу с точки зрения своего опыта, как выглядит (вернее, как должен выглядеть) инвестиционный процесс в крупной производственной компании. Детали процесса в разных компаниях могут различаться, но в целом обычно все выглядит стандартно. На сайте http://www.gerasim.biz вы сможете найти образцы основных документов, используемых в инвестиционном процессе.
Подготовка инвестиционных проектов
Большинство проектов капитальных вложений инициируются на уровне заводов (иногда в компаниях их называют «активами» или «промышленными площадками»), что неудивительно: промышленные площадки производят продукты, и кто, как не они, лучше знает, какое оборудование необходимо покупать и какие модернизации нужно производить.
Первичная подготовка проекта проводится инициатором (человеком или подразделением), который предлагает проект и наиболее в нем заинтересован. Это нормально: тот, кто больше всех заинтересован в проекте, должен нести наибольшую нагрузку при его проработке. Но менеджеры линейных подразделений обычно не являются специалистами в денежных потоках и инвестиционном анализе, поэтому, как правило, на каждом уровне управления существует инвестиционный отдел, задачей которого является подготовка анализа инвестиционных проектов. Иногда эту роль выполняют планово-экономические отделы.
При анализе специалисты-инвестиционщики строят финансовые модели в Excel, совместно с другими службами предприятия и подразделениями компании анализируют данные, необходимые для подтверждения предположений, и вообще готовят пакет документов, необходимый для рассмотрения проекта.
Здесь хотелось бы упомянуть несколько моментов.
Во-первых, обычно на уровне корпоративного центра формируются методология оценки инвестиционных проектов и единые стандарты этой оценки. Стандарты, как правило, включают в себя:
● требования к процедуре рассмотрения инвестиционных проектов;
● единый набор инвестиционных форм;
● макроданные, которые необходимо использовать всем предприятиям при оценке инвестиционных проектов (единая ставка дисконтирования, курсы валют для пересчета, уровень инфляции, цены на основные входящие компоненты и готовую продукцию и т. д.);
● требования к отчетности по инвестициям;
● критерии принятия или отклонения инвестиционных проектов.
Обычно критерии устанавливают следующие:
● NPV проекта должен быть положительным;
● DPP не должен быть больше 6–8 лет (у разных компаний по-разному);
● IRR не должен быть ниже ставки дисконтирования плюс некий процент.
Вот, например, критерии принятия инвестиционных проектов некоторых российских компаний (табл. 13).

Для чего нужны стандарты? Во-первых, единые стандарты позволяют корректно сравнивать инвестиционные проекты. Представьте, есть два абсолютно одинаковых проекта, в которых два предприятия используют разные обменные курсы и уровень инфляции. В этом случае значения NPV двух проектов могут существенно отличаться, и, соответственно, проекты трудно будет корректно сравнить между собой.
Во-вторых, единые стандарты (методология, инвестиционные формы) дисциплинируют инвестиционщиков в построении моделей и минимизируют количество ошибок. Я очень рекомендую использовать во всех подразделениях компании для оценки инвестиционных проектов единые стандарты.
В-третьих, рекомендую каждый проект закрепить персонально за каким-то одним сотрудником инвестиционного подразделения. Всегда должно быть ясно, кто конкретно выполнял анализ и владеет подтверждающей документацией и информацией по проекту. На практике часто при рассмотрении проекта на уровне дивизионов и корпоративного центра возникают рабочие вопросы. Например, требуют подтверждения или уточнения предположения, использованные в модели. В этом случае необходимо наличие и контактные данные конкретного человека, который сможет дать квалифицированные ответы на все вопросы. Лучше, если по одному проекту контактным лицом будет один человек.
В-третьих, рекомендую ввести в инвестиционный процесс на этапе подготовки проекта к рассмотрению независимую проверку корректности модели и пакета документов по проекту. Ее могут выполнить соседнее подразделение (например, отдел бюджетирования и бизнес-планирования) либо специальные люди внутри инвестиционного подразделения. Например, когда я возглавлял инвестиционное подразделение на одном крупном промышленном предприятии, у меня была так называемая Группа анализа и контроля. Ее задачей была проверка предварительных версий расчетов инвестиционных проектов на предмет отсутствия ошибок, соблюдения методологии и вообще проверки расчетов на здравый смысл. Специалисты этой группы исправляли массу ошибок в расчетах инвестиционщиков. При подготовке проекта инвестиционщики ошибаются – все мы люди. Человек постоянно обновляет данные, исправляет модель. В результате глаз «замыливается» и часто, особенно в сложных расчетных моделях, появляются глупые ошибки. Сделав один раз проверку расчетов на корректность и исправив эти ошибки, можно значительно облегчить рассмотрение и принятие проекта в дальнейшем. Более того, само наличие независимого контроля заставляет инвестиционщика более ответственно подходить к подготовке проекта.
Далее несколько рекомендаций по проработке проектов и разработке их финансовых моделей.
● Информацию от подразделений запрашивайте официально, чтобы получить официальный письменный ответ (рис. 14). Если базировать оценку на неких устных ответах, часто потом при появлении вопросов или проблем в проекте человек отказывается от своего мнения или же просто оказывается, что он неправильно понял вопрос.

● Информацию от поставщиков по характеристикам и ценам на оборудование также получайте письменно – через технико-коммерческие предложения (см. пример на рис. 15). При отсутствии ТКП может возникнуть масса проблем: «неожиданно» изменится цена поставляемого оборудования («ой, извините, это мы без НДС вам цену дали»), его характеристики, условия поставки. Все это может привести к отрицательному фактическому NPV проекта.
● При проработке проекта часто возникает соблазн построить его расчет на экспертных оценках экономии, а не на вычислениях (так проще – не надо возиться со сложной моделью). Как показывает практика, это прямой путь к потере денег. Экспертная оценка – самый ненадежный способ оценки параметров инвестиционного проекта. На практике я встречал массу случаев, когда фактическая проверка экспертной оценки подтверждала ее явно чрезмерную оптимистичность и проект, якобы имеющий положительный NPV, в реальности имел NPV строго отрицательный. Всегда старайтесь базировать предположения на фактах – хронометраже операций, анализе производственных журналов, анализе технических характеристик оборудования. Если нет никакой возможности получить фактическое подтверждение предположений, используйте только письменные экспертные оценки (рис. 15). Они дисциплинируют людей, так как потом им придется держать ответ за свои слова. В письменном виде люди дают экспертные оценки гораздо более близкие к реальности.

● При согласовании расчетов проектов с различными подразделениями компании должен быть четко указан предмет согласования (рис. 16). Это поможет избежать некорректных комментариев, не относящихся к компетенции согласующего менеджера, или фраз вроде: «А я думал, что подписываюсь просто за то, что проект хороший».

Рассмотрение проекта и принятие решения по нему
После подготовки материалов по проекту необходимо принять решение: дать ему «зеленый свет», доработать в каких-то аспектах или забыть о нем, как о страшном сне. Как построен процесс принятия таких решений? Процедура рассмотрения обычно основывается на важности проекта для компании – чем более важен проект и выше его стоимость (выше цена ошибки), тем тщательнее он должен быть проанализирован. Это нормальное следствие управления рисками – более рискованные проекты должны тщательнее контролироваться, чтобы уменьшить вероятность принятия неправильного бизнес-решения. В больших компаниях работает принцип пирамиды, на «вершине» которой находится совет директоров, внизу – производственные предприятия (рис. 17).
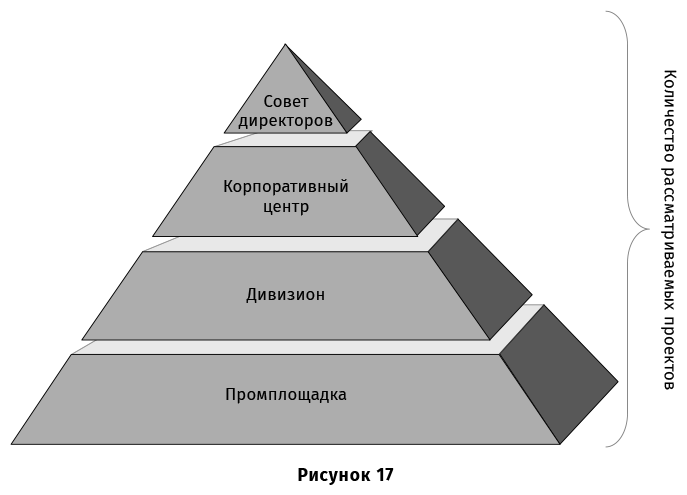
Большая часть инвестиционных проектов рассматривается и принимается на уровне предприятий. Более важные проходят на следующие уровни рассмотрения и принятия решений: проект сначала рассматривается на уровне предприятия и если получает одобрение, то передается на уровень дивизиона, затем на уровень корпоративного центра и т. д. Совет директоров утверждает только наиболее важные и существенные для компании проекты.
Перед рассмотрением анализ проекта должен пройти ряд согласований. Грубо говоря, на анализе ставится ряд подписей различных подразделений компании, которые говорят, что у них нет замечаний, либо вносят свои замечания и предложения по проекту. Для чего это нужно? Прежде всего, чтобы обеспечить всестороннюю проработку проекта. В инвестиционных проектах существует много нюансов – экономических, технологических, стратегических, коммерческих, финансовых и т. д. Не являясь специалистом во всех областях сразу, один аналитик при подготовке проекта не в состоянии учесть все. Для этого и необходимо дополнительное мнение соответствующих служб (см. методику определения согласующих служб в приложении к этой главе). Вторая важная роль согласования – возможность лишить менеджеров шанса «спрыгнуть» с проекта в процессе его внедрения, сделать их солидарно ответственными за результат. Если человек не подписался под проектом, он в любой момент может сказать что-нибудь вроде: «Ну, я же говорил, что делать все надо не так». Подпись дисциплинирует менеджеров. Она дает мотивацию искать возможности достижения целей проекта, а не придумывать все новые отговорки и причины, чтобы объяснить неудачу. Всегда можно сказать менеджеру: «У тебя была возможность высказаться – почему ты этого не сделал в момент обсуждения?» Понимая это, при согласовании менеджеры подходят к своим подписям не формально, а реально задумываются о рисках и будущем успехе проекта. В общем, согласование нужно и полезно.
Вместе с тем нельзя превращать процесс согласования в бесконечное хождение между подразделениями, на которое тратится огромное количество времени и сил. Вот несколько рекомендаций.
● В бизнес-процессе согласования ограничьте время согласования одним рабочим днем. На практике то, что не сделано за 24 часа, не будет сделано и за неделю. Один рабочий день – это вполне реальный срок практически любого согласования, проверено практикой. Безусловно, бывают ситуации, когда для проверки данных нужно больше времени. Например, лаборатории может понадобиться время для проведения какого-то эксперимента. Но это исключения, причины которых должны быть письменно обоснованы. На практике добиться такого короткого срока согласования трудно, но можно. Часто в больших компаниях работает инерция, когда, например, руководитель подразделения находится в командировке, и в его отсутствие заместитель боится принять решение. Во многом такая перестраховка может быть обусловлена «советской» культурой организации, с которой нужно бороться. Поверьте, достичь быстрого согласования можно – это вопрос организационной дисциплины, доверия менеджерам (и их доверия своим заместителям) и желания первого лица построить современную компанию. Полезно фиксировать в форме согласования время получения документа и время ответа – так легче выявить точки задержек согласования документов.
● В форме согласования инвестиционного проекта необходимо всегда указывать предмет согласования. Замечания соответствующего подразделения не должны выходить за рамки предмета согласования. В противном случае на согласование проекта будет уходить безумное количество времени. Каждый менеджер должен отвечать за свою область работы, поэтому, например, финансовая служба не должна давать замечания по техническим решениям проекта – это дело технических служб. Технические службы не должны давать замечания по стоимости инвестиций – это дело закупочной службы и т. д. Такой подход – нормальное применение механизма управленческой дисциплины, который упорядочивает работу любой компании. К сожалению, этот подход не всегда работает на практике, но к его выполнению надо стремиться (через принятие соответствующих регламентирующих документов, через изменение культуры организации и т. д.). Кроме того, наличие предмета согласования, прямо указанного в инвестиционной форме рядом с подписью менеджера и его ФИО, дает человеку возможность четко понять, за что именно он подписывается (рис. 18). В противном случае впоследствии могут возникать недоразумения, когда человек отказывается от согласования, потому что «думал, что подписывается за другое».

Далее проводится большое собрание, на котором решают, что делать с проектом. Проект может рассматривать как один человек (обычно первое лицо соответствующего уровня управления – генеральный директор завода, директор дивизиона либо генеральный директор компании), так и инвестиционный комитет, в который входят несколько менеджеров компании. Состав инвестиционного комитета может варьироваться, но обычно включает в себя следующих менеджеров:
● первое лицо соответствующего уровня управления в качестве председателя комитета;
● финансового менеджера соответствующего уровня управления (финансового менеджера завода, дивизиона или финансового директора компании);
● руководителя, отвечающего за инвестиции на соответствующем уровне управления (директора инвестиционного департамента);
● других топ-менеджеров соответствующего уровня управления (тут уже дело вкуса);
● представителя инвестиционного подразделения вышестоящего уровня управления. Это «делегат сверху». То есть в инвестиционный комитет промплощадки должен входить представитель инвестиционного отдела дивизиона. В инвестиционный комитет дивизиона – представитель инвестиционного отдела корпоративного центра. Для чего это нужно? Для управления рисками. Задача этого человека – следить за соблюдением методологии и принятием обоснованных решений. Он обычно не может запретить принятие проекта, но имеет право потребовать рассмотрения проекта на более высоком уровне перед его окончательным одобрением.
Обычно на заседание инвестиционного комитета приглашают всех, у кого были замечания по проекту (если кто-то из них не является членом комитета), чтобы дать людям возможность высказаться и определить, насколько их замечания критичны для проекта.
Решения инвестиционного комитета принимаются голосованием его членов либо его председателем. В российских компаниях обычно решение реально принимает один человек – первое лицо. Остальные, даже при голосовании, смотрят на то, какую позицию занял «генерал».
Как определить, на каком уровне должен рассматриваться проект – на уровне промплощадки, дивизиона, корпоративного центра или совета директоров? Как правило, есть ряд «барьеров», при превышении которых проект после одобрения на нижнем уровне должен быть передан на более высокий. Барьеры обычно следующие.
● Сумма инвестиций по отдельному проекту. Надо сказать, что при этом у некоторых менеджеров возникает соблазн «раздробить» большой проект на несколько мелких, чтобы избежать его передачи на более высокий уровень. Именно для таких ситуаций обычно в состав инвестиционных комитетов включают представителей более высокого корпоративного уровня управления.
● Общая сумма инвестиций за период. Здесь можно ввести ограничения как по общей сумме инвестиций, так и по сумме платежей, запланированных на период по проектам. Это две большие разницы – у вас может быть проект с инвестициями 1 млн руб., из которых в текущем году надо заплатить только 50 000 руб., а может быть проект с инвестициями 200 000 руб., которые надо полностью заплатить в текущем периоде.
● Отдельные лимиты инвестиций по проектам, которые не имеют положительного NPV. Дело в том, что у предприятий всегда будут проекты социальной направленности. Надо отремонтировать детский сад, построить спортплощадку для работников и т. д. Очевидно, что положительный экономический эффект у этих проектов будет отсутствовать. Но это не значит, что такие расходы надо полностью отметать – они являются частью социальных обязательств компаний, часто закрепленных в коллективных договорах с работниками. Выход прост: устанавливать некие лимиты по вложению денег в такие проекты.
Как определить конкретные цифры? Здесь надо исходить из здравого смысла. Инвестиционный комитет любого уровня обычно собирается не чаще, чем раз в месяц. На одном заседании реально рассмотреть всего несколько проектов. На уровне предприятия, например, можно рассмотреть 10–20 проектов, на уровне дивизиона 5–10 проектов (эти проекты сложнее и требуют более тщательного анализа), 3–5 проектов на уровне корпоративного центра, 1–2 проекта на уровне совета директоров. Итого получается, что на уровне корпоративного центра не должно рассматриваться более 20 проектов в год. Если вычесть повторное рассмотрение проекта (то есть когда в первый раз его отправили на доработку для разрешения каких-то вопросов), то останется реально 12–15 проектов в год. Соответственно уровни отсечения надо устанавливать таким образом, чтобы на уровень корпоративного центра не попадало в год более 12–15 проектов. Далее можно «подгонять» лимиты под эти реалистичные требования. Точно таким же образом устанавливаются лимиты и на уровне дивизионов, и на уровне предприятий.
Понятно, что при такой системе принятия решений большая часть проектов должна рассматриваться на уровне предприятий. Поэтому важно, чтобы на производственных площадках были грамотно обученные люди, хорошо понимающие концепции денежных потоков и NPV. Обучение этих людей – задача специалистов инвестиционных подразделений дивизионов и корпоративного центра, и в решении этой задачи, я надеюсь, им поможет эта книга.
Реализация и текущий мониторинг внедрения проекта
После принятия решения по проекту необходимо составить и согласовать план его внедрения. Составление плана внедрения и управление проектом – это тема отдельной книги. Здесь важно осветить несколько моментов.
Во-первых, любые инвестиционные платежи компании должны идти в рамках строго определенных проектов. Иными словами, не должно быть инвестиционных платежей (закупки оборудования, проектирование и т. д.), которые идут вне соответствия с неким, надлежащим образом утвержденным, инвестиционным проектом. Логика простая – уж коль скоро приняли инвестиционный процесс, все деньги должны расходоваться в соответствии с ним. Все платежи должны иметь некий идентификатор, который позволил бы понять, на какой проект были потрачены деньги и какие конкретно мероприятия этого проекта были ими оплачены.
Во-вторых, иногда у предприятий возникает необходимость потратить некие деньги на подготовку обоснования инвестиционного проекта – надо провести предварительное проектирование, сделать технико-экономическое обоснование проекта (не путать ТЭО с нормальным инвестиционным анализом; ТЭО – это некий довольно объемный документ (содержащий, впрочем, инвестиционный анализ), который по крупным проектам готовят проектные институты и который во многом сконцентрирован на технических деталях проекта; цель «заказа» ТЭО – подготовка технической составляющей проекта, так как инвестиционный анализ в этом документе обычно не соответствует корпоративным требованиям к их оценке), подготовить предварительный проект, основные технические решения, провести научно-изыскательские работы и т. д. Эти действия стоят денег. По моему опыту целесообразно выделить каждому предприятию некий «денежный мешок» на такие расходы, иначе в инвестиционные комитеты корпоративного центра будет приходить много недостаточно проработанных проектов.
В-третьих, после принятия решения инвестиционный комитет не должен забывать про проект. Ход внедрения проекта, исполнение пунктов плана его внедрения в срок и в рамках бюджета должны контролироваться. Обычно первая часть заседания любого инвестиционного комитета посвящается рассмотрению новых проектов, а вторая – мониторингу исполнения уже имеющихся. Необходимо, чтобы информацию о ходе внедрения проектов готовило инвестиционное подразделение (или другое подразделение, независимое от исполнителей проекта), специалисты которого должны докладывать членам комитета обо всех задержках во внедрении проектов. Они же должны отслеживать изменение экономических условий проекта. Если по какой-то причине он становится невыгодным или его NPV и прочие критерии сильно меняются, специалисты инвестиционного подразделения должны сообщить инвестиционному комитету о характере и причинах изменений, чтобы инвестиционный комитет мог принять решение о продолжении реализации проекта или его остановке. Если у проекта возникают проблемы организационного характера (надо придать кому-то ускоряющий пинок или изменить неэффективный бизнес-процесс внутри компании), состав инвестиционного комитета обычно достаточно авторитетен, чтобы решить эти проблемы.
Здесь надо сказать, что на практике ни один проект никогда не будет реализован в точности в те сроки и в тех объемах инвестиций, которые фигурировали в изначальном анализе. Часто возникает необходимость скорректировать сроки и инвестиции по проекту. При корректировке надо исходить из принципа целесообразности. В случае возникновения корректировки есть только два варианта действий:
● остановить проект до вынесения решения инвестиционным комитетом;
● продолжить внедрение.
Очевидно, что глупо останавливать проект с инвестициями в 1 млрд руб., если необходимо увеличить инвестиции на 100 000 руб. Но если инвестиции по нему надо увеличить в полтора раза – это уже повод задуматься и принять взвешенное решение. Иными словами, процедура должна исходить из разумности. Обычно если инвестиции проекта меняются в пределах 10–15 % и свыше определенной суммы (чтобы не было случаев, когда приходится останавливать слишком мелкий проект с инвестициями, например, в 100 000 руб. вместо 70 000 руб. для рассмотрения его «большим хуралом») и при этом он продолжает соответствовать всем критериям принятия инвестиционных проектов, установленным в компании, допускается его продолжение без дополнительного решения инвестиционного комитета. Если изменения более существенны – требуется рассмотрение проекта членами инвестиционного комитета (на специальном заседании или в рабочем порядке, например, согласовав новые параметры по электронной почте). То же самое касается и NPV. Обычно остановка проекта и дополнительное рассмотрение требуется, если NPV падает больше, чем на определенную сумму, и свыше 30 %.
Во время мониторинга также не забываем общее правило: если NPV без учета sunk costs стал отрицательным, проект надо останавливать. На самом деле не обязательно пересчитывать NPV всех проектов каждый день. Надо руководствоваться принципом разумности. Например, проводить пересчет только в контрольных точках проекта (перед подписанием контрактов на закупку основной части оборудования, после этапа проектирования и т. д.), а также в случае резкого изменения рыночных условий (скажем, после резкого изменения валютных курсов, как это было в России в конце 2014 г.).
Анализ результатов проекта после его завершения
Очень часто в инвестиционном процессе упускают этот этап и «забывают» о проекте после того как завершено внедрение. А между тем с практической точки зрения это, пожалуй, наиболее важный этап. Именно здесь становятся видны все «глюки» инвестиционного анализа. Вспомним, что целью инвестиционного анализа было не вычисление каких-то NPV. Целью реализации проекта было не выполнение ряда мероприятий, а зарабатывание денег для акционеров. Этап мониторинга после завершения проекта – источник самой ценной практической информации. Сбор, анализ и учет этой информации в дальнейших инвестиционных проектах – это совершенно необходимый компонент в инвестиционном процессе любой компании.
На самом деле подготовка к анализу результатов проекта должна закладываться еще на этапе подготовки инвестиционного анализа. На этом этапе надо определить, какие показатели в системе оценки работы компании должны измениться, а также как будет проверяться и подтверждаться изменение этих показателей и кто будет это делать.
Поверьте, на практике я встречал массу случаев, когда после окончания реализации проекта запланированные изменения экономических показателей не происходили. Это случалось по двум основным причинам:
● экономический эффект действительно отсутствовал или не соответствовал запланированному;
● экономический эффект был, но менеджеры сопротивлялись ужесточению требований, ведь эффект обычно подразумевает увеличение производственных планов или увеличение планов по прибыли.
В связи с этим при подготовке оценки проекта надо обязательно выполнять некоторые процедуры.
● Определять, какие конкретно бизнес-показатели будут ужесточены в результате реализации проекта. Под показателями имеются в виду производственные нормы, численность персонала, бизнес-планы, бюджеты и прочие элементы системы мотивации, от выполнения которых зависит оплата труда менеджеров.
● Заранее, еще в момент рассмотрения проекта, предупреждать соответствующих менеджеров о планируемом изменении этих показателей. Лучше всего получать от них письменные подтверждения о том, что они согласны с будущим изменением норм и бизнес-планов в соответствии с планом проекта.
● Заранее планировать в качестве одного из этапов плана внедрения мероприятия, необходимые для подтверждения экономического эффекта, включая сроки подтверждения, подразделения, ответственные за проведение соответствующих мероприятий, и т. д.
Если вы начнете планировать достижение результатов еще на этапе инвестиционного анализа проекта, то обнаружите некоторые любопытные вещи. Во-первых, вы увидите: если менеджеры понимают, что в результате проекта ужесточатся требования к ним, их экспертные оценки сразу станут гораздо более консервативными. Зато при реализации проекта они уже будут чувствовать полную ответственность за достижение этих показателей (сами ведь подписывались заранее).
Во-вторых, вы увидите, что по части проектов, имеющих самый замечательный расчет NPV, невозможно будет достоверно подтвердить достижение этого NPV. Например, я уже упоминал в книге проекты по внедрению нового программного обеспечения. Подтвердить их реальный экономический эффект практически невозможно. Почему? Дело в том, что на значения многих показателей влияют сразу несколько факторов. Например, в металлургии очень важный экономический показатель – расход кокса (в кг) на тонну выплавленного в доменной печи чугуна. На расход кокса влияет сотня разных факторов:
● содержание в коксе серы;
● количество мелкой фракции в железорудной шихте и коксе;
● температура доменного дутья;
● содержание кислорода в дутье;
● количество вдуваемого в печь природного газа;
● количество технологических простоев печи (время перевода печи на тихий ход) и т. д. и т. п.
Если в результате проекта меняется один из показателей (например, количество мелкой фракции в коксе), то положительный эффект у проекта может быть, но на практике его доказать будет очень сложно (придется проводить эксперименты, пофакторный анализ изменения расхода кокса, который все равно не даст абсолютно точный результат).
Что делать в таких случаях? Обращать внимание руководителей, принимающих решение, на то, что точно подтвердить расчетные цифры не удастся. В этом случае они либо могут отклонить проект, либо принять его, осознавая, что это надо делать даже без точного понимания полного экономического эффекта. Это нормально. Опять же, помните, что инвестиционный анализ и NPV – это инструменты, облегчающие принятие решения, но не заменяющие собой работу менеджеров.
Об успехах и трудностях в достижении запланированного NPV по проектам представители инвестиционного подразделения (или другого подразделения, которому поручен мониторинг проектов) докладывают на заседаниях инвестиционного комитета. Здесь иногда возникает вопрос, а когда прекращать отслеживание проекта, ведь со временем их в компании могут накопиться сотни, что требует серьезных человеческих ресурсов на постоянное отслеживание. Руководствоваться надо здравым смыслом. Если по проекту все понятно – план внедрения выполнен, изменения в производственные нормы внесены, то зачем дальше продолжать каждый месяц пересчитывать эффект? Можно признать проект завершенным.
Связь проектов со стратегией
В конце хотелось бы немного рассказать о том, где находятся инвестиции и инвестиционные проекты в структуре работы компании в целом. Общую логику рождения и реализации проектов я бы обрисовал следующим образом (рис. 19).

Если коротко, то мы начинаем от печки, то есть от стратегии. У компании должна быть стратегия своего развития. Стратегия – это общее направление движения компании. Но хорошая стратегия кроме общих слов о том, какой замечательной должна быть компания, где она хочет работать, что хочет делать и как будет бороться с конкурентами, должна содержать некие цифры, то есть целевые показатели работы компании. Достижение этих цифр требует реализации ряда проектов. Таким образом, стратегия превращается в инвестиционные проекты (поскольку практически у каждого проекта есть требования по деньгам, которые надо в него вложить). Вкупе инвестиционные проекты составляют инвестиционный портфель компании.
Когда вы проведете оценку всех предполагаемых инвестиционных проектов, сложив их финансовые модели вместе, вы сможете увидеть предполагаемую жизнь компании в цифрах – какой должна быть выручка, затраты, прибыль и т. д. Это будет стратегическая модель работы компании. Если получившиеся цифры не соответствуют целям стратегии, это повод подыскать дополнительные проекты либо изменить саму стратегию.
Глава 3
Ставка дисконтирования
В прошлых главах мы фокусировались на денежных потоках и дисконтировании, воспринимая ставку дисконтирования как данность. В этой главе мы увидим, откуда берется эта магическая цифра, что она означает и как ее высчитывать.
Начнем с небольшого экскурса в рынок ценных бумаг, чтобы понять, как определяется и измеряется риск вложений в акции различных компаний. Затем посмотрим, как оценка этого риска превращается в ставку дисконтирования, используемую в проектах капитальных вложений. Мы увидим, от чего она зависит, и потренируемся ее считать.
Рынок ценных бумаг и бета
Мы с вами уже знаем, что ставка дисконтирования измеряет риск проектов. Само по себе слово «риск» достаточно абстрактное. Как его измерить? Чтобы ответить на этот вопрос, сначала нам нужно немного разобраться, как работают рынки ценных бумаг.
Рынок и индексы
Итак, что такое рынок ценных бумаг? Это место, где торгуют ценными бумагами, или, иначе, фондовая биржа (stock exchange). Долгое время фондовые биржи были реальными местами, где собирались вместе торговцы ценными бумагами – брокеры. Физически эти места есть и сейчас, но также появилась возможность покупать и продавать ценные бумаги в электронном формате – через специализированное программное обеспечение. Самые известные и актуальные для России биржи это:
● Нью-Йоркская фондовая биржа (New York Stock Exchange, или NYSE);
● NASDAQ;
● Лондонская фондовая биржа (London Stock Exchange, или LSE);
● Московская биржа.
На каждой бирже торгуется определенный набор ценных бумаг (акции, облигации, фьючерсы, опционы и т. д.), который называется котировальным списком биржи. Этот набор формируется определенным образом – компания должна подать заявку на включение своих ценных бумаг в котировальный список соответствующей биржи (еще говорят «подать заявку на включение в листинг»).
Компании не обязаны включать свои акции и другие ценные бумаги в листинг только одной биржи. Акции одной компании могут обращаться на нескольких биржах одновременно. Например, акции «Татнефти» одновременно торгуются на ММВБ-РТС и LSE.
У каждой биржи есть свои правила работы, которые компания принимает, если она хочет, чтобы ее акции торговались на конкретной бирже (еще говорят «на торговой площадке»). Эти требования обычно касаются сроков и порядка раскрытия финансовой отчетности, а также ряда другой информации. На некоторых биржах к компаниям, которые на них котируются, применяются определенные дополнительные требования. Например, от компаний, акции которых торгуются на американских площадках, требуется соблюдение требований закона Сарбейнса – Оксли (подробнее о SOX смотрите мою первую книгу).
Если акция имеет листинг на бирже, ее можно продать и купить. По ценным бумагам обычно есть заявки на продажу, которые выставляют продавцы (например, заявка о готовности продать 100 акций Сбербанка по 240 руб.) и заявки на покупку (например, заявка на покупку 50 акций Сбербанка по 235 руб.). Разница между ценой покупки и ценой предложения по ценной бумаге называется спредом. Стоимость ценной бумаги называется курсом, или котировкой, бумаги. Обычно курсом является цена последней сделки по этой ценной бумаге на соответствующей бирже.
Как и на любом другом рынке, есть товар ходовой, а есть редкий. Ходовой товар – это обычно акции крупнейших и наиболее известных компаний. Такие акции часто называют «голубыми фишками». Эти акции очень ликвидны, то есть в любой момент времени их легко купить и продать, так как на них всегда есть значительное количество продавцов и покупателей. По таким акциям спред минимален. По менее ликвидным акциям ситуация чуть сложнее. Количество продавцов и покупателей здесь не такое большое, поэтому, во-первых, спред по таким акциям больше, чем по «голубым фишкам», и, во-вторых, такую акцию труднее купить или продать в нужный момент.
Биржи дают людям массу информации о котировках различных видов акций и других ценных бумаг (подробнее о ценных бумагах смотрите мою первую книгу). Но, пожалуй, наиболее значимыми для инвесторов показателями являются биржевые индексы. Что это такое? Индекс – некое среднее арифметическое курсов акций нескольких включенных в этот индекс компаний. Если точнее, то в индекс входит ряд компаний, каждая из которых имеет свою долю или «вес» в рейтинге. Соответственно, рейтинг является средним арифметическим курсов акций этих компаний, взвешенным по весам этих акций в рейтинге. Обычно в один индекс входит несколько десятков, а то и сотен компаний из разных отраслей промышленности.
Зачем нужны индексы? Они показывают общее направление движения рынка ценных бумаг. В любой торговый день акции компаний, входящих в какой-то индекс, могут падать или расти. Причем в один и тот же день акции одной компании, входящей в рейтинг, могут упасть, а в другой – подняться. Если бо́льшая часть акций в индексе поднимается, то, соответственно, растет и весь индекс. В этом случае мы можем сказать, что рынок ценных бумаг в целом или, иначе говоря, курс некоей «средней» акции, обращающейся на бирже, в данный день поднялся, скажем, на 1,5 %.
Наиболее известными значимыми для России индексами являются:
● Dow Jones (NYSE);
● S&P 500 (NYSE);
● NASDAQ Composite;
● индекс Мосбиржи;
● индекс РТС.
По движению индексов мы можем судить о том, что происходило с акциями компаний в данный день в целом. Помимо общих биржевых индексов, которые перечислены выше, существует также масса специализированных индексов. Принцип их вычисления тот же, но в них обычно входят компании из одной индустрии, например, только банки или только металлургические предприятия. Изменения этих индексов позволяют увидеть, что происходило «в среднем» с акциями компании определенного сектора экономики.
Риск на рынке
Мы уже говорили о том, что риск влияет на требования к уровню дохода, которые предъявляют к своим вложениям потенциальные инвесторы. А что такое риск в понимании финансов и рынка ценных бумаг? Риск в финансах – это возможные колебания прибыльности вложений. Например, от депозита в российском банке вы ожидаете возврата, скажем, 6 % годовых. Если этот депозит гарантирован государством (банк входит в российскую систему страхования вкладов АСВ, и сумма вклада меньше установленного законом максимума – на момент написания книги 1,4 млн руб.), то вы не ожидаете изменений в планируемом возврате. Вы ожидаете получить 6 %, а не 2 % или не минус 5 %, но в то же время и не 20 %. Иными словами, колебания ожидаемой доходности вклада для вас минимальны. Стало быть, минимален и риск вклада.
Но предположим, что, вместо того чтобы положить деньги на депозит, вы решили купить акции, например, Газпрома. Тут уже доход вам никто не гарантирует – курс акций может вырасти, но может и упасть. В то же время, если курс акций вырастет, вы можете заработать и существенно больше 6 % годовых.
Например, если бы вы купили одну акцию Газпрома в конце ноября 2018 года, она обошлась бы вам в 161 руб. В конце ноября 2019 года вы бы смогли ее продать уже за 257 руб. – доход 60 % годовых (рис. 20)! Очевидно, что возможность получения такого дохода – плата за риск возможных потерь. Если бы курс акций Газпрома за это время упал, вы бы получили убыток. Например, если бы вы продали акции Сбербанка не в ноябре 2019-го, а в конце декабря 2018 года, то вы бы потеряли существенную сумму (курс на тот момент упал до 147 руб. за акцию). Иными словами, риск – это возможный разброс дохода по вложениям. Чем выше возможный разброс, тем больше риск ценной бумаги или риск инвестиций (рис. 21, 22).


Примечание: на рисунке показано изменение курсов акций двух компаний в процентах к цене закрытия предыдущего торгового дня за месяц. Хотя в итоге курс акций обеих компаний вырос на 8 %, акции одной из компаний колебались в существенно более широком диапазоне – владение такой акцией несет в себе больший риск. С такими колебаниями к концу месяца ее курс по сравнению с акцией с низким риском мог упасть или подняться на куда большее значение, чем получившиеся по факту 8 %.
Итак, покупая ценные бумаги или вкладываясь в инвестиционный проект, вы рискуете. А можно ли как-то снизить этот риск? Можно. Давайте поговорим об основном приеме работы с рисками ценных бумаг.
Портфель – зачем он нужен?
Когда вы покупаете акции, вы формируете свой портфель акций. В вашем портфеле могут быть акции только одной компании, а могут быть и разных. Чуть выше мы говорили об индексах. Так вот, индекс, по сути, это портфель, состоящий из большого числа разных акций. У каждой из них есть свой риск (своя вариабельность колебаний курса, или волатильность). Что происходит, когда у вас в портфеле находится несколько акций? В этом случае волатильность вашего портфеля в целом будет падать. Например, у вас в портфеле две акции. У каждой из них ожидаемые колебания курса составляют плюс-минус 5 % в день. В этом случае вариабельность ожидаемого дохода от вашего портфеля из двух акций будет ниже 5 %. Конкретная цифра – это не среднее арифметическое. Она зависит от таких математико-статистических вещей, как, например, ковариация и коэффициент корреляции. В этой книге мы опустим сложное математическое объяснение и правила формирования портфелей – это удел специализированной литературы по ценным бумагам. Рассмотрим только «бытовую» логику, основанную на здравом смысле.
Дело в том, что курсы различных акций за один и тот же период времени изменяются по-разному. Например, курс первой акции, входящей в портфель, может упасть, а второй – подняться. Даже если обе акции поднялись, то вряд ли на одинаковые значения. В результате все эти разнонаправленные изменения «взаимоуничтожаются», то есть сглаживаются, так что доходность портфеля будет прыгать значительно меньше, чем доходность акций, входящих в портфель (рис. 23). Используя статистику, можно даже сформировать портфель, у которого будет заданная ожидаемая доходность и заданная ожидаемая вариабельность. Естественно, все это регулируется в определенных пределах. Невозможно сделать портфель с очень высокой ожидаемой доходностью и очень низкой ожидаемой вариабельностью. Доходность – это следствие риска. Чем выше доходность, тем выше риск, то есть возможная вариабельность дохода портфеля.

Примечание: вы видите, что колебания портфеля акций (портфель в данном случае состоит из двух акций с одинаковой ожидаемой волатильностью 5 % в день) будут ниже, чем колебания цены акций внутри этого портфеля, за счет того, что при усреднении колебания сглаживаются. Сглаживание (то есть снижение риска портфеля) будет тем сильнее, чем меньше связаны прямой пропорциональной зависимостью изменения курсов акций внутри портфеля (статистически выражаясь, чем ниже положительная корреляция их курсов, тем ниже волатильность портфеля). Если две акции имеют коэффициент корреляции минус 1 (то есть если положительное изменение курса одной акции на 1 % влечет за собой обязательное изменение курса второй акции на минус 1 %), то колебание доходности нашего портфеля будет нулевым – изменения курсов будут полностью взаимоуничтожаться. Таким образом, волатильность портфеля акций будет ниже, чем средняя волатильность каждой акции, входящей в этот портфель.
Чем больше акций в портфеле, тем ниже его волатильность (выше диверсификация) и больше усреднение. Отсюда следует, что одним из самых хорошо диверсифицированных портфелей будет биржевой индекс, так как в него входит большое количество акций. Бытовой совет, вытекающий из теории портфелей, – старайтесь всегда диверсифицировать свои вложения (в том числе личные), чтобы снизить общий риск вашего портфеля. Например, собственные сбережения можно инвестировать в набор инструментов: депозиты, облигации, акции, валюту, недвижимость и т. д. Диверсификация вложений позволит вам снизить вариабельность дохода на свои вложения при неизменности его ожидаемого значения.
Тем не менее даже у самого хорошо сформированного портфеля будет определенная волатильность, ведь значения биржевых индексов меняются каждый день как в сторону повышения, так и в сторону понижения. Полностью убрать волатильность стоимости портфеля за счет добавления в него все новых ценных бумаг не получится. Что из этого следует? У каждой акции есть два вида риска: риск, который вы можете ликвидировать за счет формирования портфеля (по-научному – несистематический риск), и риск, который с помощью формирования портфеля вы убрать не сможете (систематический риск).
Систематический риск для акций одной компании зависит от двух основных факторов:
● индустрии, в которой работает компания;
● финансовой политики компании.
Очевидно, что есть более и менее рискованные виды бизнеса. Например, вы можете вложить деньги в разработку новой компьютерной программы, которая, хотя и является потенциально многообещающей, не имеет ни имени на рынке, ни клиентов-пользователей. У вас вообще нет полной уверенности в том, что эту программу можно будет успешно написать. Очевидно, что бизнес разработки такой программы более рискован, чем, скажем, существующий уже 20 лет успешный бизнес по выпечке хлеба, который имеет своих постоянных клиентов, имя на рынке, да и вообще выпускает продукт первой необходимости, который не перестанут употреблять в любой финансовый кризис. В этом случае мы можем сказать, что систематический риск вложений в новую компанию по разработке программного обеспечения более высокий по сравнению с риском вложения денег в акции хлебопекарной компании.
Кроме того, компания, которую менеджеры «нагрузили» долгами по самое «не хочу», очевидно, будет более рискованна, чем компания из той же индустрии, но без долгов. Из-за финансовых проблем она в какой-то момент может стать банкротом. Систематический риск владения акциями компании с долгами будет выше, чем риск владения акциями компании без долгов. Но мы еще будем подробнее говорить с вами о структуре капитала в соответствующей главе этой книги.
Как же измерить систематический риск акций какой-то компании в отдельности? Метод измерения существует, и давайте сейчас с ним познакомимся.
Знакомьтесь: бета – основа оценки риска
Логика оценки риска отдельной акции примерно следующая: мы оцениваем волатильность доходности этой акции по сравнению с рынком ценных бумаг в целом. Наиболее подходящим показателем доходности рынка является крупный биржевой индекс, например Dow Jones или Мосбиржа. Чтобы оценить рискованность акции, мы можем сравнить изменение ее курса с изменением значения индекса за определенный, достаточно большой промежуток времени (рис. 24).
На графике показано, насколько каждый день изменялся курс акций компании и насколько при этом изменялся рынок в целом (значение биржевого индекса). Как вы видите, определенная корреляция курса акций компании с рынком есть. Если рынок растет, то курс акций этой компании обычно тоже растет, и наоборот. Но каково это ожидаемое соотношение? Для ответа на вопрос мы можем использовать статистику и построить линию тренда (рис. 25).
В данном случае линейное уравнение тренда, которое в общем случае имеет форму Y = A × X + B, будет выглядеть как Y = 1,8248 × X – 0,0045. Что это означает? Физический смысл линии тренда примерно следующий:


● При изменении рынка (биржевого индекса) на 1 % мы ожидаем, что курс акций данной компании изменится в ту же сторону на 1,82 %.
● Действительно, чисто математически уравнение линейного тренда выглядит как Y = AX + B (это из школьной программы). Коэффициент A в этом случае показывает, насколько изменится значение Y при изменении X на единицу. Тренд не означает, что данное изменение произойдет в 100 % случаев. Тренд показывает лишь тенденцию, ожидаемое значение.
В финансах коэффициент А получил название «бета» и, соответственно, обозначается греческой буквой β. В данном случае мы можем сказать, что значение бета этой компании равно 1,82. Бета – очень важный коэффициент, который определяет риск акций компании. Риск компании определяется в сравнении с рынком. В нашем случае компания с β = 1 имеет такой же риск, как и рынок в целом. При β = 2 акции компании в два раза более «рискованны», чем рынок, и т. д. Обычно данные по бетам акций компаний доступны в интернете на сайтах, посвященных рынкам ценных бумаг, таких, например, как http://finance.yahoo.com (рис. 26) или http://ru.investing.com (рис. 27).


Когда у вас есть информация по бете компании, все замечательно. Но что делать, если такой информации нет, например, если акции компании не торгуются на бирже? В этом случае нам надо вспомнить, что риск компании состоит из двух частей: бизнес-риска индустрии и риска финансовой политики. Бизнес-риск компаний из одной области бизнеса одинаков. Риск финансовой политики определяется соотношением между собственным и заемным капиталом – это важный фактор для акционеров компании. Чрезмерное увлечение долговыми обязательствами может легко привести компанию к банкротству. Иными словами, с увеличением доли заемного капитала в общем капитале компании (левериджа), увеличивается и риск акционеров. Соответственно бета компании с увеличением доли заемного капитала в общем капитале компании возрастает. Зависимость можно выразить примерно следующим образом:

где:
βe – бета акций компании с учетом левериджа (то есть фактическая бета акций);
βa – бета акций компании, если бы она не использовала заемные средства, а на 100 % финансировалась бы только за счет собственного капитала (по-английски – all-equity beta), мы будем называть ее «чистая бета»;
E – процент собственного капитала в общей структуре капитала компании;
D – процент заемного капитала в общей структуре капитала компании.
Итак, чтобы получить бету частной компании, надо проделать следующие шаги.
1. Найти публичные компании для сравнения с целевой (компании, работающие в том же виде бизнеса, что и целевая компания).
2. Вычислить фактические беты этих компаний.
3. Вычислить D и E выбранных компаний.
4. Убрать эффект левериджа (структуры капитала) из бет выбранных компаний с помощью формулы:

5. Из полученных значений вывести чистую бету целевой компании (например, взяв среднее арифметическое для всех полученных значений βa выбранных компаний).
6. Ввести обратно эффект левериджа для целевой компании, взяв фактические или целевые значения D и E, с помощью формулы:

Но вернемся к тому, с чего начинали. Как описанная выше модель оценки риска поможет нам определить ставку дисконтирования, которую должна применять компания для своих проектов? Как вы уже, наверное, поняли, такой метод есть. Он называется моделью оценки капитальных активов (Capital Asset Pricing Model, или CAPM, читается «си-эй-пи-эм»). Сначала мы используем его, чтобы найти ставку дисконтирования для оценки компании в целом, а потом поговорим о том, как получить ставку дисконтирования для отдельных проектов компании.
Модель оценки капитальных активов (CAPM)
Логика САРМ построена на сравнении рискованности акций компании с рынком и выглядит примерно следующим образом:
● В мире существуют активы, риск по которым очень низкий (прежде всего это государственные облигации США). Можно сказать, что это безрисковые ценные бумаги. Они приносят доход по определенной ставке rf (безрисковая ставка, или risk-free rate). Государственные облигации имеют разные сроки погашения. Обычно в качестве безрисковой ставки ориентируются на долгосрочные государственные облигации (20–30-летние).
● Поскольку акции или рынок ценных бумаг в целом несут в себе определенные риски (они периодически переживают взлеты и кризисы), логично, что доходность рынка в целом должна быть выше безрискового уровня. Разница между безрисковой ставкой и доходностью рынка называется «риск-премия рынка» (market risk premium). Риск-премию рынка несложно посчитать – достаточно посмотреть на ежегодный рост индексов за некий период времени и сравнить его с доходностью государственных облигаций США. Разные исследования за разные периоды времени показывают разные данные, но сходятся во мнении, что в среднем риск-премия рынка равна от 8 до 9 %. На практике я бы рекомендовал пользоваться этой цифрой, хотя иногда в периоды надувания пузырей на фондовом рынке риск-премия, которую используют в оценке, может составлять и меньшую цифру. Я встречал случаи, когда использовалась риск-премия рынка в 2,5 %, потому что, по словам одного инвестиционного банкира, «иначе трудно объяснить те курсы акций, которые существуют на рынке в данный момент времени». Итак, доход по акции зависит не только от безрисковой ставки, но и от риск-премии рынка (rm).
● Ожидаемый доход по разным акциям (ke) зависит от риска этих акций, то есть от значения βe. Если βe = 1 (то есть акция имеет такой же риск, как и рынок в целом), то ожидаемая доходность по ней должна составлять безрисковый доход плюс риск-премия рынка (rf + rm). Но что делать, если βe ≠ 1? В этом случае ожидаемая доходность пропорциональна риску акции, иными словами, ke = rf + βe × rm. Это тот доход, который ожидают получать акционеры на свои акции. Например, если βe = 2, то акция в два раза рискованнее рынка в целом, поэтому инвесторы требуют ожидаемую премию к безрисковому уровню дохода в два раза выше стандартной риск-премии рынка.
Итак, в результате мы получаем формулу определения доходности акции, или, иначе, формулу определения стоимости собственного капитала компании (под какой процент ей будут готовы дать деньги акционеры) с учетом ее бизнес-риска:
ke=rf + βe × rm.
Эта формула была выведена в 1970-х годах и де-факто стала основой оценки акций компаний, а также основой оценки ставки дисконтирования для инвестиционных проектов.
•••
Чтобы лучше понять применение этой концепции, давайте разберем кейс Ameritrade.
Во время чтения кейса постарайтесь ответить на следующие вопросы:
● Какова ваша оценка безрисковой ставки доходности на капитал для оценки Ameritrade (risk-free rate)? Почему?
● У Ameritrade очень небольшая история обращения акций на бирже. Как в этом случае вы предлагаете оценить бету компании? Какие компании из предлагаемых в кейсе вы выберете в качестве базовых для вычисления беты Ameritrade? Почему именно их?
● Используя данные из файлов кейса (смотрите материалы книги на http://www.gerasim.biz), высчитайте бету и стоимость капитала Ameritrade.
Кейс 2
Стоимость капитала в Ameritrade

В середине 1997 года Джо Рикеттс, генеральный директор компании Ameritrade Holding Corporation, начал реализацию новой стратегии компании, которую он сформулировал в начале 1997 года. Успех стратегии основывался на увеличении количества клиентов и снижении издержек на обслуживание одного клиента за счет использования технологий автоматизации операций, а также существенного увеличения расходов на рекламу. Реализация этой стратегии требовала значительных инвестиций в информационные технологии и рекламу. Общий объем расходов был беспрецедентным для компании. Чтобы оценить, сможет ли рост будущих денежных потоков оправдать такие значительные вложения, Рикеттсу было необходимо оценить риск проекта.
История Ameritrade
Компания Ameritrade основана в 1971 году. Она была пионером в индустрии розничных брокерских услуг с низкой комиссией, позволив простым американцам приобщиться к инвестированию в ценные бумаги. Компания ввела в оборот множество новых приемов, которые позволили индивидуальным инвесторам найти свой путь на фондовом рынке. Например, в 1988 году Ameritrade впервые ввела в действие автоматизированную телефонную систему размещения заказов на покупку акций, в 1994-м она стала первой компанией, которая предлагала клиентам возможность торговли ценными бумагами через интернет.
Стратегия постоянных инноваций себя оправдывала (табл. 14, 15). В марте 1997 года компания провела IPO, выручив за счет продажи акций инвесторам $22,5 млн. Дополнительные средства позволили Ameritrade продолжить свои инвестиции в современные технологии и активный маркетинг, что помогло компании значительно увеличить свою долю на рынке.


Источники заработка Ameritrade
Основными источниками дохода компании были комиссионные и процентные платежи клиентов. Комиссионные доходы состояли из доходов от брокерских комиссий за проведение сделки, заказанной клиентом. Процентные доходы компания получала в двух случаях. Во-первых, Ameritrade начисляла проценты по счетам клиентов, на которых образовался отрицательный остаток (фактически проценты за кредит). Во-вторых, Ameritrade имела право частично (в пределах, разрешенных SEC) инвестировать денежные средства, которые были на счетах клиентов. Эти средства компания обычно вкладывала в ликвидные ценные бумаги, получая прибыль от их последующей продажи.
Доходы Ameritrade были тесно связаны с состоянием рынка ценных бумаг. Кризисы на рынке негативно сказывались на потоке заказов от клиентов. Например, в 1988 году, после кризиса на фондовом рынке США 19 октября 1987 года, доходы компании упали на 20 %.
Работа Ameritrade отличалась от других брокерских фирм ориентацией именно на брокерское обслуживание. Традиционные брокерские фирмы, такие как Merrill Lynch, помимо непосредственно брокерских услуг предоставляли клиентам также инвестиционно-банковские услуги, организовывали управление активами клиентов. Доходы от этих видов услуг частично компенсировали фирмам падение комиссионных доходов в периоды спада рынка, так что доходы традиционных брокеров по сравнению с Ameritrade были менее подвержены колебаниям фондового рынка.
Предполагаемые инвестиции и стоимость капитала
Рикеттс планировал упрочить позицию компании за счет привлечения большого числа клиентов. Цель была сделать Ameritrade ведущим в мире брокером по количеству сделок. Стратегия заключалась в агрессивном снижении цен, технологических улучшениях и больших вложениях в рекламу. Все это, с одной стороны, должно было дать приток новых клиентов, а с другой – снизить затраты на одного клиента, ведь издержки на обслуживание системы электронной торговли через интернет в пересчете на одного клиента были почти нулевыми. Требовались только большие первоначальные затраты на создание такой системы.
Для реализации новой стратегии, во-первых, Ameritrade намеревалась снизить комиссию с $29,95 до $8 за транзакцию для всех заявок, поданных через интернет. Конечно, основные конкуренты Ameritrade, такие как E*Trade и Charles Schwab, могли ввязаться в ценовую войну с Ameritrade. Поэтому, чтобы обеспечить победу в этой войне, Рикеттс решил сделать компанию не только онлайн-брокером с самыми низкими комиссионными, но и онлайн-брокером с самыми низкими издержками. Одновременно с этим он хотел повысить надежность работы системы Ameritrade, чтобы предотвратить ее зависания и проблемы со входом клиентов – целью была поставлена 100 %-ная надежность и доступность системы. Предполагаемые затраты на технологические улучшения должны были составить более $100 млн. Кроме того, Рикеттс также планировал увеличить рекламный бюджет Ameritrade до $155 млн на два ближайших (1998–1999) года.
Чтобы измерить финансовый эффект от рекламной кампании и инвестиций в технологии, нужно было оценить риск проекта. План был бы эффективен, только если бы дополнительная прибыль была больше стоимости привлекаемого капитала. Джо Рикеттс был уверен, что его роль как генерального директора заключалась в максимизации доходов акционеров. Рикеттс считал, что необходимый возврат на капитал был достаточно высоким – в районе 30–50 % годовых. Но существовали и другие варианты. Например, не так давно финансовый аналитик компании CS First Boston, освещающий деятельность Ameritrade для внешних инвесторов, при оценке рыночной стоимости акций Ameritrade использовал ставку дисконтирования в 12 %. Финансовый директор Ameritrade использовал ставку дисконтирования в 15 %. Некоторые менеджеры Ameritrade считали, что в качестве стоимости капитала надо вообще использовать стоимость заемного капитала (кредитов), которая оценивалась в 8–9 %.
Существовал и еще один интересный вопрос: а в какой отрасли бизнеса работала Ameritrade? Была ли она брокером или интернет-компанией? В своем недавнем отчете аналитики инвестбанка ABN-AMRO оценивали Ameritrade в сравнении с интернет-компаниями, такими как Yahoo и Netscape.
Чтобы оценить стоимость капитала, Джо Рикеттс привлек консультанта. (Информация, использованная консультантом, дана в табл. 16 и 17, а также в виде файлов в разделе материалов по книге на сайте http://www.gerasim.biz.)


Примечание: некоторая дополнительная информация в силу ее большого объема помещена только в файлах на http://www.gerasim.biz.
Какова же была стоимость привлекаемого капитала для Ameritrade?
Разбор полетов Ameritrade
Стоимость капитала Ameritrade складывается из трех компонентов формулы CAPM, о которых мы говорили выше:
● доходности безрисковых вложений;
● риск-премии рынка;
● бизнес-риска компании (беты).
Давайте разберем все три компонента в кейсе Ameritrade.
Безрисковая доходность
Напомню, что безрисковыми активами (по крайней мере наименее рискованными из существующих) можно считать облигации казначейства США. Но какие именно? У нас есть очень разные варианты – от трехмесячных до 50-летних. У нас есть исторические и текущие рыночные данные по доходности. В общем, вариантов хватает.
Логика при выборе следующая:
● Во-первых, надо брать текущую, а не историческую доходность. Историческая доходность включает в себя периоды низкой и высокой инфляции, низких и высоких процентных ставок и т. д. При определении ставки дисконтирования нас интересуют требования инвесторов, которые они предъявляют к компании в данный момент. Эти ожидания доходности будут основываться на текущих рыночных условиях.
● Во-вторых, для сравнения необходимо брать облигации, совпадающие по длительности с длительностью проекта, так как ожидания инвесторов по доходности различаются в зависимости от предполагаемого срока вложения денег.
Как вы видите, в зависимости от длительности обращения даже государственной облигации инвесторы требуют от нее разную доходность. По краткосрочным трехмесячным казначейским векселям текущая доходность составляет 5,24 %, по 50-летним – 6,61 %. Нам нужно найти облигации, которые по длительности были бы наиболее близки к проекту. Исходя из вышесказанного, я бы рекомендовал использовать в качестве безрисковой ставки для проекта Ameritrade текущую доходность по 10-летним государственным облигациям, то есть 6,34 %.
Риск-премия рынка
Проблема с риск-премией рынка заключается в том, что найти данные по текущей риск-премии достаточно сложно. Таких данных нигде нет, поэтому для вычисления обычно приходится пользоваться исторической риск-премией с коррекцией на текущую рыночную ситуацию.
Исторические данные дают нам некоторый выбор: от 8 % (14 %-ная историческая среднегодовая доходность по акциям минус 6 %-ная историческая среднегодовая доходность по долгосрочным облигациям) по «более свежим» данным (1950–1996 годы) до 7,2 % (12,7 % – 5,5 %) по наиболее полным историческим данным. Какую цифру брать? Здесь нет абсолютно точного рецепта. Каждый аналитик решает для себя самостоятельно. Я бы при оценке ориентировался на значение в районе 8 %.
В периоды подъема рынка, если посмотреть на оценку акций компаний и заложенную в ней риск-премию рынка, мы можем увидеть подразумеваемую премию гораздо ниже 8 %. В периоды кризисов – наоборот, гораздо выше.
Кстати, здесь кроется и объяснение кризисов и подъемов курсов акций на фондовых рынках. Например, чем был обусловлен подъем фондового рынка в России в 2003–2008 годах? Можно, конечно, говорить о высоких ценах на нефть, но в основе своей это была переоценка риска инвесторами. Что происходит, когда инвесторы начинают оценивать рискованность вложений в акции российских компаний как снижающуюся? Грамотные инвесторы при оценке компаний обычно строят DCF-модели. Компания ведь, по сути, один большой бизнес-проект, который можно оценить так же, как и любой другой инвестиционный проект. Так вот, построив модель, инвестор должен найти ставку дисконтирования для этой модели. В этом случае, если инвестор оценивает риски России и российских компаний как снизившиеся, он заложит в модель более низкую риск-премию. А чем ниже ставка дисконтирования, тем выше NPV и, соответственно, тем выше тот прогнозный курс акций, который получает инвестор (курс акций в глазах инвестора – это NPV компании, деленное на количество акций в обращении). В этом случае инвестор получит более высокий прогнозный курс акций и, соответственно, купит акции компании. Высокий спрос со стороны инвесторов в этом случае поднимет рыночную цену акций российской компании.
В периоды кризисов все происходит в обратном порядке. Инвесторы начинают оценивать риски вложений в акции российских компаний как более высокие. Ставки дисконтирования растут – NPV модели (читай, прогноз курса акций) снижается. Инвестор продает акции. Вот вам и кризис на фондовом рынке.
В итоге при расчете ставки дисконтирования для Ameritrade мы будем пользоваться риск-премией в 8 %.
Бета
Как вы уже знаете, риск компании, то есть ее бета, определяется бизнес-риском компании, то есть рискованностью той области бизнеса, в которой компания работает, а также ее структурой капитала. Структура капитала Ameritrade на 100 % состоит из собственного капитала, так что основу беты будет определять бизнес-риск компании. Поэтому прежде всего нам нужно разобраться, в каком бизнесе работает Ameritrade. Есть несколько вариантов: традиционная брокерская компания, интернет-компания или что-то еще.
Во-первых, мне кажется, нельзя сравнивать Ameritrade с интернет-компаниями. Интернет – это всего лишь способ ведения бизнеса, а его видов в интернете великое множество. Так что сравнение Ameritrade с Yahoo трудно назвать корректным.
Во-вторых, давайте сравним бизнес Ameritrade с универсальными компаниями, работающими в сфере инвестиционных услуг, такими как Merrill Lynch. Бизнес похож, но Ameritrade более рискованна – в периоды спада ее доходы падают сильнее доходов компаний, оказывающих дополнительные инвестиционные услуги.
Остаются только специализированные брокеры, бизнес которых наиболее близко похож на бизнес Ameritrade.
Зачем нам эти рассуждения? Проблема в том, что акции Ameritrade торгуются на рынке в течение очень короткого промежутка времени и, если посчитать их бету по фактическим данным, она может получиться неверной – доступная выборка очень мала. Поэтому при вычислении беты нам придется полагаться на беты компаний, сравнимых с Ameritrade, но находящихся в листингах бирж значительно дольше. И в этом случае очень важно правильно выбрать базовые компании для сравнения – они должны быть сопоставимы (по-английски – comparables). В случае с Ameritrade наиболее близкими и подходящими на роль базовых будут Charles Schwab, Quick & Reilly, а также Waterhouse Investor Services. Их-то мы и будем использовать для вычисления беты Ameritrade.
Как вычислить беты базовых компаний на основе выданных данных (см. файлы на http://www.gerasim.biz)? Мы уже говорили, что это можно сделать с помощью анализа поведения акций этих компаний в сравнении с поведением фондового рынка в целом (в качестве рынка мы используем средневзвешенное значение основных американских биржевых индексов S&P500 и NASDAQ). Кроме того, важен и срок, за который вычисляется бета. Не имеет смысла вычислять бету компании больше, чем за последние 3–5 лет. За это время бизнес и рискованность компании могли сильно измениться. Поэтому в данном примере беты для всех компаний мы будем считать за пятилетний период (1992–1996 годы).
Для этого построим небольшую модель, показывающую процентные изменения курсов акций и значений индекса на периодической основе, в нашем случае помесячно (см. файл на http://www.gerasim.biz), в которой надо будет вычислить коэффициент линии тренда. Это можно сделать с помощью надстройки Excel, которая называется «пакет анализа» (входит в стандартную поставку программы). В пакете анализа выбираем «Регрессия», в качестве данных по оси х выбираем данные индекса, по оси y – данные по изменению курса акций компании. Если вы все сделали правильно, то, например, по Charles Schwab вы получите следующие значения (табл. 18).

В данном случае коэффициент переменной Х1 и есть бета Charles Schwab (не будем обсуждать другие показатели – это удел учебника по статистике). Аналогичным образом калькулируются и беты для Quick & Reilly (β = 2,2) и Waterhouse Investor Services (β = 3,2). Обратите внимание, что значения беты компаний различаются, особенно это касается Waterhouse. Почему? Все дело, как мы уже говорили, в разном соотношении собственного и заемного капитала этих компаний. Нам нужно убрать этот эффект и получить чистую бету каждой компании, то есть такую бету, как если бы компания на 100 % финансировалась только за счет собственного капитала. Для Waterhouse отношение долговых обязательств к рыночной стоимости акций компании (обратите внимание, именно к рыночной, а не бухгалтерской – при вычислении ставки дисконтирования используйте только рыночную стоимость собственного капитала) составляет 0,38. Текущая фактическая бета составляет 3,2. Соответственно, чистая бета Waterhouse Investor Services составит:

Повторив упражнение для остальных базовых компаний, сведем данные в таблицу (табл. 19).

Вот мы и получили бету Ameritrade. В нашем случае ее значение составит 2,1. Поскольку в 1997 году у Ameritrade не было банковской задолженности (вся ее задолженность – это краткосрочная торговая задолженность перед клиентами, то есть компонент оборотного капитала), то учитывать эффект левериджа в бете Ameritrade не нужно. Интересно, что по факту бета компании в 1997–2000 годах составила 2,3. Учитывая, что леверидж компании в этот период немного повысился, мы с вами очень близки к истине!
Повторим, что правильный подбор базовых компаний исключительно важен. Обратите внимание, что чистые беты базовых компаний были очень сходны. А каковы чистые беты компаний, работающих в области традиционных инвестиционных услуг? Проделав примерно ту же работу, что и для базовых, мы можем получить эти данные (табл. 20).

Как вы видите, оценка риска компаний, оказывающих инвестиционные услуги, которую им дают инвесторы, значительно ниже, чем оценка инвесторами риска «чистых» брокеров. Мы были бы неправы, если бы для сравнения бет использовали их и это исказило бы результат. Это важный момент. Если в процессе подбора базовых компаний вы увидели, что их чистые беты существенно различаются, то это повод задуматься о том, правильно ли вы сделали выбор.
И наконец, стоимость капитала Ameritrade
Имея все необходимые данные, нам будет несложно вычислить стоимость капитала Ameritrade:
ke = rf + βe × rm = 6,34 % + 2,1 × 8 % = 23,1 %.
Кстати, обратите внимание на ставку дисконтирования, которую использовали аналитики CSFB. Чтобы получить ставку дисконтирования 12 %, риск-премия рынка должна была быть порядка 2,6 % (формула вычисления была примерно такой же, как и у нас)! Действительно, в тот момент (1997 год) на рынке США начал набухать пузырь – инвесторы очень низко оценивали риски компаний, активно работающих с новыми технологиями и интернетом. В связи с этим реальная риск-премия рынка, требуемая инвесторами, в тот момент действительно могла составлять 2,6 %. Только вот в 2000-м этот пузырь лопнул, что привело к кризису на фондовом рынке и в экономике США в 2001 году.
•••
И всем вам настанет WACC!
В предыдущей главе мы говорили о том, что ставка дисконтирования – это тот минимальный процент, под который акционеры готовы дать деньги компании на проект. Получается, что ставка дисконтирования равна стоимости собственного капитала? Не всегда. Мы с вами забыли про один важный нюанс – возможность использования компанией не только денег акционеров, но и кредитных денег. В ситуации Ameritrade это было неактуально, так как у компании отсутствовал заемный капитал в структуре баланса. Но обычно компании в той или иной мере используют кредитные ресурсы. Поэтому давайте разберем, какое влияние на ставку дисконтирования оказывает использование заемных средств.
Вспомним основную задачу менеджеров – приносить доход акционерам. Но только ли им? Не только. У компании есть много разных заинтересованных в результатах ее работы лиц (по-английски – stakeholders). Это работники, которые работают на компанию и которых она обеспечивает средствами к существованию. Это государство, которое получает от компании налоги и решает за счет компании определенные социальные задачи (та же борьба с безработицей и социальной напряженностью). Но это и кредиторы. Вспомним уравнение бухгалтерского баланса:
АКТИВЫ (Assets) = ЗАЕМНЫЙ КАПИТАЛ (Debt) + СОБСТВЕННЫЙ КАПИТАЛ (Equity).
Представим источники финансирования активов как большой пирог (рис. 28).

В этом случае мы понимаем, что в среднем любой проект компании с таким балансом на 60 % финансируется за счет средств акционеров и на 40 % – за счет кредитов. Возврат от проекта должен удовлетворить не только акционеров, но и кредиторов компании. Например, мы посчитали беты, риск и т. д. и выяснили, что стоимость собственного капитала должна составлять 20 %. При этом компания может взять кредит под 15 % годовых (обычно возврат на капитал, требуемый кредиторами, ниже требуемого акционерами, так как у кредиторов ниже риски: в случае проблем компании их права требования на имущество компании стоят выше прав акционеров). Какой в этом случае должен быть ожидаемый возврат по проекту? Как посчитать, какова должна быть ставка дисконтирования?
Логика подсказывает, что возврат по проекту, удовлетворяющий и акционеров, и кредиторов, должен быть средневзвешенным между стоимостью собственного и заемного капитала (пропорционально их доле). В нашем случае средневзвешенная стоимость капитала, согласно этой логике, будет составлять 60 % × 20 % + 40 % × 15 % = 18 %.
Все вроде бы просто? Но мы забыли об одной важной детали. Это налоги. Вспомните, что процентные выплаты кредиторам можно вычитать из налогооблагаемой базы. Давайте рассмотрим пример. Предположим, что наша компания инвестировала в проект 1000 руб., из которых 600 руб. дали акционеры, а 400 руб. – кредиторы. Длительность проекта – один год. В конце года компания получила доход 18 % на вложенный капитал, то есть денежный поток в размере 1180 руб. после уплаты налогов, но до уплаты процентов по кредиту. Тысяча рублей ушла на выплату основной части инвестиций кредиторам и акционерам. Оставшиеся 180 руб. ушли на проценты кредиторам и дивиденды акционерам. Итак, кредиторам компания заплатит 400 × 15 % = 60 руб. Однако процентные платежи можно вычитать из налогооблагаемой базы. В этом случае (предположим, что ставка налога на прибыль составляет 25 %) компания вернет себе 60 × 25 % = 15 руб. налогов, и акционеры получат 180 – 60 + 15 = 135 руб.
Итак, компания вроде бы заработала ровно столько, сколько просили акционеры и кредиторы на свои вложения (средневзвешенная доходность 18 %), но акционеры за счет налогового щита получили денег больше, чем ожидали. Обратите внимание, что компания могла бы заработать всего 1165 руб., чтобы полностью обеспечить доходность, требуемую кредиторами и акционерами. Кредиторы по-прежнему получили бы свои 60 руб. процентных платежей. Акционеры бы получили 105 руб. плюс 15 руб. возврата налогов, то есть всего те самые 120 руб., которые они хотели и получить (20 % на 600 руб. инвестиций). Учитывая, что средневзвешенная стоимость капитала – это доходность, которая достаточна для удовлетворения требований кредиторов и акционеров, мы можем сказать, что в данном случае она составляет не 18 %, а 16,5 %. Математически средневзвешенная стоимость капитала (по-английски – WACC, или Weighted Average Cost of Capital, читается «вэк») составит:

или

где:
D – доля заемных средств в структуре капитала;
E – доля собственных средств в структуре капитала;
kd – стоимость заемных средств;
t – ставка налога на прибыль;
ke – стоимость собственного капитала.
В нашем примере WACC составит:

WACC – это основной метод вычисления ставки дисконтирования для любых инвестиционных проектов. Он верен и в случае с Ameritrade. Просто поскольку Ameritrade не использовала заемные средства (D = 0), WACC Ameritrade был равен стоимости ее собственного капитала.
Что надо сделать, чтобы посчитать WACC и использовать его? Последовательность шагов примерно следующая.
1. Считаем денежные потоки проекта. Обратите внимание, что в калькуляции WACC уже учтен налоговый эффект процентных платежей, поэтому в расчете денежных потоков учитывать процентные платежи не нужно. Иначе вы два раза посчитаете одно и то же и завысите NPV.
2. Определяем структуру капитала, которую будем использовать в расчете. Для проектов, не связанных с покупкой других компаний, чаще всего это будет целевая структура капитала нашей компании.
3. Находим стоимость заемного капитала (kd). Чаще всего это будет ожидаемая стоимость кредитов нашей компании.
4. Находим чистую бету проекта (βa). Обратите внимание, что бета компании, рассматривающей проект, и бета проекта – это не одно и то же. Бета всегда специфична для конкретного проекта, а не для компании, которая проект рассматривает. Поэтому для проекта важно найти правильные базовые компании для сравнения. Это может быть наша компания, но необязательно. Например, если наша компания занимается производством легковых автомобилей и рассматривает проект организации производства нового легкового автомобиля, то ее бета будет подходить для проекта. Но если это проект организации производства, например, телевизоров, то в данном случае у производства телевизоров совсем другой бизнес-риск, совсем другая бета. Поэтому бету нашей автомобильной компании для оценки WACC такого проекта использовать ни в коем случае нельзя. Нам придется найти компании, занимающиеся производством телевизоров, и оценить бету проекта через них (по схеме, аналогичной кейсу Ameritrade).
5. Находим бету проекта с учетом структуры капитала (βe).
6. Находим безрисковую ставку и риск-премию рынка (уже обсуждали как).
7. Находим стоимость собственного капитала (ke) для проекта с использованием модели САРМ по формуле: ke = rf + βe × rm.
8. Находим ставку налога на прибыль (обычно официальная ставка налога на прибыль в стране, в которой будет реализован проект).
9. Находим WACC по формуле:

10. Дисконтируем денежные потоки с помощью WACC.
11. Радуемся, что сделали большое дело, и не забываем проводить анализ рисков и чувствительности проекта к изменению основных предположений (включая и ставку дисконтирования).
Есть один важный момент, на который надо обратить внимание при калькулировании и использовании WACC. Прежде всего при отсутствии значительных изменений структуры капитала WACC существенно не меняется. Почему? С одной стороны, исходя из формулы, при увеличении доли заемного капитала WACC должен падать (так как заемный капитал дешевле собственного). Однако надо понимать, что при увеличении объема кредитных ресурсов увеличивается и риск вложений акционеров компании. В этом случае начинает расти бета собственного капитала и, соответственно, стоимость собственного капитала (рис. 29).

Примечание: технически при значительном увеличении левериджа должна расти стоимость кредитов для компании, что еще более увеличит WACC при большой доле заемных средств в структуре капитала.
Это делает WACC очень удобным инструментом. Используя WACC при отсутствии серьезных колебаний структуры капитала компании (или проекта), вы не волнуетесь об изменении ее значения. Вам не надо заботиться об учете способов финансирования в расчете NPV проекта.
Надо сказать, что очень часто встречается одна ошибка, когда в проект пытаются впихнуть его финансирование. Например, говорят, что дисконтировать проект надо по ставке стоимости кредитов, так как предполагается его кредитное финансирование. Это в корне неверно по двум причинам:
● Во-первых, ни один проект невозможно полностью финансировать за счет заемных ресурсов. Сказок не бывает. В той или иной степени вам придется вкладывать в бизнес собственные деньги.
● Во-вторых, часть кредита на проект будет выдана под залог других активов компании. Получение кредита увеличит долговую нагрузку компании, то есть уменьшит доступность кредитов для других проектов компании. Это важный момент. Чем предлагаемый проект лучше других проектов компании (под них ведь тоже можно взять кредиты)? Почему один проект обязательно финансируется кредитом, а другой обязательно нужно финансировать за счет собственного капитала?
Логически получается, что все проекты компании в среднем финансируются за счет смеси собственных и заемных средств. Это усредненное понятие, но оно правильное. Понятно, что на практике вы крайне редко увидите специальный кредит под конкретный проект совместно со специальным выпуском акций под этот же проект. Кредиты и выпуски акций обычно происходят «на общие нужды». Но если брать этот пирог в целом, то любой проект финансируется кредиторами и акционерами в определенных пропорциях. Это и учитывает WACC. Кроме того, это важный момент для практического мышления менеджеров. Менеджеры должны принять бизнес-решение о проекте, а уже задача финансового директора – профинансировать эти проекты из некоего «мешка» (капитала). Финансовый директор должен определить размер, структуру и состав этого мешка. Он должен дать менеджерам установки по его ограничениям (стоимости заемного капитала, общему объему доступного финансирования). Далее вся менеджерская команда, имея в виду эти ограничения, должна выбрать из доступного количества проектов те, которые позволят получить максимальную добавленную стоимость для акционеров (грубо говоря, максимальный NPV). Как именно финансовый директор может определить размер, структуру и состав мешка, мы будем подробно обсуждать в следующей части книги.
В некоторых проектах есть специфика финансирования. Например, у вас может быть проект с государственной гарантией по кредитам, которая снижает риски кредиторов и, соответственно, снижает процентную ставку по кредитам по сравнению со средней рыночной ставкой для компании (kd). У вас может быть специальное экспортное или проектное финансирование. Что делать в этом случае? Самое простое решение: по-прежнему использовать WACC, но отдельно приплюсовать эффект «нестандартных» компонентов финансирования. Например, по госгарантиям мы можем посчитать и дополнительно приплюсовать к NPV эффект от более низкой стоимости заемного капитала, посчитав его как налоговую выгоду от разницы между стандартной стоимостью кредитов для компании и ставкой по кредиту с госгарантией.
Кроме того, как альтернативу WACC в этом случае можно использовать метод калькуляции APV (Adjusted Present Value), который мы сейчас рассматривать не будем.
Обратите внимание, что ставка дисконтирования – это не заповедь, высеченная в камне. В ее расчете есть много места для субъективизма. Например, вы можете использовать ставку риск-премии рынка не 8 %, а, скажем, 10 %. И ту, и ту цифру можно защитить и обосновать. То же касается и беты. Поэтому при расчете проекта бывает полезно сделать анализ его чувствительности к изменению ставки дисконтирования. Если при ее изменении на 1–2 % NPV проекта становится отрицательным, то, может, и не стоит заниматься таким проектом?
•••
Чтобы закрепить всю тему на практике, давайте рассмотрим ситуацию American Chemical.
При прочтении кейса постарайтесь ответить на следующие вопросы и сделать задание.
● Постройте модель денежных потоков проекта покупки завода с учетом и без учета ламинатной технологии.
● Какой WACC надо использовать для дисконтирования денежных потоков проекта покупки завода в Коллинсвилле?
● Стоит или не стоит покупать завод? Что вы порекомендуете менеджменту Dixon Corporation?
Кейс 3
Коллинсвилль: Купить иль не купить, вот в чем вопрос!
В октябре 1979 года American Chemical Corporation, одна из крупнейших диверсифицированных химических компаний в США, вела переговоры о продаже одного из своих заводов по производству хлората натрия с Dixon Corporation. После предварительных переговоров American предложила Dixon выкупить чистые активы завода в Коллинсвилле за $12 млн. Менеджерам Dixon предстояло провести оценку сделки для ее представления своему совету директоров.
Рынок хлората натрия
Хлорат натрия (NaClO3) – химикат, который получается в ходе электролитического разложения водного раствора поваренной соли (NaCl) согласно формуле:
NaCl + 3H2O + энергия → NaClO3 + 3H2.
Хлорат натрия продавался в виде белого порошка или в виде 25 %-ного водного раствора. Примерно 85 % хлората натрия, потребляемого в США, использовалось в целлюлозно-бумажной промышленности для отбеливания целлюлозы. В результате реакции хлората натрия с солью (NaCl) и серной кислотой (H2SO4) образовывался диоксид хлора (ClO2):
NaClO3 + NaCl + H2SO4 → ½Cl2 + ClO2 + Na2SO4 + H2O.
Диоксид хлора был активным компонентом, который использовался в отбеливании целлюлозы. Оставшиеся 15 % производимого в стране хлората натрия применялись в стерилизаторах почвы, в качестве окислителя при добыче урана, а также в производстве различных химических компонентов, таких как перхлорат аммония и хлорат калия.
В 1970-е годы продажи хлората натрия активно росли: с 220 000 тонн в 1970 году до прогнозных 435 000 тонн в 1979-м. Продажи росли примерно на 8,6 % в год в 1970–1974 годах, но затем упали на 12 % в 1975-м из-за рецессии в экономике. В ходе последующего восстановления экономики спрос рос примерно на 10 % в год в 1976–1979 годах (табл. 21).

Ожидалось, что спрос будет расти темпами 8–10 % в год. Хотя рост производства бумаги и целлюлозы ожидался только на уровне 3–4 % в год, предполагалось, что производители станут более активно использовать хлорат натрия, так как он позволял уменьшить их проблемы с экологически грязными стоками вод от предприятий. Рост спроса в других областях использования хлората натрия также ожидался на уровне 8–10 % в год.
Ввод в строй новых мощностей по производству хлората натрия не успевал за спросом. В то время как объем продаж в период 1970–1979 годов увеличился на 95 %, введенные в строй мощности составили только около 70 % от этой цифры. Недостаток предложения привел к значительному увеличению цен и росту рентабельности производства хлората натрия, даже несмотря на значительный рост производственных издержек в этот период.
К концу 1979 года производством хлората натрия в США занимались полтора десятка производителей. На рынке доминировали большие диверсифицированные химические компании, такие как Hooker, Pennwalt, American Chemical и Kerr-McGee. Однако производством хлората натрия занялись также и несколько производителей бумаги, такие как Georgia Pacific. Две компании (Brunswick и Southern) специализировались только на производстве хлората натрия. Три крупнейших производителя занимали 55 % рынка (табл. 22, 23, 24).


Большинство заводов по производству хлората натрия располагались на юго-востоке США, где из-за высокой локальной концентрации целлюлозно-бумажных комбинатов потреблялось примерно 2/3 всего производимого в стране объема хлората натрия. Транспортные расходы на доставку химиката на ЦБК были значительны, поэтому обычно заводы по производству хлората натрия располагались в пределах 1200 км от своих основных потребителей (табл. 25).

К существующим производителям в 1980 году планировали присоединиться два новых. Union Chemical Corporation строила завод мощностью 40 000 тонн в год в Гейнсвилле, штат Джорджия; Louisiana Paper Company строила завод на 35 000 тонн в год в Гринвилле, штат Миссисипи. Дополнительные производственные мощности должны были увеличить конкуренцию, поэтому в 1980–1981 годах ожидалось падение рентабельности производства. После этого по мере роста спроса ожидалось восстановление маржи. Надо отметить, что цена тонны хлората натрия, при которой можно было достичь возврата на инвестиции 15 % для нового 40-тысячетонного завода, в 1979 году составляла $420 за тонну.
Завод в Коллинсвилле
Завод в Коллинсвилле был рассчитан на производство 40 000 тонн хлората натрия в год. Производство заключалось в электролизе раствора поваренной соли в ячейках, называемых «D-ячейки». В процессе производства потреблялись графитовые электроды. После окончания процесса электролиза получившуюся жидкость, содержащую хлорат натрия, очищали от посторонних примесей. Затем раствор поставляли потребителям либо выпаривали для получения кристаллического хлората натрия.
В 1974–1979 годах завод в Коллинсвилле был стабильно прибылен. Чистые активы завода выросли с $4 619 000 в 1974 году до $5 414 000 в 1979-м. За этот же период отношение операционной прибыли к чистым активам составляло в среднем 54,3 % (табл. 26).


Основным компонентом производственных издержек была электроэнергия. Для производства тонны хлората натрия заводу требовалось 7000 кВт·ч электроэнергии. Затраты на электроэнергию составляли от 55 до 60 % всей себестоимости производства. На соль, графит и прочие переменные издержки приходилось порядка 20 % себестоимости. Оставшиеся 20 % составляла оплата труда рабочих и издержки на ремонты и техобслуживание.
Электроэнергию завод покупал у Tennessee Valley Authority (TVA), чьи гидроэлектростанции исторически были поставщиками дешевой электроэнергии. В начале 1970-х годов тарифы TVA были в два раза ниже, чем тарифы других энергокомпаний США. Но по мере роста потребления энергии TVA была вынуждена дополнять свое гидроэнергетическое производство более дорогой энергией от тепловых станций. Кроме того, TVA испытывала все большее давление со стороны властей, призывающих переложить повышение тарифов в результате закупки более дорогой энергии с населения на промышленных потребителей. В результате всех этих факторов тарифы на электроэнергию для Коллинсвилля увеличились с $0,019 за кВт·ч в 1977 году до $0,025 за кВт·ч в 1979-м.
Капитальные вложения завода в Коллинсвилле в период 1973–1979 годов составляли от $200 000 до $500 000 в год. Деньги шли главным образом на ремонты и экологические мероприятия. В конце 1979 года завод соответствовал всем экологическим требованиям государственных органов. Капитальные вложения в будущем оценивались в $475 000–600 000 в год.
American Chemical инвестировала средства в исследовательские работы, которые должны были снизить издержки производства хлората натрия. Новые заводы по производству хлората натрия использовали металлические электроды вместо графитовых. Это позволяло ликвидировать расходы на графит, а также на 30 % снижало потребление электроэнергии. Однако технология в Коллинсвилле была такова, что стоимость изменения технологического процесса для замены графитовых электродов на металлические была неприемлемой. Исследования, однако, привели к разработке технологии, которая позволяла ламинировать графитовые электроды металлическим покрытием. Использование ламината привело бы к ликвидации расходов на графит. Кроме того, при этом ожидалось сокращение потребления электроэнергии на 15–20 %. Разработка технологии была закончена примерно на 40 %. Ее испытания на пилотном заводе были запланированы на декабрь 1980 года. American Chemical предполагала, что переход на ламинатную технологию стоил бы заводу в Коллинсвилле $2,25 млн.
Продажа завода
Dixon Corporation была компанией, специализировавшейся на производстве вспомогательных химикатов для целлюлозно-бумажной промышленности. Ее основными продуктами были серная кислота, сульфат алюминия и жидкий диоксид серы. Как уже говорилось ранее, серная кислота использовалась совместно с хлоратом натрия для получения отбеливающего агента. Основная производственная площадка Dixon располагалась в Кальхуне, штат Джорджия. Продажи компании были сконцентрированы на юго-востоке США. Dixon была прибыльной компанией, и ее продажи постоянно росли (табл. 27).

Покупка завода в Коллинсвилле хорошо вписывалась в стратегию работы Dixon – развитие в качестве поставщика для целлюлозно-бумажной промышленности. Хлорат натрия хорошо дополнял существующую продуктовую линейку Dixon. Компания уже имела деловые отношения с рядом крупнейших клиентов завода. Таким образом, Dixon могла сэкономить на коммерческих расходах, так как продажи хлората натрия вели бы те же люди, что сейчас продавали другие продукты компании.
Оценивая покупку завода, Dixon подготовила финансовую модель (табл. 28). Модель анализировала рентабельность завода без использования технологии ламинирования электродов. Избыток производственных мощностей в ближайшем будущем должен был привести к снижению прибыльности. Однако Dixon ожидала, что цены на хлорат натрия будут расти на 8 % в год. Тарифы на электроэнергию при этом должны были расти на 12 % в год. Коммерческие расходы могли быть снижены за счет использования существующей в Dixon сбытовой структуры.
Dixon также планировала при приобретении завода переоценить его основные средства, что должно было увеличить амортизационные начисления. В цену чистых активов ($12 млн) входил чистый оборотный капитал в размере $1,4 млн. Имущество завода для целей амортизации могло быть переоценено в сумму $10,6 млн. Далее амортизация бы начислялась линейно в течение 10 лет без остаточной стоимости в конце срока службы. Срок полезного использования основных средств для амортизации соответствовал планируемому физическому сроку работы завода.


В соглашении о продаже завода было записано, что American Chemical обязуется оказывать заводу техническую поддержку и, в частности, информировать Dixon о ходе разработки технологии ламинирования электродов. После завершения разработки технологии American Chemical обязывалась передать технологию Dixon. Правда, при этом Dixon должна была оплатить все издержки, связанные с переходом завода в Коллинсвилле на эту технологию.
Так как Dixon имела существенные неиспользованные возможности кредитного финансирования, весь проект предполагалось профинансировать за счет заемного капитала. Для этого планировалось выпустить 15-летние облигации на $8 млн, которые должны были выкупить две страховые компании. Купонные выплаты по этим облигациям должны были составить 11,25 % годовых. Согласно условиям выпуска, компания должна была погашать по $800 000 от суммы выпуска ежегодно, начиная с шестого года. На оставшиеся $4 млн Dixon должна была выпустить вексель в пользу American. Сумма векселя должна была равномерно погашаться в течение пяти лет. Процент по векселю также должен был составить 11,25 % годовых. На этот момент на рынке превалировали следующие процентные ставки (табл. 29).

Необходимость финансирования покупки привела бы к временному росту задолженности в структуре капитала Dixon до 47 % (по бухгалтерским данным). Хотя перед сделкой в структуре баланса Dixon практически не было заемного капитала, в прошлом компания достаточно широко прибегала к его использованию. Целевой структурой капитала для объединенной компании Dixon считала соотношение: 65 % собственного капитала и 35 % заемного.
Разбор полетов American Chemical
Итак, для принятия решения нам нужно посчитать цифры. Будем идти по порядку. Начнем с расчета денежных потоков. Мы уже считали денежные потоки в предыдущих главах, поэтому постарайтесь сначала сделать все самостоятельно.
Денежные потоки
Отличие данного кейса от предыдущих заключается в том, что денежные потоки здесь вы можете посчитать, исходя из прогнозного отчета о прибылях и убытках. Этой схемой часто пользуются при расчете NPV покупки цельных бизнесов, как в нашем случае. Для расчета можно использовать стандартный метод получения денежных потоков проекта, который мы сейчас рассмотрим. Этот метод называется методом FCFС, от названия типа вычисляемых денежных потоков – «свободные денежные потоки капитала» (free cash flows to capital), то есть денежные потоки, которые могут быть распределены между кредиторами и акционерами пропорционально вложенным ими средствам, то есть пропорционально структуре капитала. Механика метода заключается в следующем:
1. Начинаете с получения EBIT компании (Earnings before Interest and Tax – прибыль до уплаты налога на прибыль и процентных платежей).
2. Из EBIT получаете EBIAT (Earnings before Interest after Tax – прибыль после уплаты налога на прибыль). EBIAT = EBIT × (1 – ставка налога на прибыль).
3. К EBIAT прибавляете неденежные (non-cash) расходы, в основном амортизацию, гудвил, отложенные налоги.
4. Вычитаете из EBIAT те деньги, которые надо реинвестировать обратно в бизнес. Сюда обычно входят капитальные вложения и инвестиции в дополнительный оборотный капитал.
Для вычисления EBIT нам надо будет сделать предположения по изменению стоимости некоторых ресурсов, которые даны в кейсе. Расчет мы делаем на 10 лет, так как в кейсе предполагается, что именно столько лет проработает завод в Коллинсвилле.
Для вычисления EBIAT нам нужно знать ставку налога на прибыль. В данном случае эту ставку мы можем вычислить по финансовой отчетности Dixon Corporation, поделив налоги на прибыль до уплаты налогов. Получается в среднем 48 %.
Итого расчет свободных денежных потоков Коллинсвилля (табл. 30).


Примечание: Примечание: в электронном виде финансовую модель проекта можно найти на сайте http://www.gerasim.biz.
Структура капитала
Для определения WACC нам понадобится найти структуру капитала проекта покупки завода в Коллинсвилле. У нас есть несколько вариантов:
● Использовать в качестве структуры капитала реальную структуру сделки (100 % заемные средства).
● Использовать целевую структуру капитала Dixon.
● Использовать какой-то третий вариант.
При определении корректной структуры капитала для калькуляции WACC первое общее правило гласит: структура капитала должна быть специфична для конкретного проекта. Что это означает? Теоретически каждый проект надо рассматривать как отдельный независимый бизнес со своей структурой капитала. Объясню на уровне здравого смысла. Например, у вас есть нефтяная компания, и вы собираетесь купить компанию по производству программного обеспечения. Ваша структура капитала может существенно отличаться от структуры капитала софтверных компаний, которые специализируются на создании программного обеспечения. Вам банки будут охотнее давать кредиты, так как у вас есть обеспечение (ваша нефть, оборудование и т. д.). Основной актив софтверных компаний – это люди (программисты), под которых банки денег не дадут. Софтверная компания просто физически не сможет так же активно использовать для развития заемные средства, как можете вы. Поэтому для оценки WACC вам придется использовать структуру капитала, отличную от вашей (нефтяной) компании.
На практике все зависит от специфики проекта, который вы оцениваете. Если проект находится примерно в той же области бизнеса, в которой работает ваша компания, то для калькуляции WACC можно использовать целевую структуру капитала этой компании.
Итак, в данном случае для калькуляции WACC проекта покупки завода в Коллинсвилле мы будем использовать целевую структуру капитала Dixon, так как Dixon, будучи производителем химикатов, работает примерно в той же области. Здесь есть два нюанса, которые я хочу осветить.
Во-первых, возникает вопрос: почему для оценки WACC нельзя использовать реальное финансирование проекта (100 % заемный капитал)? Вроде бы это и есть фактическая структура капитала для завода. Однако не будем забывать, что обеспечением по кредитам для кредиторов является не только оборудование предприятия в Коллинсвилле, но и все остальные активы Dixon. В случае проблем с финансированием кредиторы будут банкротить не Коллинсвилль, а всю Dixon. Иными словами, кредит под покупку Коллинсвилля будет общекорпоративным кредитом, уменьшающим доступность кредитных ресурсов для других проектов Dixon. Предположим, что через месяц после этой покупки Dixon предлагают купить точно такой же завод, некий «Коллинсвилль-2». Но в этом случае лимит кредитных ресурсов у компании будет уже иной. И предположим, что она вынуждена будет финансировать покупку «Коллинсвилля-2» только за счет собственного капитала (более дорогого по сравнению с кредитами). Тогда получится, что два абсолютно одинаковых по бизнес-риску проекта будут по-разному оценены, а это неправильно – по одинаковым в бизнес-смысле проектам должны приниматься одинаковые решения.
Кроме того, обратите внимание: чтобы занять деньги, Dixon не нужен проект в Коллинсвилле. Поскольку Dixon в настоящий момент практически не пользуется кредитами, компания имеет возможность взять их на «общие нужды» и использовать на любые свои проекты (включая и Коллинсвилль). Иными словами, анализ проекта покупки Коллинсвилля должен проходить на тех же основаниях, что и анализ любых других проектов Dixon, поэтому использовать цену кредитных ресурсов в качестве ставки дисконтирования для проекта покупки завода нельзя.
Хорошо, но тогда какое конкретно значение структуры капитала нам надо использовать? В кейсе названо соотношение 65 % (equity) на 35 % (debt). Но здесь есть нюанс. Надо понимать, что в структуре капитала мы должны использовать не «бумажные» цифры собственного и заемного капитала из баланса, а рыночные. В данном случае я предполагаю, что названное соотношение – это рыночные цифры. Однако если мы проанализируем структуру капитала Dixon после предполагаемого приобретения завода в Коллинсвилле, она будет несколько иной. Давайте попробуем это сделать (подобное упражнение вам придется делать не раз, если будете оценивать WACC для калькуляции NPV проектов капитальных вложений или приобретения активов).
Сначала «бумажный» вариант. Согласно финансовой отчетности Dixon собственный капитал компании составляет $14,7 млн, заемный – $1 млн. Обратите внимание, что при калькуляции структуры капитала мы не учитываем кредиторскую задолженность, входящую в оборотный капитал. Оборотный капитал – отдельный момент инвестиций, который не учитывается в калькуляции структуры капитала компании при вычислении WACC. В данном случае мы включаем в «Долги» только долгосрочную задолженность плюс краткосрочную часть долгосрочной задолженности, то есть ту ее часть, которую мы должны погасить в течение 12 месяцев. При консолидации Коллинсвилля в финансовую отчетность Dixon мы получим собственный капитал $14,7 млн. В активы Dixon войдут активы завода и гудвил, в пассивы – $12 млн долгов плюс кредиторская задолженность из оборотного капитала, но оборотный капитал в калькуляции структуры мы учитывать не будем (см. мою первую книгу «Финансовая отчетность для руководителей и начинающих специалистов», если не очень понимаете строчки про гудвил). Заемный капитал увеличится до $1 млн + $12 млн = $13 млн. В этом случае «бумажная» структура капитала Dixon составит D = D / (D + E) = 13 / (13 + 14,7) = 47 % долга и, соответственно, 53 % собственного капитала.
Теперь давайте попробуем посчитать рыночные цифры. Обычно компонент D считается из финансовой отчетности – бухгалтерская отчетность довольно точно отражает рыночную стоимость кредитных ресурсов. Это всегда верно для кредитов, но не всегда для компаний, у которых есть обращаемые на фондовых рынках облигации, – для них рыночная стоимость долга может меняться в зависимости от курса их облигаций на бирже. В данном случае мы предполагаем, что у Dixon нет облигаций и что вся ее задолженность находится в кредитах. Таким образом, рыночная стоимость долга Dixon после покупки завода в Коллинсвилле составит все те же $13 млн.
Рыночную стоимость акций Dixon в конце 1979 года мы можем найти из данных по цене акций, EPS (Earnings per share) и прибыли компании. Число акций = прибыль / EPS, или 4 024 000 / 3,66 ≈ 1 100 000 акций. По курсу на конец октября 1979 года рыночная капитализация составляла 1 100 000 × $40 = $44 000 000. Обратите внимание, что эта цифра в несколько раз отличается от цифры собственного капитала Dixon по бухгалтерской отчетности ($14,7 млн). Предположим, что цена завода в Коллинсвилле $12 млн справедлива, то есть при его покупке рыночная капитализация Dixon не изменится (иначе говоря, получили актив стоимостью $12 млн, но и отдали за него $12 млн, то есть не создали дополнительной стоимости для акционеров).
В этом случае рыночная структура капитала Dixon составит 13 / (13 + 44) = 23 % долга и, соответственно, 77 % собственного капитала. Обратите внимание, как существенно отличается бумажная структура капитала Dixon от рыночной! При калькуляции WACC и NPV нас всегда интересует не бумажная, а рыночная целевая структура капитала. В данном случае давайте предположим, что 65 % и 35 % – это целевые цифры Dixon в рыночных терминах, то есть что Dixon намеревается еще немного увеличить свою кредитную нагрузку и после покупки завода в Коллинсвилле. Это соотношение мы будем использовать для калькуляции WACC.
Стоимость заемного капитала
При вычислении стоимости заемного капитала логика не меняется – это должна быть стоимость заемного капитала для конкретного проекта со структурой капитала этого проекта. Вернемся к примеру с нефтяной компанией. Если вы покупаете софтверную компанию, стоимость кредитов для нее должна быть выше, чем для нефтяной (при прочих равных, то есть одинаковой структуре капитала и т. д.), так как бизнес-риск разработки программного обеспечения отличается от бизнес-риска нефтянки. Более того, на самом деле для крупных компаний, имеющих несколько разных продуктовых дивизионов, далеко не всегда верно использовать единую стоимость заемного капитала для всех. У разных дивизионов может быть разный бизнес-риск. Например, в структуру «Альфа-групп» в России входят очень различные бизнесы: Альфа-банк, Х5 (розничная торговля), Росводоканал (коммунальные услуги) и т. д. У каждого из этих бизнесов будет своя стоимость заемного капитала. Считать единую стоимость заемного капитала в данном случае нельзя. У каждого из бизнесов, входящих в группу, будет своя стоимость заемных средств.
На практике для проектов, находящихся в одном секторе бизнеса с компанией, которая проект рассматривает, вы обычно будете использовать стоимость заемных средств для этой компании. В случае с Коллинсвиллем этот проект находится в том же секторе бизнеса, что и Dixon, и, стало быть, вполне корректно использовать kd = 11,25 %, то есть стоимость заемного капитала для Dixon.
Стоимость собственного капитала
При вычислении стоимости собственного капитала логика не меняется – стоимость собственного капитала специфична для конкретного проекта. Очевидно, что бизнес-риски нефтяной и софтверной компаний различаются, поэтому будет разной и стоимость собственного капитала (то есть чистая бета) этих компаний.
В данном случае мы идем по тому же пути, что и в случае с Ameritrade. Нам нужно найти правильные базовые компании. Первый вариант – бета Dixon. Вроде бы логично. Но не будем забывать, что Dixon не производит хлорат натрия. Компания специализируется на производстве других химикатов. То же самое касается и данных больших химических концернов, таких как Kerr-McGee. Они тоже вроде бы в химическом бизнесе, но кроме хлората натрия они производят массу других продуктов. Их бизнес-риск отличается от риска производства исключительно хлората натрия.
Вспомните кейс Ameritrade – беты традиционных брокеров, предоставлявших и инвестиционные услуги, сильно отличались от бет онлайн-брокеров, которые специализировались только на ведении торговых операций для клиентов. Для вычисления стоимости собственного капитала проекта нам важно найти как можно более близкие к «цели» базовые компании. На практике это удается сделать не всегда. В этом случае придется довольствоваться лучшими из имеющихся, возможно, с некоторой корректировкой получившейся беты, чтобы лучше отразить нюансы бизнес-риска проекта. Но в случае с Коллинсвиллем нужная информация имеется. У нас есть данные по двум компаниям, которые специализируются только на производстве хлората натрия. Это Brunswick и Southern. Их мы и будем использовать для вычисления беты завода в Коллинсвилле.
Давайте пройдемся по вычислениям для Brunswick. Сначала берем рыночную капитализацию (находим E). В нашем случае она составляет $5,77 млн. Заемную часть берем из данных баланса (D = $0,48 млн). Бета нам также дана (βe = 1,1). Далее получаем чистую бету («анлеверим бету», от английского to unlever a company's beta):
βа = 1,1 × 5,77 / (5,77 + 0,48) ≈ 1,02.
Тот же самый алгоритм используем и для Southern (табл. 31).

Итак, чистые беты очень похожи. Чистая бета Коллинсвилля для расчета WACC составит 1,04.
Далее нам надо заняться учетом влияния целевой структуры капитала на бету проекта (или, как говорят, «рилеверить бету»):
βe = βа × (D + E) / E = 1,04 / 0,65 = 1,6.
Ну и последний штрих – использовать САРМ для получения стоимости собственного капитала. Для этого мы берем в качестве безрисковой rf ставку по долгосрочным государственным облигациям (9,5 %), а в качестве риск-премии рынка возьмем 8 %:
ke = 9,5 % + 1,6 × 8 % = 22,3 %.
Расчет WACC
К текущему моменту у нас есть все данные, необходимые для расчета WACC:
● структура капитала (65 % собственный, 35 % заемный);
● стоимость заемного капитала (kd = 11,25 %);
● ставка налога на прибыль (48 %);
● стоимость собственного капитала (ke = 22,3 %).
Используя эти данные, посчитать WACC проекта покупки завода в Коллинсвилле несложно:
WACC = 35 % × (1–48 %) × 11,25 % + 65 % × 22,3 % ≈ 16,5 %.
Ставка дисконтирования получена! Можно переходить к расчету NPV.
Расчет NPV
Имея денежные потоки и ставку дисконтирования, посчитать NPV денежных потоков завода в Коллинсвилле, равно как и NPV всей покупки, несложно (табл. 32).


Как вы видите, NPV денежных потоков Коллинсвилля без учета ламинатной технологии составляет около $9,4 млн, что ниже цены покупки завода $12 млн. Что это означает? Это означает, что менеджеры Dixon в случае покупки Коллинсвилля переплатят за завод и не создадут акционерную стоимость. Грубо говоря, в случае покупки завода рыночная капитализация Dixon должна упасть на эти самые $2,6 млн (подробнее об этом мы с вами поговорим позднее).
В чем подвох? Что мы не учли? А не учли мы влияния ламинатной технологии.
Ламинатная технология
Давайте посчитаем дополнительные денежные потоки и NPV ламинатной технологии. При расчете будем использовать следующие предположения из кейса (модель доступна на http://www.gerasim.biz).
● Технология устанавливается в 1980 году, запускается с начала 1981 года. Затраты на внедрение технологии – $2,25 млн. Амортизируются в течение 9 лет (оставшийся срок работы завода).
● Сокращение затрат на электроэнергию составляет 15 %.
● Затраты на графит полностью исчезают.
В результате мы получаем следующие цифры (табл. 33).

Подведем итоги
Как вы видите, с учетом эффекта от внедрения ламинатной технологии NPV всего проекта становится положительным. Что из этого следует? Во-первых, сама по себе ламинатная технология не является частью проекта покупки завода – это отдельный проект со своим NPV. Да, безусловно, при продаже завода вместе с технологией цена $12 млн кажется вполне адекватной. Но здесь есть большое но: технология еще не отработана. Может получиться так, что она вообще не заработает. Что делать Dixon и как интерпретировать результаты инвестиционного анализа?
Во-первых, мы видим, что сам по себе завод в его текущем состоянии стоит для Dixon $9,4 млн. При запрашиваемой цене $12 млн для Dixon это однозначно повод поторговаться с American Chemical. Вокруг чего может строиться торговля? Для получения обоюдной выгоды совершенно не обязательно торговаться «в лоб», то есть просто просить снижения цены. Можно несколько сложнее структурировать сделку. У проекта есть несколько ключевых факторов, влияющих на его ценность для Dixon. Основные из них – рыночная цена хлората натрия и успешность внедрения технологии ламинации электродов. Стоимость сделки можно завязать на них. Например, можно структурировать сделку так, чтобы часть суммы Dixon выплатила сразу, а оставшуюся часть постепенно в течение следующих пяти лет в зависимости от изменения цен на хлорат натрия. Если мы проведем небольшой анализ чувствительности проекта, то увидим, что если цена на хлорат натрия в 1981 году вырастет не на 16 % (как в модели), а, например, всего на 10 % (не то чтобы это было неадекватное предположение), то NPV Коллинсвилля без ламината упадет с $9,4 млн до $7,2 млн.
По той же логике можно построить и изменение второй части оплаты в зависимости от успешности внедрения технологии ламинирования.
Вывод: опять же, инвестиционный анализ – это инструмент облегчения принятия бизнес-решений. Финансовая модель – отправная точка для обсуждения решений, анализа ситуации и ключевых факторов, определяющих прибыльность проекта. Нельзя принимать решения «тупо» по цифрам. Надо всегда понимать реальные действия, которые скрываются за ними, и что нужно сделать, чтобы не только посчитать значения, но и обеспечить их достижение, которое выльется в рост курса акций компании.
•••
Ставка дисконтирования в реальности
Необходимую теорию, касающуюся ставок дисконтирования, мы с вами изучили. Давайте теперь немного поговорим о том, как все выглядит на практике в российских компаниях.
Во-первых, если вы работаете в компании на позиции аналитика проектов капиталовложений, то не волнуйтесь – ставку дисконтирования вам дадут. Обычно она устанавливается и закрепляется приказами, регламентами и другими документами компании. За вычисление ставки дисконтирования отвечает руководитель того подразделения, которое несет ответственность за построение инвестиционного процесса в компании (см. предыдущую главу).
Насколько широко используется NPV и WACC в российских компаниях? Это зависит от того, насколько компания «продвинута» в вопросах инвестиций. Я бы выделил три основные категории компаний в плане оценки проектов своих капиталовложений:
● Компании, которые не используют методы оценки NPV вообще. Они считают только сроки окупаемости, на этом и основывают инвестиционные решения.
● Компании, которые используют одну ставку дисконтирования для всех своих бизнесов (дивизионов). Это как бы второй уровень «продвинутости» – компания только недавно научилась использовать NPV, не все менеджеры еще понимают, что это такое и с чем его едят. Загружать их при этом разными ставками – лишняя точность. Люди все равно не поймут, а если не поймут, то просто еще более подозрительно станут относиться «ко всяким там NPV». В этом случае, пока менеджеры не привыкнут к страшным словам «NPV» и «IRR», проще использовать более строгие точки отсечения проектов по NPV и ставить более консервативное значение WACC, чтобы компенсировать возможные неточности при использовании единого WACC для проектов с разным риском.
● Компании, которые учитывают риски в расчете ставки дисконтирования. Такие компании имеют разные ставки дисконтирования для различных дивизионов и проектов с отдельным риском.
Надо сказать, что для проектов покупки цельных бизнесов (заводов или компаний) практически всегда придется считать отдельную ставку дисконтирования. Механизм при этом абсолютно аналогичен тому, который мы рассмотрели.
Также отмечу, что, хотя ничего лучше логики САРМ мир финансов не придумал, статистический анализ подвергает сомнению корректность САРМ в классическом виде, который мы рассмотрели в этой главе. Например, статистический анализ показывает, что акции небольших компаний имеют бо́льшую историческую доходность, чем акции крупных компаний со сравнимым бизнес-риском. Поэтому на практике при вычислении ставки дисконтирования САРМ берут за основу, а затем корректируют на некоторые факторы, которые считает необходимым учесть конкретный специалист/менеджер, отвечающий за WACC. Обычно в моделях учитывают следующие факторы:
● Страновой риск. Его учитывают при калькуляции стоимости собственного капитала для стран, отличных от США. Понятно, что риски ведения бизнеса в России выше, чем в США, поэтому инвесторы требуют от российских компаний дополнительную доходность по сравнению с компаниями из той же сферы бизнеса в США. В этом случае обычно безрисковую ставку считают как ставку по казначейским облигациям США плюс страновая премия (то есть премия по доходности конкретной страны к облигациям США). Для России в качестве страновой премии можно использовать, например, разницу в доходности 30-летних казначейских облигаций США и 30-летних российских ОФЗ (облигаций федерального займа).
● Риск ликвидности акций. Логика этой поправки основывается на том, что акции низколиквидных компаний труднее купить/продать на бирже. Сделок по ним совершается немного. Разница между ценой спроса и ценой предложения больше, чем в ликвидных акциях. Иными словами, если инвестору придется срочно продать акции низколиквидной компании, то он может потерять больше денег, чем при продаже акций ликвидной компании, где спред между ценой спроса и предложения меньше. В связи с этим логично, что инвесторы ожидают от низколиквидных акций или вообще акций частных компаний, которые не обращаются на бирже, дополнительную доходность по сравнению с публичными компаниями. Эта поправка не зависит от бизнес-риска компании (то есть значение бета на нее не влияет).
В этом случае «модернизированная» САРМ будет выглядеть так:
ke = rf + rc + ks + βe × rm,
где:
rf – безрисковая ставка (доходность долгосрочных казначейских облигаций США);
rc – премия по доходности долгосрочных облигаций конкретной страны к облигациям США;
ks – премия за низкую ликвидность акций компании;
βe – бета проекта с учетом левериджа;
rm – риск-премия рынка.
Пример калькуляции стоимости собственного капитала для одной реальной компании приведен в табл. 34.

Пара практических советов на случай, если вы как менеджер будете отвечать за формирование WACC для проектов капиталовложений компании.
Во-первых, можно бесконечно спорить по конкретным цифрам, которые закладываются в модель (имеется в виду риск-премия рынка, специфические премии). Здесь нужно сразу принять решение, чтобы потом его долго не пересматривать. Если уж вы отвечаете за WACC – примите управленческое решение и закрепите его в компании распорядительным документом (например, приказом генерального директора).
Во-вторых, если вы работаете в публичной компании, то по ним некоторые инвестиционные банки выпускают аналитические обзоры, говорящие об изменениях мнения инвестбанка по поводу перспектив роста/падения курсов акций этих компаний. Эти обзоры готовят аналитики. Обычно в каждом инвестбанке есть штат аналитиков, которые «покрывают» работу различных компаний, представленных на бирже. Мнение аналитиков часто важно для инвесторов. Для расчета прогнозного курса акций компании аналитики обычно строят классические DCF-модели, используя ставку дисконтирования. Поэтому при расчете WACC для публичной компании постарайтесь поговорить с соответствующими аналитиками, чтобы узнать их предположения по ставке дисконтирования. Использование их наработок позволит вам не изобретать велосипед заново.
Глава 4
Финансовый анализ и планирование
Итак, компания в целом и вы как финансовый директор в частности приняли замечательные инвестиционные проекты, которые предполагается реализовать. Что делать дальше? А дальше надо создать некий план действий по воплощению в жизнь вашей блестящей стратегии. В итоге придется превратить этот план в цифры, которые должны показать, сможете ли вы реально профинансировать все принятые инвестиционные проекты. Иными словами, нужен финансовый план.
В этой главе мы поговорим о том, как компании строят финансовые планы своей работы, зачем они нужны, а также кто этим в компаниях занимается. Начнем с разбора финансового прогнозирования, затем рассмотрим темы бюджетирования, краткосрочного и долгосрочного финансового планирования. В конце главы поговорим, кто и как всем этим занимается в реальности.
Финансовый анализ
Планирование действий должно опираться на какие-то основы. Ими могут являться либо финансовая модель развития компании, основанная на стратегии (об этом уже говорили в главе «Денежные потоки, дисконтирование и NPV»), либо прошлая жизнь компании, то есть финансовые результаты ее работы в предыдущий период. На практике обычно стараются ориентироваться на глобальное направление движения, изложенное в стратегии, но при этом делать проверку цифр на разумность, опираясь на уже достигнутые показатели. Короче говоря, менеджеры стараются достигнуть указанных в стратегии цифр, если они не очень противоречат тому, что было достигнуто по факту в предыдущий период. Люди вообще, планируя будущее, любят экстраполировать, то есть отталкиваться от достигнутых в прошлом результатов.
Чтобы понять, каковы будут или должны быть будущие результаты работы компании, вам придется проанализировать ее прошлую деятельность. В этом случае потребуется финансовый анализ, в основном с помощью коэффициентов. Я уже разбирал основные коэффициенты, используемые в финансовом анализе, в моей первой книге, поэтому за подробностями отсылаю вас туда. Здесь лишь немного напомню суть.
Основная задача менеджеров – приносить деньги акционерам и кредиторам. Кредиторам нужно четко определенное количество денег, а акционерам – просто как можно больше. Если компания не имеет проблем с платежами кредиторам, основную головную боль менеджерам доставляют акционеры. Как измерить в финансовой отчетности эффективность работы менеджеров? Самый простой вариант – измерить доход, который приносят менеджеры на капитал, доверенный им акционерами, то есть на собственный капитал компании. Да, мы с вами уже говорили о том, что «бухгалтерское» значение собственного капитала не отражает рыночную стоимость компании, но это не меняет логику: акционеры когда-то доверили компании деньги, они могут забирать часть прибыли компании в виде дивидендов, но оставшуюся часть по-прежнему доверяют менеджерам. Менеджеры должны зарабатывать доход на все эти деньги. Поэтому чем больший доход они заработают на собственный капитал компании, тем лучше для акционеров, то есть для курса акций. Доходность собственного капитала показывает известный коэффициент ROE (Return on Equity).
Доходность собственного капитала зависит от нескольких «драйверов», эффективно управляя которыми менеджеры могут увеличить доходы акционеров. Драйверы эти переплетаются в модели Дюпонта (рис. 30).
Итак, основные драйверы ROE компании это:
● рентабельность бизнеса (profit margin, или PM);
● эффективность управления активами (asset turnover, или AT);
● использование заемных ресурсов (leverage, или LEV). Еще говорят «леверидж» или «финансовый рычаг».

Сразу оговорюсь, что, как вы понимаете, не всегда более высокий ROE одной компании по сравнению с другой означает, что первая компания лучше работает. Надо понимать причины этой разницы. Возьмем, например, две компании (табл. 35).

Вроде бы ROE компании Б существенно выше, чем у компании А. Однако надо понимать, что такой высокий ROE обусловлен не эффективностью управления активами, а гораздо более заметным использованием займов компанией Б. Да, ее ROE выше, но, как вы понимаете, и риск этой прибыли для акционеров компании Б намного выше. Высокая доходность определяется более высоким риском.
В свою очередь, каждый из ключевых факторов эффективности бизнеса имеет свою структуру, то есть коэффициенты, которые помогают в деталях проанализировать, почему ключевой фактор изменился (рис. 31).

Анализ получающихся результатов надо проводить:
● в динамике, то есть отслеживая изменения по годам;
● в сравнении с аналогичными показателями конкурентов.
Такой анализ позволит выявить изменения в компании: где она опережает конкурентов или отстает от них, где в бизнесе произошли ухудшения или улучшения. Проведя анализ, можно поставить менеджерам задачи по улучшению в следующем периоде (месяце, квартале, году) тех или иных коэффициентов. От этих данных уже можно в дальнейшем отталкиваться при финансовом планировании.
Финансовое планирование – проформы
Финансовое планирование заключается, если коротко и упрощенно, в составлении прогнозной финансовой отчетности. Из нее вы можете понять ваши прогнозные финансовые показатели и потребности в финансировании. Для начала вам нужна база. Обычно в качестве базы идет финансовая отчетность предыдущего периода (баланс, отчет о прибылях и убытках и т. д.). Дальше вы стремитесь превратить ее в отчетность будущего периода (такую отчетность еще называют проформой – от английского pro forma financial statements). Как это сделать?
Основным определяющим фактором любого прогноза работы компании является рост ее продаж. Очевидно, что продажи определяют размер почти всех составляющих бизнеса – размер оборотного капитала, основных средств, затрат на оплату труда и т. д. Многие виды активов и затрат растут пропорционально росту продаж. Некоторые растут ступенчато, то есть будут оставаться неизменными до какого-то момента, после чего резко вырастут (например, если компании потребуется из-за роста персонала инвестировать в новое оборудование или переехать в офис большего размера). Некоторые издержки могут оставаться постоянными (например, фиксированные выплаты по патенту).
Чтобы получить проформу отчета о прибылях и убытках, вам надо проанализировать, какой процент от выручки составляет каждый вид издержек. Затем надо будет понять, изменяется ли он с выручкой напрямую или другим способом. После этого потребуется внести коррективы в показатель в зависимости от поставленных менеджерам задач по снижению издержек. Далее уже можно вносить его в модель в соответствии с тем порядком изменения цифр, который вы выявили.
Чтобы получить проформу баланса, вам понадобится понять характер изменения каждой строчки активов баланса в зависимости от изменения объема продаж. Например, оборотный капитал изменяется с ростом продаж. В этом случае вы можете использовать целевые значения коэффициентов оборачиваемости дебиторской задолженности и товарно-материальных запасов, чтобы получить конкретную прогнозную цифру запасов или дебиторской задолженности.
После того как вы проделаете это упражнение со всей активной частью баланса, вам придется, как и положено, перейти к источникам финансирования этих активов. Источников, как вы помните, два – собственный и заемный капитал. В собственный капитал вы добавите полученную в отчете о прибылях и убытках прибыль плюс, если это планируется, деньги, полученные от выпуска новых акций. Оставшуюся часть роста активов, очевидно, придется финансировать за счет займов (про структуру займов и структуру капитала вообще мы с вами будем говорить чуть дальше в этой книге).
Здесь есть один нюанс. По кредитам вы должны выплачивать проценты. Проценты снижают прибыль. В результате после того, как вы в первый раз в финансовом плане подставите в проформу цифру заемного капитала, чтобы сбалансировать баланс, вам придется изменять значение краткосрочных кредитов (обычно именно они выступают так называемым балансирующим плагом). Однако при этом у вас должны измениться и процентные выплаты, что, в свою очередь, отразится на прибыли. Соответственно изменится значение собственного капитала в балансе, и он перестанет балансироваться. Ничего страшного, вам просто придется немного «поиграться» с точным значением балансирующего плага с помощью функции Excel «подбор параметра» (или построить модель в Excel с использованием циклических ссылок).
Что ж, вижу, вы немного загрузились. Понимаю, что все это лучше рассматривать на примере. Не будем медлить.
Пример: компания «АВС»
Вот наша компания «АВС», производящая… впрочем, в данный момент не очень важно, что именно производит «АВС». Нас интересует ее финансовая отчетность (табл. 36, 37; в электронном виде файл доступен на http://www.gerasim.biz)http://www.gerasim.biz.


Также нас заинтересуют основные финансовые коэффициенты «АВС» (табл. 38).

В 2020 году компания ожидает роста продаж на 22 %. Задача проста – понять, каковы будут прогнозные финансовые результаты работы «АВС» в 2020 году, а также какова будет финансовая ситуация в компании. Для этого нам необходимо подготовить проформы финансовой отчетности «АВС» за 2020 год.
Итак, ключевой цифрой является прогнозируемый рост выручки: 22 %. Большинство остальных показателей следуют за этим ростом. Начнем мы с построения проформы отчета о прибылях и убытках (табл. 39, файл доступен на http://www.gerasim.biz)http://www.gerasim.biz).

Итак, себестоимость берем пропорционально прошлым результатам (67 % от продаж в 2019 году), коммерческие и административные расходы также пропорциональны росту (22 % от продаж). Процентные выплаты пока оставляем неизменными – они будут меняться потом в зависимости от объема требуемого финансирования. Налоги берем по ставке 40 % (ставка в 2019 году). Количество акций компании не меняется (предполагаем, что новые акции компания «АВС» выпускать не будет, все дополнительное финансирование будет идти через кредиты). На дивиденды компания направляет 25 % чистой прибыли (данные прошлых периодов).
Далее переходим к балансу (табл. 40). Начинаем с активов баланса.

Объем необходимых остатков на счетах зависит от оборотов бизнеса. Иногда на счетах бывает излишек, но в большинстве видов бизнеса сумма остатков 5 % от оборота считается вполне нормальной.
Объем дебиторской задолженности считается через оборачиваемость в днях. Здесь мы для упрощения расчета используем формулу оборачиваемости не по среднему значению за период, а по конечному значению дебиторской задолженности. Технически вы можете усложнить анализ и использовать формулу средней дебиторской задолженности за период, если считаете, что так правильнее. Тот же самый подход используется и при моделировании остальных компонентов оборотного капитала – запасов и кредиторской задолженности. Размер чистых основных средств моделируется через оборачиваемость основных средств.
Итак, мы смоделировали активную часть баланса. Давайте перейдем к пассивной части (табл. 41).

Начисленную заработную плату берем как процент от продаж (как вариант можно опять же посчитать этот коэффициент в днях). Кредиторку считаем через дни. Краткосрочную задолженность пока оставим нулевой – мы будем использовать ее в последнем шаге, чтобы сбалансировать баланс компании. Долгосрочную задолженность считаем постоянной. Акционерный капитал не меняем, а вот к нераспределенной прибыли прошлого периода прибавляем полученное в P&L (profit and loss report – отчет о прибыли и убытках) прогнозное значение нераспределенной прибыли за 2020 год.
Итак, что мы видим. Для того чтобы компания «АВС» реализовала свои амбициозные планы по росту продаж, ей нужны активы в размере 94,1 млн руб. Однако имеющихся источников финансирования, как заемных, так и своих (включая полученную в 2020 году и не выданную в виде дивидендов прибыль), хватит, чтобы профинансировать только 80,7 млн руб. активов. Откуда взять остальные деньги? Далее в книге мы подробно разберем эту тему, а пока для целей прогнозирования будем считать, что дополнительное финансирование будет полностью покрываться за счет краткосрочных кредитов. Однако при этом не будем забывать про то, что по кредитам надо платить проценты.
Чтобы учесть этот факт, первым действием последнего пункта мы начинаем считать проценты в P&L. Проценты начисляются на среднюю по году сумму краткосрочной и долгосрочной задолженности (исторический процент считаем из данных за 2018–2019 годы). Пока ячейка краткосрочной задолженности у нас пуста. Вторым действием мы должны сбалансировать наш баланс за счет краткосрочной задолженности. Можно сделать это вручную, например поставив в эту строчку разницу между активами и пассивами. В нашем примере это будет 13,4 млн руб. Однако если просто подставить эту цифру, то у нас изменится значение процентных выплат в P&L. Поэтому нам придется подобрать правильное значение вручную или автоматически.
Подобрать значение автоматически можно двумя способами: использовав функцию «подбор параметра» в Excel (найти такое значение краткосрочной задолженности, при котором активы равны пассивам) или вставив в ячейке краткосрочной задолженности формулу [активы] – [пассивы]. В последнем случае у вас образуется циклическая ссылка, поэтому надо не забыть включить в свойствах Excel итерационные вычисления (см. справку Excel). Последний способ технически более изящный, так как при дальнейшем изменении параметров модели все будет перебалансироваться автоматически.
Итак, финальные версии баланса и отчета о прибылях и убытках будут выглядеть следующим образом (табл. 42).

Каковы же результаты? Очевидно, что рост компании потребует значительного увеличения кредитной нагрузки: краткосрочные кредиты вырастут в два раза – с 7,9 млн до 13,6 млн руб. Почему это происходит? Мы видим, что рост бизнеса компании требует вложения дополнительных денег. Это нормально. Растет выручка, растет оборотный капитал, растут активы. Их надо как-то финансировать. Компания «АВС» растет настолько быстро, что ей не хватает той прибыли, которую генерирует ее бизнес. Поэтому приходится занимать. В результате у такой растущей компании увеличивается кредитная нагрузка. Если компания продолжит развиваться с той же скоростью, то в какой-то момент кредитная нагрузка может оказаться настолько большой, что компания не выдержит и рухнет под грузом финансовых проблем. Эту ошибку допустили многие российские компании в 2003–2008 годах, когда они быстро развивались на фоне общего бурного роста российской экономики. Но развивались они на заемные средства, что привело к громадным проблемам, как только их леверидж превысил критический уровень и появились проблемы с рефинансированием кредитов. Причина – плохое управление финансовыми рисками.
Возникает вопрос: а как посчитать, насколько быстро может расти компания, чтобы ее кредитная нагрузка не превышала критический уровень? Ориентир по этой цифре можно посчитать по формуле:
G* = ROE × (1 – d),
где:
G* – максимальный процент роста активов, который компания может себе позволить без необходимости дополнительного финансирования за счет заемных средств (так называемый уровень «стабильного» роста – sustainable growth rate);
ROE – доходность собственного капитала;
d – процент выплаты дивидендов (от чистой прибыли).
В нашем случае «стабильный» уровень роста компании «АВС» равен 23 % × (1–25 %) = 17 %. Поскольку «АВС» росла с более высокой скоростью, ей не хватило для развития собственных средств и деньги пришлось занимать. Надо понимать, что если компания развивается быстрее, чем предполагает ее «стабильный» уровень развития, то это необязательно плохо. Просто это означает, что компании будут нужны дополнительные деньги. Если у компании нет возможности получить эти деньги за счет выпуска новых акций, ей придется брать деньги в долг, то есть увеличивать свой финансовый рычаг (по-английски такие компании называют finance junkies). Если денег достать не удалось, компании придется пересматривать в меньшую сторону свои прогнозы роста. В свою очередь, если компания развивается медленнее «стабильного» уровня, то ее леверидж будет падать (по-английски такие компании называют cash cows).
А как компания может увеличить «стабильный» уровень роста? Ответ очевиден из формулы: надо снизить размер дивидендов (уменьшить d) либо посмотреть возможности увеличения ROE. Кроме финансового рычага у нас есть возможность увеличить ROE за счет увеличения рентабельности бизнеса либо за счет улучшения управления активами. Давайте еще раз посмотрим, где у нас находится «АВС» в сравнении с ее конкурентами (табл. 43).

Как вы видите, «АВС» есть куда стремиться. Хотя ROE компании сравним с конкурентами, достигается это в основном за счет более активного использования заемного капитала, то есть доходность увеличена за счет большей рискованности. В области управления оборотным капиталом «АВС» надо серьезно поднимать эффективность. Оборачиваемость дебиторки у компании на четверть ниже, чем у конкурентов, запасов на 20 % больше. Надо совершенствоваться. Предположим, что компания окажется в состоянии в 2020 году снизить размер дебиторской задолженности и товарно-материальных запасов до уровня конкурентов. В этом случае отчетность компании заметно изменится (табл. 44).


В этом случае компании не только не нужно будет наращивать краткосрочную задолженность, но она сможет сократить ее объем за счет сокращения размера активов (уменьшение размера дебиторской задолженности и запасов).
Что делать компании, которая хочет и может прибыльно развиваться и при этом ее темп развития превышает «стабильный»? Выходов несколько. Если компания считает, что рост – явление временное и краткосрочное, тогда можно допустить временное увеличение использования заемных средств выше целевого уровня. Затем, когда рост снизится до уровня ниже «стабильного», избыточный кеш можно использовать для выплаты долгов.
Если же в обозримом будущем снижения роста до уровня ниже «стабильного» не предвидится, то компания может:
● улучшить эффективность своей работы, чтобы повысить ROE;
● сократить выплаты дивидендов;
● брать кредиты до целевого (некритического) уровня, а дальше тормозить рост;
● снизить размер оборотного капитала или активов (одноразовая мера);
● получить дополнительные вливания собственного капитала, чтобы «облегчить» структуру капитала;
● слиться с другой компанией, которая имеет или генерирует избыточные денежные средства для развития (слиться с cash cow).
Еще раз повторю важный момент: рост выше «стабильного» уровня – не плохо. Просто это говорит о том, что организации в какой-то момент понадобится дополнительное вливание акционерного капитала, чтобы объем ее займов не превысил критический уровень и не потопил компанию.
•••
Чтобы закрепить изученные концепции, давайте рассмотрим жизнь одной пивоварни.
В ходе прочтения кейса постарайтесь дать самостоятельные ответы на следующие вопросы.
● В чем причина успешного развития Bavaria Bier в последнее время? За счет чего происходит развитие?
● Почему «восточная» кредитная политика Хайнрика Штейнера – по отношению к дистрибьюторам из восточных земель – отличается от «западной»? Считаете ли вы ее правильной? Если нет, какие изменения и почему вы предложите совету директоров?
● Почему этой прибыльной компании требуется столько заемных средств? Настолько ли прибыльна экспансия на Восток, как говорит Штейнер? Если нет, то почему? Вы можете усовершенствовать его анализ?
● Какие изменения в работе компании на 1993 год вы можете предложить и почему?
● По каждому вопросу повестки дня совета директоров сформируйте и аргументируйте свое мнение.
Кейс 4
Новые времена Bavaria Bier
В начале января 1993 года Мария Шафт приехала на пивоварню Bavaria Bier, чтобы принять участие в первом в своей жизни заседании совета директоров компании. Она стала членом совета совсем недавно по просьбе своего дяди Августа Шафта, генерального директора компании. Август попросил ее присоединиться к совету, так как Мария была единственным членом семьи Шафт, который разбирался в финансах – она работала сотрудником кредитного отдела в банке во Франкфурте, в Германии. Bavaria была семейной компанией, ее акциями владели 16 членов семьи Шафт – дяди, тети, братья и сестры.
Повестка дня заседания совета директоров включала в себя три пункта:
● Утверждение бюджета на 1993 год.
● Объявление квартального дивиденда.
● Утверждение компенсационного пакета Хайнрика Штейнера, директора по сбыту и маркетингу Bavaria Bier.
Компания и ее история
Bavaria Bier производила два вида пива: темное и светлое. Ее пиво из года в год завоевывало награды и премии в своей области. За 1992 год выручка компании составила DM 102,3 млн, а прибыль – DM 2,6 млн (немецкие марки – валюта Германии до введения евро; на тот момент 1 DM = $0,63).
Компания была основана в 1737 году и с тех пор стала основным бизнесом многих поколений семьи Шафт. Ее современное оборудование было способно произвести 700 000 гектолитров пива в год. Оборудование было полностью заменено в 1987 году, после того как пожар на пивоварне привел в негодность старое. В 1992 году компания продала 667 000 гектолитров пива.
В последние несколько лет производство Bavaria испытывало бурный рост. В 1989 году была разрушена Берлинская стена, образовалась единая Германия. Немцы из двух ранее разделенных частей страны получили полную свободу передвижения. Восточная Германия хотя и медленно, но начала развиваться и интегрироваться в более развитую западную часть. Август Шафт считал, что новые восточные земли (в Германии провинции называются землями) станут хорошим рынком для высококачественного пива, и начал предпринимать активные действия по освоению этого рынка. В 1990 году он переманил из крупной пивоваренной компании Хайнрика Штейнера, с тем чтобы Штейнер возглавил экспансию Bavaria на Восток в объединенной Германии.
Bavaria поставляла свое пиво на рынок через сеть независимых дистрибьюторов. В Западной Германии дистрибьюторы покупали пиво Bavaria, временно хранили его на своих складах и в конце концов продавали ресторанам, барам, отелям и магазинам. По отношению к восточным землям Штейнер использовал немного другую стратегию дистрибуции.
Ланч с дядей Августом
По приезде на пивоварню Мария отправилась на ланч с дядей Августом. Практически все 57 лет своей жизни он отдал Bavaria. Дядя Август сказал следующее:
Всю свою долгую историю Шафты были пивоварами, а не маркетологами или финансистами. Мы умеем делать отличный продукт, и он всегда хорошо продавался по той цене, которую мы за него назначали. Но в 1989 году я понял: чтобы войти на рынок восточных земель, нам нужно не только умение варить пиво. Мы потеряли этот рынок в 1949 году после разделения Германии на ГДР и ФРГ, но сейчас я хочу вернуть обратно наш традиционный рынок. Я нанял Хайнрика Штейнера, чтобы он возглавил этот процесс.
Я очень доволен тем, что сделал Штейнер. Он нашел пять дистрибьюторов и приобрел 211 клиентов – все за 30 месяцев и при наличии очень скромного бюджета. Штейнер действительно выдает результат. Боюсь, что на следующий год, чтобы удержать его, мне придется поднять ему зарплату. В 1992 году я заплатил ему DM 122 860, включая зарплату DM 80 000 и бонус DM 42 860. Бонус Штейнера по контракту составляет 0,5 % от увеличения объема продаж. Как ты знаешь из моего письма совету директоров, я предлагаю увеличить его базовую зарплату до DM 95 000, а бонус – до 0,8 % от ежегодного увеличения объема продаж.
Штейнер помог мне подготовить финансовый план на 1993 год. План показывает хороший рост выручки и прибыли! Если наш рост продолжится такими же темпами, то мы полностью загрузим оборудование к концу 1993 года. В бюджете 1993 года заложены расходы на новое оборудование в размере DM 8,8 млн. Штейнер также предлагает в 1994 году инвестировать DM 8,6 млн в строительство склада и центра дистрибуции в Берлине. Он утверждает, что без этих инвестиций не сможет продолжить развитие сбыта в восточных землях. Я еще даже не начинал думать о том, как все это профинансировать. В последние годы мы стали использовать краткосрочные кредиты больше, чем обычно. Не знаю, стоит ли нам продолжать эту практику. Сейчас у нас есть открытая кредитная линия под 11 % годовых в Hausbank. Наш банкир попросил о встрече на следующей неделе, чтобы обсудить наши планы развития. Думаю, банку не терпится в них поучаствовать!
Так как прибыли выросли, я предлагаю выплатить квартальный дивиденд DM 650 000. Как ты знаешь, половина наших акционеров уже пенсионеры, так что для них дивиденды – это способ обеспечения собственного существования. Традиционно мы выплачивали 75 % прибыли в виде дивидендов, чтобы обеспечить средствами пожилых членов нашей семьи.
Во время ланча Август Шафт много говорил, не давая Марии возможности высказать собственное мнение или задать вопросы. У нее вызвали беспокойство некоторые высказывания дяди Августа, но она решила сначала внимательно изучить финансовую отчетность компании (табл. 45, рис. 32).


Разговор с Хайнриком Штейнером
После ланча дядя Август представил Марию Хайнрику Штейнеру. Мария попросила его рассказать о маркетинговой стратегии Bavaria и развитии сбыта в восточных землях. Хайнрик пояснил:
Наше пиво продает себя само. Ему не нужны значительные рекламные расходы или скидки. Главная задача – заставить потребителя попробовать наш продукт и обеспечить его наличие, чтобы потребитель смог его найти, когда захочет купить. Но в 1990 году каналов дистрибуции нашего пива в восточногерманских землях не существовало. Мне пришлось строить дистрибьюторскую сеть с нуля. Я нашел местных предпринимателей, которые хотели этим заниматься, но у них не было капитала. Я дал им финансирование в форме отсрочек платежа. Для восточногерманских дистрибьюторов вместо традиционной скидки 2 % при оплате счетов в течение 10 дней и требования полной оплаты в течение 40 дней я удлинил срок полной оплаты до 80 дней. Даже при таких условиях наши дистрибьюторы просили еще большей отсрочки оплаты. Я планирую удлинить этот срок до 90 дней. Уверен, что деньги они нам заплатят и объем сомнительной задолженности не превысит 2 %.
Наши дистрибьюторы в восточных землях – настоящие предприниматели. Они начали бизнес, не имея ничего, кроме собственных мозгов. Они амбициозны и быстро учатся. Некоторые из них немного просрочили платежи нам, но я уверен, что они быстро все исправят. Практически все рестораторы и ритейлеры, с которыми мы работаем, расширяют свой бизнес, покупают новое оборудование и закупают дополнительные товарные запасы. Все это они делают без поддержки больших банков, таких как ваш банк во Франкфурте! Большинство из этих ритейлеров не могут получить банковский кредит и собирают финансирование по крошкам. Их изобретательность просто поразительна! Небольшие задержки платежей в этом случае вполне объяснимы. Мы видим в дистрибьюторах большие возможности, но банки, к сожалению, видят в них только низкие прибыли, отсутствие залога, отрицательные денежные потоки и высокий риск. Мой анализ (табл. 46) показывает, что на наши инвестиции в дебиторскую задолженность дистрибьюторов в восточных землях мы получаем очень высокий доход. Мы занимаем деньги во Франкфуртском банке под 11 % годовых, чтобы финансировать наших дистрибьюторов в восточных землях, и получаем на эти вложения 140 % годовых!
Должен добавить, что я планирую построить еще несколько региональных складов, чтобы быстрее реагировать на запросы рынка. Также я планирую активно посещать точки наших продаж, чтобы обеспечить правильное размещение и продвижение нашего пива.
Моя политика обеспечения товарных запасов сводится к тому, чтобы существенную часть этих товарных запасов в сети на складах дистрибьюторов мы держали на своем балансе. В результате наши товарные запасы в 1991–1992 годах значительно выросли.
Эти вложения хорошо окупились. Рост продаж в восточных землях составлял в последние годы 47 % ежегодно. Я намереваюсь поддерживать рост такими же темпами в ближайшие несколько лет. Без изменений в кредитной и товарной политике наш рост продаж в новых землях был бы незначителен. В 1993 году я планирую заключить договоры с пятью новыми дистрибьюторами и поставить наше пиво в 100 новых магазинов и ресторанов.

Мария спросила Хайнрика о признаках экономической рецессии в Германии и глубокой рецессии в восточных землях. Штейнер не высказал беспокойства по этому поводу и выразил свою уверенность в том, что в 1993 году продажи существенно возрастут. В конце встречи Мария попросила у Штейнера информацию о финансовом состоянии дистрибьюторов Bavaria. Хайнрик показал ей данные о нескольких дистрибьюторах в восточных и западных землях (табл. 47).

Вечер перед заседанием совета
После продолжительного ужина, на котором Мария познакомилась с другими директорами, она вернулась в гостиницу и попыталась собрать вместе всю информацию, полученную в этот день. Ей необходимо было внимательно изучить финансовую ситуацию Bavaria и выработать свою позицию по трем вопросам повестки дня заседания. Других директоров интересовало, почему компании необходимо было так агрессивно прибегать к использованию заемных средств, в то время как объем производства был существенно выше точки безубыточности, а компания была прибыльной. Мария также хотела внимательнее присмотреться к целесообразности агрессивной экспансии продаж в восточных землях. Она налила себе чашку крепкого кофе, достала калькулятор и засела за цифры…
Разбор полетов Bavaria Bier
Разбирать ситуацию Bavaria Bier мы будем постепенно. Сначала поговорим о текущей ситуации в компании, а также о том, что происходило с ней в предыдущие годы. Затем рассмотрим кредитную политику Bavaria и проанализируем, насколько она выгодна для компании. Далее разберем вопросы повестки дня заседания совета директоров, включая выплату дивидендов и зарплату Хайнрика Штейнера.
Файл с моделью прогнозной отчетности Bavaria был построен по той же самой схеме, которую мы изучали в начале главы. При желании вы можете ознакомиться с моделью на сайте http://www.gerasim.biz.
Текущая ситуация
В последние годы объем производства и продаж пивоварни значительно вырос. Зачем это было нужно Августу Шафту? Ответ кроется в анализе точки безубыточности (по-английски – break-even analysis).
Подробнее об анализе безубыточности вы можете прочитать в литературе по управленческому учету. Здесь я коротко изложу суть для тех, кто не знает. У вас есть переменные и постоянные издержки. Переменные изменяются с объемом производства, постоянные – нет. В случае с Bavaria переменными будут являться издержки производства, а также акцизы. Постоянными будут все остальные (кроме выплаты процентов – эффект финансирования в анализе учитывать не нужно). Производя и продавая единицу продукции, мы покрываем сначала переменные издержки производства, а затем (желательно) часть постоянных. Например, продаем продукт за 2 руб., переменные издержки производства составляют 1 руб. на единицу продукта, постоянные – 10 руб. Продав первую единицу продукта, мы получим 2 руб. Вычтя из них переменные (1 руб.), получаем 1 руб. так называемой маржинальной прибыли (ее еще называют контрибуцией, от английского contribution). Но пока мы по-прежнему имеем не прибыль, а 9 руб. убытков из-за 10 руб. постоянных издержек. Продав следующую единицу, мы за счет маржинальной прибыли снизим наши убытки до 9 – 1 = 8 руб. Очевидно, что нам надо продать 10 единиц товара, чтобы выйти в ноль. Это и будет точка безубыточности (по-английски – break-even point). Далее каждая следующая проданная нами единица товара будет приносить прибыль 1 руб. Это важный момент. Например, если мы продали 20 единиц товара и получили 10 руб. прибыли, в среднем каждая единица товара нам принесла 10 / 20 = 50 коп. прибыли. Однако товар, проданный до точки безубыточности, фактически прибыли нам не принес, зато после 10-й проданной единицы каждая следующая единица приносит нам большую прибыль, то есть после первых 10 проданных единиц каждая следующая дает нам 1 руб. дополнительной прибыли.
Зачем я все это говорю? Дело в том, что на момент описываемых событий объем производства Bavaria находился на 20 % выше точки безубыточности (break-even point = 543 607 гектолитров, а текущий объем производства – 667 000 гектолитров). Что это значит? До начала экспансии в восточные земли пивоварня фактически работала в ноль. Чтобы получать прибыль, ей необходимо было наращивать объемы. Этим и объясняется жажда роста Августа Шафта. В данном случае каждый дополнительный литр пива будет приносить большую маржинальную прибыль.
В 1991–1992 годах общие продажи росли в среднем на 12 % в год. А каков был предел «стабильного» роста компании в эти годы? Посчитать несложно: G* = ROE × (1 – d) = 7 % × (1–75 %) = 1,8 %. Неудивительно, что рост в основном финансировался за счет роста задолженности. До 1991 года компания росла на 3–4 % в год, что при ROE 10 % и выплате 75 % дивидендов примерно соответствовало «стабильному» росту, то есть отсутствию необходимости в дополнительных заемных средствах.
Кстати, обратите внимание, что цифры финансовой отчетности не очень хорошо согласуются со словами Хайнрика Штейнера о том, что пиво Bavaria продает себя само. Начало экспансии в восточные земли совпадает с резким снижением рентабельности работы компании. Это говорит о том, что, возможно, для восточных земель используется иная ценовая политика.
В любом случае предлагаемый вариант развития предполагает продолжение роста выше «стабильной» точки. Это означает и существенный рост кредитной нагрузки на компанию. Надо сказать, что сам по себе предполагаемый уровень краткосрочной задолженности не достигает чрезмерно опасных значений. Даже в 1994 году по прогнозу Штейнера краткосрочная задолженность составит DM 16 млн. Если мы посмотрим на обеспечение, которое имеется у Bavaria, – оборудование, запасы товаров, – то увидим, что его размер вполне достаточен, чтобы удовлетворить залоговые требования банка (даже с существенной скидкой при оценке). Вопрос не в сумме, а в обоснованности прошлых и предполагаемых вложений в восточные земли.
Чтобы ответить на него, нам надо проанализировать стратегию компании в плане расширения ее присутствия на новых землях Германии.
Кредитная политика
Ключевым моментом стратегии экспансии Bavaria на Восток становятся условия отсрочки платежа для дистрибьюторов. Что собой представляет эта схема в реальности? Допустим, вы – Хайнрик Штейнер. Вы ищете новых дистрибьюторов для своего товара в восточных землях. Вы находите людей, которые до этого всю жизнь жили при социализме и не имеют начального капитала. Банковская система только-только начинает развиваться. Получить банковский кредит на развитие бизнеса в восточных землях Германии крайне сложно. Что делать? Вы находите выход, начиная фактически самостоятельно кредитовать своих дистрибьюторов, разрешая им оплачивать поставленное пиво через 80 дней. Насколько это оправданно? Давайте попробуем ответить на этот вопрос сначала «по понятиям», а затем с цифрами и Excel в руках.
С точки зрения бизнеса вход на рынок с такими условиями может быть оправдан для стран, где еще не прошел период начального накопления капитала. Подобный метод использовали очень многие западные компании при выходе, например, на рынок стран бывшего СССР после развала Союза в 1991 году. Конечно, очень хочется найти дистрибьютора с деньгами и «цивилизованным» подходом, но на рынках стран с переходной экономикой подчас таких людей просто нет. Чтобы развивать бизнес в подобных странах, часто приходится принимать на себя дополнительные риски. Но не слишком ли рискует Штейнер в своей политике? Чтобы ответить на этот вопрос, нам надо проанализировать отчетность новых дистрибьюторов в сравнении с традиционными.
Анализ показывает нам ряд интересных моментов. Во-первых, удивляет низкая рентабельность большинства восточных дистрибьюторов (2–3 %) по сравнению с 4 % в западных землях. И это еще учитывая тот факт, что у «восточных» дистрибьюторов Bavaria отсутствует такая статья затрат как выплата процентов – их практически полностью финансирует Bavaria за счет своей дебиторской задолженности (для дистрибьюторов это кредиторская задолженность). Такая картина не совсем согласуется со словами Штейнера о замечательных предпринимателях. Логически более высокий риск и предпринимательский дух «восточных» дистрибьюторов должны сопровождаться более высокой рентабельностью их работы.
Второй момент – это разное состояние дистрибьюторов. Очевидно, что наилучшие результаты показывает Берлин, наихудшие – Гера. При этом условия оплаты и торгового кредита для всех дистрибьюторов одинаковые. Надо понимать, что, работая на новом рынке, давая совершенно незнакомым людям фактически беспроцентный кредит, надо быть очень осторожным и тщательно контролировать состояние дел дистрибьюторов. Фактически они строят свой бизнес на деньги Bavaria, поэтому Штейнеру необходимо тщательно следить за сохранностью этих денег. Что ему нужно делать? Вот несколько предложений:
● Ставить дистрибьюторам из восточных земель план по постепенному переходу на общие условия платежа, а также лимиты по объему задолженности. Дополнительно устанавливать рамки основных показателей финансовой отчетности дистрибьюторов, таких как, например, максимальный размер дебиторской задолженности дистрибьютора, необходимый для получения товарного кредита от Bavaria.
● Дифференцировать дистрибьюторов. Лучшим давать более интересные условия, худшим – ужесточать условия оплаты и лимиты.
● Не продавать товар дистрибьюторам, а передавать его на реализацию – право на товар в этом случае останется у Bavaria, что защитит компанию в случае банкротства дистрибьютора.
● Периодически проверять физическое наличие товара на складах дистрибьюторов (проводить инвентаризации).
Доверять деньги людям, которые сами их не имеют, но имеют замечательный предпринимательский дух и историю о том, как сделать бизнес, можно. Но затем если не контролировать этих людей, оправдывать их, когда они начинают просрочивать платежи, то вы гарантированно получите проблемы с собираемостью задолженности. Встречал несколько подобных случаев на практике.
Хотелось бы упомянуть еще один практический момент, касающийся управления оборотным капиталом. Часто менеджерам ставят задачи по поддержанию размера оборотного капитала. В отношении операционных менеджеров это выражается как планы по сокращению размера дебиторской задолженности, товарно-материальных запасов и незавершенного производства, а также увеличения сроков оплаты долгов поставщикам. Для выполнения планов по запасам товаров и материалов менеджеры требуют, чтобы поставщики держали их товар «в готовности» на своих складах где-то неподалеку и делали поставки небольшими партиями по мере возникновения необходимости. В результате у менеджера действительно снижается размер оборотного капитала на его балансе. Вроде все супер? Но здесь есть одно важное но. Запасы все равно надо будет где-то физически хранить до того момента, пока они не понадобятся менеджеру. Иными словами, сам по себе оборотный капитал в виде запасов товаров и материалов не исчезнет – весь вопрос в том, кто будет финансировать этот оборотный капитал. В данном случае менеджер просто перекладывает финансирование своего оборотного капитала на плечи поставщика.
Казалось бы, ну и что? Но проблема заключается в том, что для такого клиента поставщик просто включит дополнительную стоимость своего оборотного капитала в стоимость своего товара, то есть повысит цену. То же самое касается и неоплаты счетов. Будете тянуть с оплатой – в следующий раз поставщик просто повысит свою маржу, чтобы учесть, что эту задолженность ему придется финансировать за свой счет. В результате, снизив размер оборотного капитала, вы получите более высокую себестоимость (в виде более высоких цен на поставляемые товары и услуги). И здесь уже неясно, кто выигрывает. Если вы крупный производитель, то ваша стоимость капитала (WACC) будет, скорее всего, ниже стоимости капитала мелкого поставщика (например, за счет того, что крупным компаниям при прочих равных кредиты обходятся дешевле, чем их мелким коллегам). В этом случае вам выгоднее пожертвовать размером собственного капитала, чтобы получить более низкую себестоимость продукции. По этой схеме строится и логика Штейнера. Если даже дистрибьюторы смогут получать кредиты в своих банках, то, скорее всего, кредиты эти будут выдаваться под высокий процент. В таком случае, чтобы покрыть процентные расходы, дистрибьюторам понадобится более высокая дистрибьюторская маржа на продаваемое пиво. Это, в свою очередь, приведет к снижению отпускной цены продукции Bavaria, то есть к снижению рентабельности компании.
Но это все лирика. Давайте обратимся к цифрам. Вполне возможно, что высокие риски кредитной политики Bavaria оправданы высокой доходностью продаж в восточных землях. За отправную точку возьмем анализ рентабельности инвестиций в дебиторскую задолженность, который Марии любезно предоставил Хайнрик Штейнер.
Сам по себе анализ корректен. Штейнер сравнивает маржинальную прибыль от новых продаж в восточных землях с инвестициями в дебиторскую задолженность, которые понадобилось сделать, чтобы обеспечить эти продажи. Здесь может возникнуть вопрос: почему в качестве инвестиций учитывается не полная сумма дебиторской задолженности, а только себестоимость поставленной продукции? Ответ простой – надо считать только те деньги, которые Bavaria реально потратила на дистрибьютора, то есть деньги, которыми она рискует. А потратила деньги она только на то, чтобы сварить пиво, то есть на свои производственные издержки. Дебиторская задолженность показывает кроме издержек еще и «виртуальную» прибыль компании (реальной прибыль станет только после оплаты), так что считать инвестицией полную сумму дебиторской задолженности будет некорректно.
Формально анализ Штейнера показывает хорошую рентабельность инвестиций в дебиторскую задолженность. Но Штейнер не учел несколько важных моментов. Дебиторская задолженность – не единственная инвестиция компании, связанная с расширением на Восток. Вспомните главу книги, посвященную инвестициям: при оценке проекта надо учитывать все инкрементальные денежные потоки. Кроме дебиторской задолженности, Bavaria несет затраты на дополнительные запасы товаров, а также на дополнительное оборудование (основные средства). Давайте попробуем дополнить анализ Штейнера, чтобы учесть все эти факторы (табл. 48).


Итак, если принять во внимание все инвестиции компании, необходимые для расширения присутствия в восточногерманских землях, доходность всего предприятия не представляется такой уж высокой. Не будем забывать, что стоимость капитала (WACC) Bavaria Bier будет, скорее всего, значительно выше 11 %, которые компания платит по кредитам.
Кроме того, как вы видите, в этом анализе упущена очень актуальная проблема возникновения плохих долгов. Давайте попробуем проанализировать, как изменится доходность инвестиций в случае возрастания объема плохих долгов (табл. 49).

Из анализа видно, что если просроченная задолженность превысит 30 % (вполне реальная ситуация, принимая во внимание отсутствие должного контроля дистрибьюторов со стороны Штейнера), то ни о какой доходности вложений говорить не имеет смысла.
Итак, достаточна ли доходность «восточных» продаж, чтобы их оправдать? Давайте построим небольшую инвестиционную модель оценки этого проекта в ретроспективе, то есть как будто перед принятием решения в 1990 году (табл. 50).

Как вы видите, при довольно высоком WACC проект имеет положительный NPV. Что это означает? Что потенциально Bavaria Bier делает все правильно. Главное – не загубить проект неверными управленческими решениями и отсутствием внимания к управлению операционными рисками. Но как добиться от менеджеров внимания к таким рискам? В этом случае в дело вступает система мотивации.
Оплата Штейнера
Любой менеджер работает в соответствии с той системой мотивации, которая для него предусмотрена. Работа Хайнрика Штейнера – яркий пример действия этой концепции. Вспомните, что переменная часть оплаты труда Штейнера зависит только от роста продаж. Неудивительно, что в этой ситуации вся его работа и направлена на развитие продаж, а не на контроль рисков работы дистрибьюторов, отсутствие которого в весьма скором времени очень негативно скажется на бизнесе Bavaria. Эту ситуацию надо менять.
В связи с этим я бы предложил 25 % переменной части завязать на рост продаж, а 75 % – на выполнение задач по контролю оборотного капитала (в днях) и по объему просроченной задолженности.
Дивиденды
В настоящий момент Bavaria выплачивает своим акционерам 75 % прибыли в виде дивидендов. Это серьезно ограничивает возможности «стабильного» роста компании. Как вы понимаете, можно увеличить порог «стабильного» роста и облегчить проблемы с нарастанием задолженности за счет сокращения дивидендов. Но реально ли это в данном случае? Bavaria – семейная компания, многие акционеры которой полагаются на дивиденды как на средство существования. В данном случае приходится учесть специфику акционеров и признать, что сокращение выплат дивидендов для решения проблем с задолженностью – это нежизнеспособный вариант действий.
Бизнес-план на 1993–1994 годы
Итак, подытоживая все вышесказанное, давайте постараемся пересмотреть бизнес-план компании на 1993–1994 годы. Для этого отметим основные проблемы в работе компании и в ее бизнес-плане.
Прежде всего вызывают сомнение оптимистичные цифры по росту рентабельности продаж с 6 до 7 %. Не очень ясно, за счет чего будет достигнуто 15 %-ное увеличение рентабельности. Разумнее оставить цифру на текущем уровне.
Далее, по прогнозам в силу быстрого роста выручки растет размер кредиторской задолженности до уровня, приближающегося к критическому. Соотношение EBIT / процентные платежи составляет около 3, что считается опасным уровнем. Мы еще будем подробно рассматривать вопросы оптимальной структуры капитала, но здесь, забегая вперед, скажу одно общее правило – финансовая стратегия должна дополнять бизнес-стратегию. В частности, нельзя в дополнение к рискованной бизнес-стратегии применять и рискованную финансовую стратегию. В данном случае рискованная бизнес-стратегия Bavaria должна быть дополнена безопасной финансовой стратегией, то есть меньшим размером задолженности.
Что можно сделать, чтобы решить эту проблему? Вариантов действий несколько:
● Размер денежных средств на счетах компании составляет 10 % от оборота. Обычно нормальным считается уровень в районе 2–5 %. Можно использовать «лишний» кеш для выплаты краткосрочной задолженности.
● Можно снизить целевой уровень роста выручки компании до более близкого к «стабильному», например до 15 %.
● Можно снизить размер оборотного капитала за счет снижения оборачиваемости дебиторской задолженности, скажем, до 60 дней.
Кроме того, в настоящее время с учетом рисков, связанных с восточными дистрибьюторами, уровень резервов по сомнительным долгам определен в размере 2 % от выручки. Для Восточной Германии я бы рекомендовал заложить уровень плохих долгов в 20 % от дебиторской задолженности восточных земель. С учетом того, что структурно восточные земли занимают около 20 % продаж Bavaria, общий размер резерва составит 20 % × 20 % + 80 % × 2 % = 5,6 %.
Давайте введем эти данные в модель (при просмотре файла в электронном виде загрузите диспетчер сценариев на листе «Предположения») и посмотрим, что получится (табл. 51).


Итак, как вы видите, предлагаемые меры позволят существенно улучшить операционную и финансовую картину деятельности Bavaria Bier. Такой бюджет / бизнес-план можно принимать.
Аналогичным образом вы можете проанализировать и спрогнозировать работу любой компании.
•••
Финансовое планирование на практике
Мы с вами изучили общие подходы к финансовому планированию и анализу. На практике все выглядит примерно так, как было описано выше, но с несколько большей детализацией. Компании обычно планируют изменение выручки не в целом, а отдельно по каждому продукту. Затем данные складывают. Данные по издержкам тоже планируются не одной строкой (это только первая грубая прикидка), а отдельно по планируемым изменениям натуральных показателей и цен на материалы и энергию. Себестоимость разбивают на элементы (такие как зарплата, электроэнергия, газ, материалы по видам) и прогнозируют изменение стоимости каждого элемента. Далее уже отдельные элементы складывают вместе, чтобы получить себестоимость.
Иными словами, модели прогнозной отчетности будут выглядеть примерно так же, но только гораздо детальнее (см. выдержку из финансового плана производственной компании в табл. 52).


Бюджетирование
Что происходит с финансовым планом, когда его утвердили? Он превращается в «бюджет». Что такое бюджет? Если коротко, это свод правил и ограничений, по которым живет компания. Но давайте поговорим о нем подробнее.
Что такое бюджет и зачем он нужен
В компании есть менеджеры, которым надо выполнять определенные задачи. В рамках выполнения задач менеджеры могут зарабатывать для компании деньги в виде выручки и тратить деньги в виде расходов. Обычно менеджеров у компании много, все они деньги тратят, а непосредственно зарабатывают деньги для компании только менеджеры по продажам. Как сделать так, чтобы после суммирования всей выручки и затрат менеджеров компания получила ту прибыль, которую планировала получить? Очевидно, что затраты менеджеров надо как-то ограничивать и контролировать, иначе может получиться, что все работники компании неожиданно начнут летать за ее счет на курорты первым классом, в то время как сама компания будет сидеть в глубоких убытках. Основным инструментом в ограничении аппетитов менеджеров и являются бюджеты. Бюджет – это некая сумма, больше которой менеджер потратить не может. Ему либо не дадут это сделать, либо потребуют существенных обоснований и объяснений. Ограничивая каждый вид расходов определенной суммой, мы можем добиться того, чтобы реальные результаты компании существенно не отличались от прогнозируемых.
Откуда берутся цифры бюджета? Из утвержденного финансового плана. Мы уже говорили, что реальные финансовые планы выглядят несколько сложнее, чем те, которые мы встречали в этой главе. Каждая строчка финансовой отчетности в плане является суммой множества более мелких строчек, которые, в свою очередь, являются суммой еще более мелких строчек, и т. д. Так вот, после принятия плана все эти строчки (и крупные, и мелкие) становятся ограничителями-бюджетами для менеджеров. Например, если в бюджете коммерческие расходы всего составляют 1 млн руб., из них затраты на командировки коммерческих представителей 500 000 руб., то это значит, что сотрудники отдела продаж (коммерческие представители) все вместе не могут потратить на свои командировки больше этой суммы.
Ответственные лица и организация бюджетного процесса
За организацию работы с бюджетами и финансовыми планами в компаниях несут ответственность отделы, которые называют бюджетными (как вариант – планово-экономическими или планово-бюджетными) департаментами (управлениями, отделами). Находятся они, как правило, в прямом подчинении финансового директора (рис. 33).

Задача руководителя бюджетного департамента – наладить работу бюджетного процесса в компании, а также сформировать и подготовить к утверждению финансовые планы и бюджет компании. Кроме того, руководитель департамента отвечает за подготовку всевозможных отчетов о выполнении бюджетов и планов.
В чем же заключается бюджетный процесс? Если коротко, он состоит из трех этапов:
1. Формирование проекта бюджета (финансового плана).
2. Рассмотрение и утверждение бюджета.
3. Контроль за выполнением бюджета.
Рассмотрим их по порядку.
Формирование бюджета
Когда вы только начинаете внедрение в компании бюджетного процесса, вам надо сделать несколько предварительных шагов для налаживания бюджетной системы. Во-первых, вам надо определить все уровни детализации, до которых будет опускаться бюджет. Например, бюджет большой компании будет состоять из бюджетов нескольких дивизионов. Бюджет дивизиона будет состоять из бюджетов департаментов, находящихся внутри него, среди которых, например, будет департамент сбыта. Внутри бюджета департамента сбыта будет присутствовать, скажем, бюджет расходов на командировки (рис. 34).

Подобные шаги вы проделаете для всех компонентов расходов и доходов.
Вторым этапом вы должны определить владельцев бюджетов. Владелец бюджета – это менеджер, который может разрешить производить расходы в рамках «своей» строки бюджета. Например, владельцем бюджета командировочных расходов в нашем примере будет начальник департамента сбыта. Руководитель подразделения не всегда контролирует все расходы своего департамента. К примеру, сотрудники департамента сбыта пользуются компьютерами, то есть из-за их работы компания несет издержки на интернет, техническую поддержку и т. д. Однако начальник департамента сбыта не будет являться владельцем бюджета этих расходов – ими будет управлять начальник департамента информационных технологий. В общем, у каждой строчки бюджета на любом уровне детализации должен быть свой владелец.
Когда вы сделали эти шаги, переходите к набору бюджетных форм (пример бюджетной формы вы можете увидеть на сайте http://www.gerasim.biz). Это электронные таблицы, которые позволяют стандартизировать и автоматизировать процесс составления бюджета и финансового плана компании. Бюджеты каждого уровня управления (компания в целом, дивизион, департамент и т. д.) будут выглядеть абсолютно стандартно, отличаясь только цифрами. В результате вам будет легко получить общий бюджет любого уровня управления, просто сложив вместе цифры бюджетов подразделений, входящих в этот уровень управления.
После того как вы подготовили все необходимые документы, начинается работа над составлением бюджета. Обычно бюджеты составляются на год, и все начинается летом предыдущего года. В этот момент генеральный директор издает приказ, в котором всем подразделениям, включенным в бюджетную структуру, предлагается заполнить стандартные бюджетные формы – сделать прогноз затрат и выручки на следующий год. При этом обычно руководителям подразделений выдаются общие пожелания относительно роста выручки и снижения затрат. В нормальных компаниях эти «пожелания» исходят из стратегической модели, в которой заложены прогнозируемые цифры роста финансовых показателей компании. Это примерно те постулаты, которые мы видели в кейсе Bavaria, – снижение оборачиваемости дебиторки, рост выручки по сегментам и продуктам и т. д.
Далее в течение некоторого времени руководители подразделений заполняют бюджетные формы, то есть делают проекты бюджетов. Заполняют они их, в основном опираясь на фактические данные текущего года и свои прогнозы. Затем формы пересылаются в планово-бюджетный отдел, который консолидирует проекты бюджетов различных подразделений в единый бюджет бизнес-единицы компании (например, дивизиона) или компании в целом. Вот тут и начинается самое интересное!
В большинстве случаев представляемая менеджерами через проекты бюджетов картина изначально выглядит безрадостно. Выручка падает или в лучшем случае немного растет, издержки же растут гарантированно и весьма прилично. Естественно, менеджеры компании не могут выставить подобный бюджет на рассмотрение собрания акционеров или совета директоров, поэтому далее в жизни компании следует увлекательный этап торговли менеджеров подразделений с руководителем бизнес-единицы или компании в целом. Иногда этому этапу предшествует этап «защиты» бюджетов подразделений руководителями на совещаниях с участием начальника планово-бюджетного департамента и финансового менеджера компании или бизнес-единицы. Обсуждение проектов бюджетов на таких совещаниях сводится примерно к следующим тезисам:
● «Обоснуйте, почему вы не увеличиваете выручку по продукту до показателей, заложенных в стратегии».
● «Обоснуйте, почему вы увеличиваете свои расходы на то-то и то-то».
● «Почему ваши расходы на то-то и то-то растут в процентах по отношению к выручке?»
● «Почему вы закладываете в бюджет по такой-то строке сумму Х, тогда как в прошлом году вы также закладывали в эту строку сумму Х, но потратили наполовину меньше?»
● «Меня не волнуют ваши обоснования, сумма расходов в строке Х должна быть не выше Y».
В результате таких совещаний проекты бюджетов дорабатываются, снова обсуждаются, снова дорабатываются, снова обсуждаются и т. д. После нескольких итераций наконец появляется удобоваримый, компромиссный для всех проект бюджета.
Далее к цифрам бюджета добавляют обоснования (маркетинговые планы, стратегические планы, списки одобренных проектов капиталовложений и т. д.), делают на основе всего этого прогнозную финансовую отчетность, и весь комплект документов превращается в проект финансового плана компании (еще говорят «бизнес-плана») на следующий год. В идеале проект должен быть готов где-то в начале декабря.
Утверждение бюджета
Готовый проект обычно представляется на рассмотрение и утверждение совета директоров компании. На заседании совета проект рассматривается, директора задают вопросы и высказывают замечания (примерно те же, о которых уже говорилось и которые вы видели в кейсе Bavaria). Если критичных возражений нет, то бюджет утверждается. Если есть – проект отправляется на доработку, то есть на предыдущий этап совещаний и торговли.
В итоге в компании появляется утвержденный бюджет и бизнес-план на соответствующий год. Если так получилось, что до 1 января не успели принять проект бюджета на следующий год, то компания до момента принятия нового бюджета обычно живет по бюджету предыдущего месяца. Иногда здесь возможны какие-то экстренные отклонения.
Контроль за выполнением бюджета
Как мы уже говорили, бюджет – это средство контроля за расходами компании и инструмент обеспечения планируемого финансового результата. Соответственно расходы любого подразделения не должны превышать, а выручка не должна быть меньше цифр, заложенных в бюджете. Как этого достигают?
Все не так сложно. Дело в том, что просто так оплатить расходы компании, будучи менеджером, вы не сможете (если только не хотите, чтобы это были деньги из вашего кармана). Обычно оплаты счетов в компаниях производят централизованные службы – отделы платежей. Чтобы этот отдел оплатил ваши расходы, вы должны представить специальный документ (обычно называется заявкой на платеж). В документе вы должны указать строчку бюджета, в рамках которой вы просите осуществить платеж. Перед осуществлением платежа в отделе расчетов проведут проверку, которая должна показать, не превысит ли ваш платеж общий лимит расходов, заложенный в данной строке бюджета вашего подразделения. Сделать это можно несколькими способами:
● Если у вас в компании стоит «продвинутая» корпоративная информационная система (вроде SAP R/3) и все заявки на платежи вводятся в электронном виде, то система просто известит вас о том, что вы превысили лимит бюджета, и не даст послать такую заявку.
● Сотрудник отдела платежей может вручную проверить наличие «свободных» лимитов в вашем бюджете.
● Перед тем как заявка придет в отдел расчетов, она должна быть согласована с планово-бюджетным отделом (например, на ней должна стоять подпись начальника или сотрудника этого отдела). В таком случае проверку выборки лимитов бюджета произведет уже планово-бюджетный отдел.
Понятно, что спланировать бюджет абсолютно точно невозможно. Если вы превысили свой лимит, но платить все же надо, то вы должны пройти через процедуру увеличения вашего бюджета. Обычно это можно делать, получив «добро» от финансового директора, генерального директора или даже совета директоров (в зависимости от значительности сумм увеличения бюджета, которые вы запрашиваете).
В течение года планово-бюджетный отдел периодически отслеживает состояние исполнения бюджета. В некоторых компаниях периодически проводятся совещания по исполнению бюджетов, где обсуждаются возможные проблемы и где отдельных менеджеров «настоятельно призывают» соблюдать установленный бюджет.
Сама по себе система лимитирования расходов компании с помощью бюджетов достаточно разумна и позволяет снизить риски неэффективных расходов. Но у нее есть и свои минусы. Например, после утверждения бюджета система не дает менеджерам стимулов снизить расходы. Часто в конце года менеджеры срочно пытаются освоить бюджеты по тем строчкам, где у них остались резервы, чтобы их не «порезали» на следующий год. В общем случае процесс бюджетирования и контроля имеет негативный оттенок недоверия к менеджерам. Он превращается в некую игру «кто кого перехитрит». Поэтому человечество пытается придумать более совершенные способы управления рисками неэффективных затрат, такие как, например, управление по ключевым показателям эффективности и сбалансированные карты показателей. Но пока развитие российского бизнеса и менеджеров не достигло такого уровня «продвинутости», чтобы отказаться от контроля с помощью бюджетов, поэтому лимитирующие бюджетные системы остаются необходимым злом и реальностью работы российских компаний.
Обратите внимание, что в начале этой главы мы с вами изучали долгосрочное планирование методом «сверху вниз», то есть начиная с общей финансовой отчетности компании. Такое прогнозирование целесообразно использовать, когда вы хотите спланировать работу компании на несколько лет вперед. Что касается планирования на следующий год или месяц, то здесь после прохождения всего цикла составления и защиты бюджета у вас образуется финансовый план «снизу вверх», полученный путем суммирования меньших финансовых планов подразделений компании. Это нормально, так как с увеличением горизонта планирования точность прогнозов падает. Нет смысла планировать все детально «снизу вверх» на пять лет вперед – все равно прогноз будет неверным. Второе правило прогнозов состоит в том, что агрегированный прогноз всегда точнее детального. Так что при долгосрочном прогнозировании суммарная ошибка для варианта «снизу вверх» будет значительно выше, чем для варианта «сверху вниз».
Управление денежными средствами (краткосрочное финансовое планирование)
Итак, долгосрочное планирование позволяет нам определить необходимую сумму финансирования компании. Однако на практике для обеспечения достаточного финансирования нам придется еще учесть влияние некоторых факторов, таких как, например, сезонность и время платежей.
Предположим, что продажи компании «АВС» в примере в начале главы помесячно распределяются следующим образом (табл. 53).

При этом:
● каждый месяц вы получаете от клиентов оплату в размере:
■ 20 % продаж текущего месяца,
■ 50 % продаж предыдущего месяца,
■ 30 % продаж двумя месяцами ранее;
● вы покупаете и оплачиваете материалы для производства (это единственная составляющая себестоимости – 67 % от продаж);
● материалы закупаются за два месяца до предполагаемого использования;
● оплата материалов производится через месяц после покупки;
● выплаты заработной платы составляют 15 % от продаж текущего месяца;
● коммерческие и административные расходы составляют 12 % от продаж месяца;
● налоговые платежи платятся равными долями поквартально (март, июнь, сентябрь, декабрь);
● дивиденды за прошлый год выплачиваются в июне;
● оплата капитальных вложений – 6 млн руб. в феврале, 1,8 млн руб. в августе;
● кредит 5,7 млн руб. получаем в январе, проценты выплачиваем помесячно (проценты считаются на всю сумму задолженности, то есть каждый месяц – годовая сумма, деленная на 12).
Давайте на основе этой информации сделаем прогноз движения денежных средств компании «АВС». Начнем с поступления денег (табл. 54).

Далее нам надо посчитать платежи (табл. 55).

Подытожим (табл. 56).

Долгосрочный прогноз, который мы делали в начале главы, показывает необходимость наличия в 2020 году в структуре капитала дополнительной краткосрочной задолженности 5,7 млн руб. Однако в силу неоднородности поступлений и платежей в компании в течение года будут образовываться существенные кассовые разрывы. Например, в апреле суммарный кассовый разрыв составит около 17,53 млн руб.! Поэтому надо понимать, что долгосрочный прогноз дает лишь приблизительное представление о финансовых потребностях компании – потребности в финансировании внутри года в силу разных факторов могут быть существенно выше. В связи с этим в компании большое значение имеет управление текущими остатками денежных средств.
В компаниях за эту функцию (по-английски – cash management) отвечает отдел расчетов или казначейство (по-английски – treasury). Это подразделение обычно находится в составе финансовой службы и подчиняется финансовому директору (рис. 35).

У компании ежедневно должно быть достаточно денег, чтобы оплатить все необходимые счета. В этом случае долгосрочное финансовое планирование нам уже не поможет. Нам придется делать что-то более приземленное и близкое к действительности. Придется рассчитывать и контролировать бюджет движения денежных средств, как было показано выше, причем не только на ежемесячной, но и на ежедневной основе.
Что собой представляет ежедневный бюджет движения денежных средств? Это свод предполагаемых поступлений и платежей. Для каждодневного управления остатками на счетах вы делаете примерно такую таблицу, как табл. 57.

Чтобы составить такую таблицу, сотрудники, отвечающие за управление денежными средствами, получают от подразделений компании заявки на платежи и распределяют их по дням. Информацию о предполагаемых поступлениях от клиентов они либо получают от отдела сбыта, который отвечает за контроль дебиторской задолженности, либо сами звонят клиентам с просьбами заплатить (если в компании контроль за состоянием дебиторской задолженности осуществляют они).
Обычно такой документ составляется каждый день (часто на несколько дней вперед), а затем его исполнение контролируется (то есть если не пришел какой-то платеж от клиента, клиенту начинают звонить, просить и ругаться).
Если денег много, казначейство помещает временно свободные средства на депозиты или покупает ценные бумаги, но что делать, если денег не хватает? Вариантов несколько:
● Можно задержать определенные платежи, например, перенести оплату каких-то счетов на пару дней до того момента, когда на счет прибудут деньги от клиентов.
● Можно договориться с банком о предоставлении краткосрочных кредитов на покрытие кассовых разрывов.
● Можно договориться с банком об овердрафте. Овердрафт – фактически тот же кредит, просто вы не оформляете его как кредит, а платите со своего счета больше денег, чем на нем есть. Минусовой остаток (овердрафт) и будет суммой вашего кредита. В дополнение к нему банки также обычно берут еще и плату за активацию овердрафта каждый раз, когда ваш остаток по счету «уходит в минус». Подробнее об овердрафтах мы еще будем говорить в главе 6.
● Можно договориться с поставщиком об оплате в форме аккредитива. Аккредитив (по-английски – letter of credit) – это письмо от банка, которое гарантирует поставщику оплату в определенном размере. Аккредитив поставщик может принять вместо предоплаты, например, за поставку оборудования. Аккредитив вам банк выдаст, естественно, не бесплатно, а за определенное вознаграждение, но оно будет ниже стоимости полноценного кредита.
В управлении деньгами есть и другая сторона медали – надо не только оплачивать все необходимые счета, но и не держать на счетах «лишние» деньги, то есть оптимизировать остатки на расчетных счетах. Поэтому управление движением денежных средств – это подчас очень непростая задача, особенно в больших компаниях, где есть много юридических лиц (каждое с несколькими расчетными счетами), которые еще и постоянно что-то платят друг другу.
Глава 5
Финансовый анализ и планирование
В прошлой главе мы говорили о том, как определить, сколько капитала понадобится компании, чтобы профинансировать все свои грандиозные планы развития. Но, как вы знаете, есть две возможности финансирования: за счет собственного капитала и за счет займов. В этой главе мы будем говорить о важнейшей составляющей финансовой стратегии – о том, как определить, за счет каких источников будет правильным финансировать компанию. Мы будем говорить о целевой структуре капитала.
Сначала мы рассмотрим теоретические подходы к определению структуры капитала, а затем перенесем теорию на практику, рассмотрев ряд кейсов и практических дополнений.
M&M's финансов
Начало разговорам о структуре капитала было положено еще в 60-е годы прошлого века, когда на арену вышли работы по структуре капитала двух «М» – Франко Модильяни и Мертона Миллера (в дальнейшем ученые получили за эту работу Нобелевскую премию). Суть их выводов заключалась примерно в следующем: структура капитала не имеет значения! Логика мышления при этом выглядела следующим образом.
Добавленная стоимость создается активами компании, реальным бизнесом, который приносит прибыль и генерирует денежные потоки. Представим себе созданную активами компании добавленную стоимость в виде «пирога». Весь этот «пирог» идет кредиторам и акционерам (рис. 36).

Обратите внимание, что от того, как поменяется соотношение частей «пирога», которые идут акционерам и кредиторам, сам размер «пирога» не поменяется. Какой-то новой ценности структура капитала не создаст. Иными словами, для создания ценности безразлично, какова будет структура капитала компании. Инвесторы не будут оценивать суммарно стоимость долга и акций компании А выше их стоимости компании Б, имеющей такой же размер «пирога», так как они оценивают денежный потоки, то есть сам размер «пирога».
Эта же логика приводит к следующим выводам:
● дивидендная политика компании также не важна, так как она не меняет размер «пирога»;
● не важно, надо ли компании брать краткосрочный или долгосрочный кредит, – общий размер «пирога» это также не меняет.
Очевидно, что этот взгляд на мир крайне упрощен, и сейчас мы начнем его усложнять и приводить ближе к практике. Но теорема содержит важный урок для менеджеров: большая часть ценности создается именно активами компании. Важно сосредоточиться на увеличении размера «пирога» (принятии и реализации проектов с положительным NPV) и отделить решения о разделе «пирога» на куски (о том, как финансировать проект) от самого «пирога».
Добавляем налоги
Теперь давайте приближать теорию к реальной жизни. Мы с вами говорим о том, что «пирог», или стоимость компании V(A), равен сумме рыночной стоимости акций компании V(E) и рыночной стоимости долга компании V(D):
V(A) = V(D) + V(E).
Как можно увеличить размер этого «пирога»? Самое время снова вспомнить про налоги. Проценты по кредитам можно вычитать из налогооблагаемой прибыли. Это может повлиять на размер «пирога». Например, у нас есть компания, которая приносит каждый год 100 млн руб. прибыли до налогов (предположим, что ставка дисконтирования равна 10 %). Какова будет стоимость компании при различной структуре капитала? Давайте посмотрим (табл. 58).

Иными словами, «пирог» увеличился. Получается, что теорема неверна? Не совсем так. Просто государство получает свой кусок «пирога» от ценности компании (в данном случае 250 млн руб.). Однако если мы говорим, что стоимость компании складывается из стоимости ее акций и долга, то уменьшение кусочка «пирога», который откусывает государство, увеличивает стоимость компании. Таким образом, увеличение доли заемного капитала в структуре капитала компании не увеличивает «пирог» в целом, но увеличивает ту его часть, которая идет акционерам и кредиторам (рис. 37).

Например, если заемный капитал составляет 10 % от общего капитала компании, то при ставке налога на прибыль 25 % налоги съедают 22 % «пирога». Если доля заемного капитала увеличивается до 50 %, то налоги составят всего 12 % того же самого «пирога». Дополнительные 10 %, которые в «пирог» добавил долг, называются налоговым щитом заемного капитала (по-английски – tax shield). Таким образом, мы можем сказать, что стоимость компании с учетом структуры капитала (V(A)) равна стоимости компании, финансируемой только за счет акционеров (V(all-equity)), плюс ценность налогового щита долга (V(t)):
V(A) = V(all-equity) + V(t).
Вывод напрашивается сам собой: чтобы максимизировать стоимость компании («пирог»), нужно финансировать компанию целиком (или почти целиком) за счет долга, чтобы полностью использовать налоговый щит. Но почему компании этого не делают?
Финансовые кризисы
Здесь мы переходим к рассмотрению темной стороны долга – возможности финансовых проблем и банкротства. Очевидно, что если компания возьмет слишком много кредитов, то в какой-то момент у нее могут возникнуть проблемы с их выплатой. В этом случае выходов два:
● ликвидация компании;
● реструктуризация долга.
Любое из этих действий обычно ведет к разрушению части «пирога». Например, в случае ликвидации компания несет следующие издержки:
● выплаты юристам и арбитражным управляющим;
● выплаты выходного пособия увольняемым сотрудникам;
● оплату мероприятий по приведению в надлежащее состояние после себя территории (экологические мероприятия и т. д.).
Кроме того, распродажа активов компании в этом случае обычно идет с существенными скидками, оборудование, особенно уникальное, может быть продано по цене лома. В общем, в ходе ликвидации обычно «пирог» резко уменьшается.
Реструктуризация также несет в себе издержки. Во-первых, вы должны платить тем же юристам, посредникам в переговорах с кредиторами (крупные компании для этого обычно нанимают инвестиционные банки). Во-вторых, с большим количеством кредиторов бывает гораздо труднее договориться – каждый хочет, чтобы уступки делал другой. В результате, если кредиторы не смогут прийти к общему мнению, реструктуризация долга вообще может стать невозможной.
Но на самом деле наиболее серьезные издержки компания несет, приближаясь к ситуации неплатежеспособности. В этом случае можно выделить несколько основных направлений удара по «пирогу»:
● Проблема «нависания долга» (по-английски – debt overhang).
● Проблема действий конкурентов.
● Проблема трудностей работы с поставщиками.
● Проблема потери клиентов.
● Проблема неэффективных действий менеджеров в условиях финансовых трудностей.
Давайте подробнее рассмотрим эти проблемы.
Нависание долга
Эту проблему лучше всего рассматривать на примере. Предположим, что у вас есть компания, стоимость активов которой через год может соответствовать одному из двух сценариев (табл. 59).

У компании сейчас есть долг в размере 35 руб. В этом случае через год распределение пирога будет выглядеть так, как показано в табл. 60.

Сейчас у компании есть инвестиционный проект, который требует инвестиций 15 руб. Этот проект через год однозначно принесет 22 руб. (риска нет). Безрисковая ставка дисконтирования равна 10 %, что дает NPV = –15 + 22 / 1,1 = 5 руб. Проект надо делать. Но для проекта нужно финансирование. Что получат акционеры, если они профинансируют этот проект (табл. 61)?

В этом случае для акционеров расчет NPV будет выглядеть несколько иначе:
NPV(а) = –15 + (0,5 × 22 + 0,5 × 0) / 1,1 = –5.
Акционеры проект не профинансируют. Они несут полную стоимость инвестиций, но получают только часть возврата на капитал! Иными словами, если у акционеров компании есть прибыль, которую можно направить на этот проект (заметьте, имеющий положительный NPV, то есть увеличивающий «пирог»), они предпочтут выплатить эту прибыль в виде дивидендов и проект делать не будут.
Этот пример показывает вполне реальную проблему: компании, которые столкнулись с финансовыми трудностями или приближаются к ним, отказываются от проектов, которые могут увеличить общую стоимость компании. Чем выше вероятность возникновения финансовых проблем, тем выше влияние «нависания» долга. Обратите внимание, например, что в ходе кризиса 2008–2009 годов в России акционеры некоторых крупных российских компаний не давали дополнительное финансирование своим компаниям, которые попали в полосу финансовых проблем. А между тем компании, если она хочет выжить, надо вкладывать существенные средства в разработку новых моделей, оптимизацию производства. Иными словами, нужно реализовывать проекты с положительным NPV, которые требуют вложения денег. Не надо ругать этих акционеров – они действовали вполне рационально. Вкладывая деньги в свои компании, они фактически по большей части отдали бы их кредиторам. Ожидаемый возврат от этих денег у акционеров, исходя из представленной выше логики, будет отрицательным, поэтому зачем их вкладывать?
Словом, основная проблема компаний, столкнувшихся с финансовыми трудностями или приближающихся к этому, состоит в том, что они не реализуют необходимые для выживания и развития инвестиционные проекты.
Действия конкурентов
В то время как компании с финансовыми проблемами «дремлют», их конкуренты, находящиеся в более выгодном финансовом положении, могут воспользоваться ситуацией. Они усиленно инвестируют в развитие сбытовой сети, в производство новых продуктов. Таким образом, пока компания занята решением своих финансовых проблем, ее конкурент может существенным образом улучшить свое положение на рынке. Это приведет к потере компанией отдельных денежных потоков и исчезновению части «пирога».
Проблемы с поставщиками
При возникновении у компании финансовых затруднений у нее могут возникнуть серьезные проблемы с поставщиками. Опасаясь, что им не заплатят, поставщики отказываются отгружать компании свою продукцию без предоплаты. Это приводит к тому, что у компании могут возникнуть проблемы с производством продукции либо с ее ассортиментом.
Такие проблемы возникли, например, у многих промышленных компаний, которым металлургические предприятия в какой-то момент в период кризиса в России в 2008–2009 годах отказались отгружать металл, жизненно необходимый в производстве, без предоплаты из-за возникшей у них задолженности. Получается так, что в момент острой нехватки денег компании для предоплаты поставщикам потребуется дополнительный оборотный капитал, то есть еще больше денег, которых и так не хватает. Проблема начинает раскручивать сама себя: нехватка денег приводит к остановкам производства, из-за остановок производства не хватает продукции, из-за отсутствия продукции компания не может получить выручку, отсутствие выручки опять же приводит к нехватке денег. Получается этакая спираль смерти, которая в итоге разрушает часть «пирога».
Потеря клиентов
Когда проходят слухи о банкротстве какой-то компании, некоторые клиенты могут перестать покупать ее продукцию. Да, безусловно, сахар производства компании А, услышав о ее проблемах, вы в магазине покупать не перестанете. Но, например, если вы собираетесь приобрести у компании Б сложное оборудование, которое требует обслуживания ее специалистами или имеет гарантию, вы 10 раз подумаете, прежде чем покупать его, если услышите о том, что компания Б может скоро обанкротиться. Кýпите сейчас, исчезнет компания – кто будет обслуживать сложную технику? Где вы сможете купить запчасти? Кто выполнит гарантийные обязательства?
В общем, для индустрий, производящих уникальные товары, проблема потери клиентов в случае возникновения финансовых трудностей очень важна. Менее важна она для компаний, выпускающих товары массового пользования, для которых есть масса заменителей.
Неэффективные менеджеры
Финансовые проблемы могут вынудить менеджеров действовать вполне рационально, но неэффективно с точки зрения кредиторов. Предположим, что у нас есть компания с долгами 60 руб. и денежными средствами 20 руб. Через год она получит денежный поток 20 руб. и будет ликвидирована. В этом случае акционерам не достанется ничего. Однако сейчас у нее есть возможность реализовать инвестиционный проект. В проект надо вложить имеющиеся 20 руб. Сейчас это все деньги, которые есть у компании. Проект либо провалится (вероятность 90 %), либо через год принесет 120 руб. (вероятность 10 %). Для простоты будем считать ставку дисконтирования нулевой.
Если бы у вашей компании не было долгов, то вы бы не приняли проект – он имеет отрицательный ожидаемый NPV (взвешенный по вероятности):
NPV = –20 + 90 % × 0 + 10 % × 120 = –8.
Однако в нашей ситуации стратегия меняется. С проектом ситуация выглядит следующим образом (табл. 62).

Проект акционеры, безусловно, реализуют. Его ожидаемый NPV для них составляет 90 % × 0 + 10 % × 110 = 11 руб. Что происходит? На самом деле проект сам по себе – это просто азартная игра с плохими шансами на выигрыш. Но фактически акционеры риски проекта перекладывают на кредиторов. Они получают весь выигрыш, но ничего не потеряют в случае проигрыша.
В ситуациях финансовых проблем в компаниях менеджеры (и акционеры) совершенно рационально могут принимать чрезмерно рискованные решения в надежде вывести компанию из пике и решить все финансовые проблемы. Но это, по сути, игра на деньги кредиторов.
Кроме того, при приближении к финансовому обрыву у менеджеров компаний появляются стимулы вывести из компании часть активов или выплатить себе большие премии «в последний раз». Иногда желание «спасти» компанию приводит к тому, что менеджеры всеми силами откладывают ее ликвидацию, там, где компанию следовало бы давно закрыть, чтобы не выглядеть людьми, потерпевшими поражение.
Воплотим все эти соображения в модель структуры капитала, добавив в нее ожидаемые потери от финансовых проблем:
V(A) = V(all-equity) + V(t) – p × V(distress),
где:
р – вероятность возникновения финансовых проблем;
V(distress) – стоимость, разрушаемая в случае возникновения этих проблем за счет всех описанных выше факторов.
Подводя итоги теории
Итак, можно сказать, что при определении целевой структуры капитала мы должны учитывать следующие факторы:
● необходимость максимизации налогового щита;
● необходимость минимизации ожидаемых потерь от финансовых проблем, то есть ожидаемых потерь, умноженных на вероятность возникновения проблем.
Эти соображения можно выразить на графике (рис. 38).

Изначально с увеличением финансового рычага растет и наш «пирог» за счет налогового щита. Но при этом растет и вероятность возникновения финансовых проблем. В какой-то момент ожидаемое значение потерь от финансовых проблем начнет превышать пользу налогового щита. Эта точка и будет оптимальной структурой капитала компании.
Обратите внимание, что описанную выше теорию сложно превратить в конкретные цифры. И это действительно так – нет в мире формулы, которая бы помогла получить конкретную цифру целевой структуры капитала. Определение структуры капитала требует анализа, рассмотрения всех указанных выше факторов. В результате вы получите некоторый диапазон значений, который и будете использовать на практике.
Давайте посмотрим, объясняет ли теория различия в структуре капитала на примере современных компаний США (табл. 63).

Как вы видите, наша теория помогает объяснить различия в широком диапазоне. Например, мы можем сказать, что разработчиков программного обеспечения ожидают большие потенциальные потери в случае возникновения финансовых проблем – от них отвернутся клиенты, опасающиеся отсутствия технической поддержки и новых версий продукта. Конкуренция в этой индустрии обычно очень высока, и конкуренты дремать не будут. В общем, потенциальные потери у них гораздо выше, чем у производителей электричества, которое будет востребовано всегда. Однако объяснить различия меньшего масштаба, например между розничной торговлей и машиностроением, нам будет сложно. Это нормально. Еще раз повторяю, что единой математической формулы для определения оптимальной структуры капитала в мире не существует.
•••
Давайте попробуем применить изученную концепцию на практике, проанализировав ситуацию производителя сельхозтехники Massey-Ferguson.
Во время чтения кейса постарайтесь самостоятельно ответить на следующие вопросы:
● Проанализируйте продуктовую и финансовую стратегию Massey-Ferguson до 1976 года и сравните ее со стратегией конкурентов. В чем особенности Massey?
● Что случилось в 1976 году? Как на ситуацию отреагировала Massey-Ferguson? Что сделали конкуренты? Каковы были последствия для Massey?
● Оцените различные пути выхода из сложившейся ситуации для Massey-Ferguson. Каким образом можно решить финансовые проблемы компании?
● Какую финансовую стратегию и структуру капитала должна была, по вашему мнению, выбрать Massey-Ferguson и почему?
Кейс 5
Massey-Ferguson на грани безумия

Massey-Ferguson Limited, производитель сельскохозяйственной техники, промышленного оборудования и дизельных двигателей была основана в 1847 году. К 1980 году компания вела операции в 31 стране по всему миру. Massey-Ferguson была крупнейшим в мире производителем тракторов для сельского хозяйства, а также крупнейшим в мире поставщиком дизельных двигателей для производителей машин и оборудования.
В 1978 году, однако, компания понесла крупнейшие в своей истории убытки на сумму $262,2 млн. Новый президент компании Виктор Райс поклялся привести ее к прибыли в 1979 году. И действительно, в 1979 году компания показала прибыль в размере $37 млн. Однако эта прибыль была получена от продажи некоторых активов, в то время как бизнес компании принес убытки $35,4 млн (табл. 64, 65).


В апреле 1980 года компания отложила запланированный выпуск привилегированных акций на сумму 500 млн канадских долларов. Проблемы с размещением акций возникли и из-за того, что основной акционер Massey Argus Corporation отказался приобретать пакет акций из этого запланированного выпуска, показывая таким образом свою неуверенность в будущем компании.
Ближе к концу 1980 года стало очевидно, что без вливания дополнительного капитала к концу октября текущего года компания нарушит ковенанты по нескольким кредитам. Кросс-дефолтные оговорки при этом должны были привести к необходимости немедленного погашения практически всех имеющихся у компании кредитов. Если кредиторы не согласились бы на реструктуризацию задолженности, далее должны были последовать закрытия заводов, увольнения рабочих и ликвидация компании. Кредиторы и клиенты напряженно ожидали, сумеет ли Massey выбраться живой из этой ситуации.
История компании
Massey-Ferguson была по-настоящему интернациональной компанией. Ее продукты продавались по всему миру через сеть дистрибьюторов, дилеров и розничных точек продаж. На Северную Америку приходилась треть продаж компании, в Западной Европе Massey продавала еще треть своей продукции. Остальная треть выручки приходилась на продажи по всему остальному миру.
Производственные площадки компании также были разбросаны по всему свету. Наиболее крупные заводы располагались в Канаде (Брантфорд и Торонто), Франции (Маркетт), Англии (Ковентри) и Австралии (Мельбурн). Производство дизельных двигателей располагалось в Англии (Питерборо).
На некоторых рынках, в основном в Северной Америке, Massey-Ferguson помогала фермерам покупать свои продукты с помощью кредитов и лизинга через собственную финансовую компанию. В Европе и Австралии финансовые компании Massey помогали с финансированием дистрибьюторам и дилерам. В октябре 1980 года финансовые подразделения Massey имели активов на $1130,6 млн и обязательств на $825,6 млн.
Продукты Massey-Ferguson
Сельскохозяйственное и промышленное оборудование. Эта линия продуктов состояла в основном из тракторов, комбайнов и прочего сельскохозяйственного оборудования. В 1980 году компания занимала 17 % мирового рынка тракторов, 14 % рынка комбайнов и 13 % рынка промышленного оборудования и спецтехники.
Конкурентами Massey были как крупные компании с полной продуктовой линейкой, так и средние и мелкие компании, специализировавшиеся на отдельных видах оборудования. На самом большом в мире североамериканском рынке сельскохозяйственного оборудования компания традиционно шла третьей после Deere & Co и International Harvester, однако по некоторым видам оборудования она была лидером или шла на втором месте (табл. 66).

Исторически наиболее сильные позиции Massey занимала вне Северной Америки и Западной Европы. Компания активно продвигала свои продукты на рынках развивающихся стран, особенно успешно работая с правительствами и государственными органами. В 1970-х годах Massey продавала свои продукты или договорилась о постройке лицензионных производственных мощностей в таких странах, как Польша, Перу, Пакистан, Египет, Ливия, Мозамбик, Турция, Саудовская Аравия, Шри-Ланка и Судан.
Дизельные двигатели. Дизельные двигатели производила дочерняя компания Massey – Perkins Engine Group. Perkins выпускала 60 базовых моделей многоцилиндровых двигателей мощностью от 30 до 300 л. с. Двигатели Massey использовала в своих продуктах, а также продавала сторонним производителям различных видов оборудования. В 1980 году Perkins экспортировала 86 % своих продуктов, при этом более 50 % экспорта шло для производства продуктов самой Massey.
Из-за роста цен на нефть и бензин в 1970-х годах производители оборудования и автомобилей активно продвигали использование дизельных двигателей как более эффективных с точки зрения потребления топлива. Особенно многообещающими были перспективы активного использования небольших, но мощных дизельных двигателей в легких коммерческих автомобилях а-ля «Газель».
Финансовые трудности Massey-Ferguson
В 1960–1970-х годах Massey-Ferguson реализовывала амбициозную программу покупки новых активов и расширения операций. 1970-е годы были периодом бурного роста, финансируемого в основном за счет заемных средств, причем главным образом краткосрочных. К 1978 году соотношение заемный капитал / собственный капитал (debt/equity) компании составляло 214 %. В этот год компания понесла убытки $262 млн. Долги Massey были рассредоточены по всему миру (табл. 67).

Менеджмент объяснил огромные убытки следующими факторами:
● валютными ограничениями в Бразилии и Аргентине, которые привели к резкому падению продаж компании в этих регионах;
● падением цен на продукты сельского хозяйства и, соответственно, падением доходов фермеров в Северной Америке;
● плохой погодой в Западной Европе, которая опять же привела к убыткам фермеров;
● высокими процентными ставками, из-за чего возросла стоимость поддержания оборотного капитала.
В период 1978–1980 годов Massey отреагировала на ситуацию увольнениями работников и закрытием части заводов. Численность персонала компании за этот период сократилась с 68 000 до 47 000 человек, а общий размер производственных площадей упал на треть (с 30 млн до 20 млн кв. футов). Компания снизила свои товарные запасы с $1083,2 млн до $988,9 млн. Были закрыты или проданы неприбыльные сегменты бизнеса, такие как производство офисной мебели, мини-тракторов для садовых участков и строительной техники. Были закрыты 24 завода. Программа оптимизации, начатая в 1978 году, привела к продаже к 1980 году активов компании более чем на $300 млн.
Несмотря на все эти усилия, в 1979 году компания понесла убытки от операционной деятельности в $35,4 млн. Прибыль, полученная по итогам 1979 года, была следствием зачета уплаченных ранее налогов. В течение первых трех кварталов 1980 года финансовое состояние Massey продолжало ухудшаться. К концу третьего квартала 1980 года убытки за девять месяцев составили $62 млн, включая убытки $37 млн от курсовых разниц. Предварительные прогнозы на четвертый квартал показывали, что размер убытков за последний квартал превысит убытки за первые три квартала, вместе взятые. Основных причин такого положения вещей было несколько:
● Процентные ставки. Высокие процентные ставки в 1979–1980 годах имели двойное негативное воздействие на работу Massey. Во-первых, они подняли стоимость краткосрочного долга Massey. Во-вторых, дорогие кредиты подавили спрос на сельскохозяйственное оборудование.
● Спрос. Осенью 1980 года североамериканский рынок сельскохозяйственного оборудования рухнул. Из-за общемировой рецессии снизился спрос на технику также и в Западной Европе и в развивающихся странах. Рецессия 1980 года имела негативное влияние не только на продажи Massey – ее конкуренты тоже испытали существенное падение продаж и вынуждены были повышать свой уровень использования заемных средств. К концу 1980 года International Harvester нарушил ковенанты по нескольким своим кредитным соглашениям и вел трудные переговоры с кредиторами.
● Политические события. В 1970-х годах в мире произошло несколько государственных переворотов в тех странах, с правительствами которых у Massey были заключены соглашения (Иран, Ливия и Пакистан), что привело к необходимости пересмотра многих договоренностей и срыву части контрактов.
● Просчеты в продуктовой линейке. В 1960-х годах Massey сфокусировала свои продуктовые и маркетинговые усилия на рынках вне Северной Америки. В результате компания стала отставать от требований американского рынка. Американский рынок стал склоняться в пользу мощных тракторов и комбайнов, которые отсутствовали в продуктовой линейке Massey. В результате этих просчетов компания стала терять дилеров. К 1980 году по сравнению с 1976-м количество дилеров продукции Massey упало на 50 % – с 3600 до 1800.
● Потери от курсовых разниц. Massey производила оборудование примерно в тех же регионах и в том же объеме, в котором его продавала. Заводы Massey-Ferguson в Северной Америке и Великобритании экспортировали небольшое количество своих продуктов в остальные страны мира. Производство двигателей, однако, было сосредоточено в Великобритании. В 1980 году благодаря огромным доходам от экспорта нефти, добываемой в Северном море, курс британского фунта стерлингов по отношению к валютам тех стран, в которых вела продажи Massey, стал резко повышаться. Высокая стоимость фунта стерлингов повысила себестоимость двигателей Massey в других валютах, увеличив издержки и снизив тем самым конкурентоспособность продукции компании.
Pulsuz fraqment bitdi.
