
Kitabı oxu: «Критическая масса: Атом и геополитика»
Знак информационной продукции (Федеральный закон № 436–ФЗ от 29.12.2010 г.)

Главный редактор: Мария Султанова
Руководитель проекта: Екатерина Васильцова
Арт-директор: Татевик Саркисян
Дизайнер: Анастасия Иванова
Корректоры: Наташа Казакова, Алина Духман
Верстка: Олег Щуклин
Фото на обложке: © muph / Shutterstock
© Сизов А., 2025
© Оформление. ООО «Альпина ПРО», 2026
* * *

Все права защищены. Данная электронная книга предназначена исключительно для частного использования в личных (некоммерческих) целях. Электронная книга, ее части, фрагменты и элементы, включая текст, изображения и иное, не подлежат копированию и любому другому использованию без разрешения правообладателя. В частности, запрещено такое использование, в результате которого электронная книга, ее часть, фрагмент или элемент станут доступными ограниченному или неопределенному кругу лиц, в том числе посредством сети интернет, независимо от того, будет предоставляться доступ за плату или безвозмездно.
Копирование, воспроизведение и иное использование электронной книги, ее частей, фрагментов и элементов, выходящее за пределы частного использования в личных (некоммерческих) целях, без согласия правообладателя является незаконным и влечет уголовную, административную и гражданскую ответственность.
Введение
1. Современное состояние и значение атомной энергетики в мировой энергосистеме
2. Основные проблемы и перспективы развития атомной отрасли
3. Обоснование актуальности исследования: цели и задачи работы
4. Анализ существующих исследований в области атомной энергетики
5. Новизна исследования
1. Современное состояние и значение атомной энергетики в мировой энергосистеме
В числе вызовов, стоящих перед человечеством, обеспечение энергетической безопасности, удовлетворение растущего спроса на энергоносители и энергогенерации и, наконец, предотвращение глобальной климатической катастрофы занимают далеко не последнее место. При этом от решения указанных задач в немалой степени зависит судьба атомной энергетики, едва ли не самой сложной системы, когда-либо созданной людьми. Либо она станет важнейшим элементом мировой энергетической инфраструктуры, либо ее доля в энергетическом балансе, пусть не в ближайшие годы, но в обозримой перспективе, снизится почти до нуля.
Между тем последствия реализации каждого из этих сценариев крайне сложно переоценить. Поскольку атомная отрасль, будучи важной частью нашей цивилизации, влияет на экономику, геополитику, экологию.
В середине прошлого столетия люди научились использовать атомную энергию не только в военных целях, но и для производства электричества. В 1954 г. в Обнинске была запущена первая атомная электростанция (АЭС).
С тех пор атом стал не только военным, но и мирным. Хотя аварии на АЭС в Чернобыле и Фукусиме показали, что использование ядерных технологий для решения энергетических проблем может иметь весьма серьезные издержки.
А вопрос надежности и безопасности АЭС стал едва ли не приоритетным при реализации соответствующих проектов.
В то же время при неукоснительном соблюдении всех правил эксплуатации АЭС оказывают минимальное воздействие на окружающую среду. И уж точно по этому показателю оставляют далеко позади углеводородные генерации. В этом плане, пожалуй, единственный минус безаварийных атомных станций – проблема хранения и утилизации отработанного ядерного топлива (ОЯТ). Но эти издержки несопоставимы с тем ежедневным экологическим уроном, который приносят теплоэлектростанции (ТЭС), использующие уголь или мазут.
С другой стороны, необходимость решения задач, касающихся ОЯТ, стимулирует инновации, способствует открытию новых профильных производств и бизнесов. И это лишь малая часть всего комплекса экономических преимуществ атомной энергетики. Непременным следствием появления АЭС в той или иной стране становится резкое увеличение рабочих мест, главным образом высококвалифицированных, что повышает запрос местного населения на получение высшего образования.
При этом высокая энергоемкость делает атомные генерации крайне востребованными для таких энергоинтенсивных отраслей, как металлургия и химическая промышленность.
Еще одно немаловажное конкурентное преимущество, особенно по сравнению с гидро–, ветровой или солнечной энергетикой, – работа АЭС не зависит от погодных условий или иных особенностей местности, где они расположены. Это позволяет использовать их в регионах, где есть проблемы с доступом к другим энергоносителям.
Упомянутые аспекты превращают атомную энергетику в важный фактор международных отношений и геополитики. Спрос на энергию растет практически по всему миру. А страны, которые обзавелись собственными АЭС, гарантированно избавляются от энергозависимости и энергодефицита, что приобретает критически важное значение в условиях обострения борьбы за доступ к нефтегазовым месторождениям и/или контроль над трубопроводами или водными магистралями, используемыми при транспортировке углеводородов. Наличие атомных генераций позволяет обеспечивать бесперебойное функционирование национальных энергосистем вне зависимости от остроты и исхода соответствующих конфликтов и динамики мировых цен на топливо.
А это, в свою очередь, становится не просто прочной основой социально-экономического развития, но и базисом для укрепления суверенитета.
Тем более логично возрастание роли на мировой арене государств, способных экспортировать атомно-энергетические компетенции и технологии, прежде всего России, США, Китая, Франции.
Возможно, отчасти поэтому атомная энергетика порой оказывается в эпицентре геополитических столкновений, главным образом из-за подозрения в использовании для разработки или распространения ядерного оружия.
Не будем сейчас подробно рассматривать вопрос, насколько оправданны (или, наоборот, спекулятивны и ситуативны) подобные обвинения.
Заметим лишь: объединение усилий разных стран по предотвращению попыток милитаризации атомно-энергетических технологий не вызывает сомнений.
Тем более что открытость и широкое международное сотрудничество в данной сфере будут способствовать повышению уровня доверия между различными и даже конкурирующими (если не враждующими) геополитическими акторами и, следовательно, предотвращению угрозы большой войны, с высокой вероятностью последней для человечества.
Максимально широкое международное сотрудничество по развитию мирного атома позволит реализовать и масштабировать проекты в области термоядерного синтеза, наладить выпуск ядерных двигателей для космических кораблей и компактных реакторов для энергообеспечения колоний на Марсе и других планетах.
При несомненной важности таких вопросов, как ядерная безопасность, энергообеспеченность, геополитические интересы, атомная энергетика – это еще и результат способности человека преодолевать преграды. В середине прошлого века ученые-атомщики доказали, что наши самые смелые фантазии могут стать реальностью. Но и сейчас атомная энергетика остается генератором научного поиска, продолжает дарить человечеству мечту. А ведь именно мечта двигает человечество вперед.
2. Основные проблемы и перспективы развития атомной отрасли
Аварии на Чернобыльской АЭС (1986) и АЭС «Фукусима–1» (2011) наглядно показали, к чему могут привести даже кажущиеся незначительными недочеты в управлении станциями или стихийные бедствия. Несмотря на проведенную «работу над ошибками», ни политики, ни лидеры общественного мнения, ни даже профильные эксперты не спешат соглашаться с тем, что текущий уровень риска приемлем для широкого внедрения атомной энергетики.
Смежная проблема – хранение и утилизация ОЯТ. Период распада некоторых радиоактивных элементов измеряется сотнями, а то и тысячами лет. Поэтому обеспечение безопасности в данном вопросе требует не только значительных капиталовложений и наличия передовых технологий. Едва ли не важнее для страны, столкнувшейся с необходимостью разместить ОЯТ на своей территории, – готовность общества согласиться с издержками использования атомной энергетики.
Яркое тому доказательство – перипетии вокруг финского комплекса «Онкало» (рис. 1) – уникального геологического хранилища с использованием стальных канистр, запечатанных в медные капсулы, помещенных в гранитные тоннели на глубину почти 1 км, залитых бетонитом и засыпанных грунтом. Предполагаемый срок работы – 100 000 лет, притом что отходы будут приниматься с 2026 до 2120 г. Стоимость проекта – около €1 млрд.

Рис. 1
Место расположения глубинного геологического хранилища «Онкало» близ Эурайоки, Финляндия, на фоне атомной электростанции «Олкилуото»
Фото: © M. Pakats / Shutterstock
Подобные единичные проекты пока не вызывают широкого публичного одобрения из-за дороговизны, а также сомнений в безопасности хранилища, ведь используемые металлы обладают коррозийностью.
В целом финансирование – едва ли не главный после безопасности камень преткновения в реализации атомно-энергетических программ. АЭС требуют значительных стартовых капвложений, причем с длительными сроками окупаемости. Таким образом с чисто экономической (или, скорее, бухгалтерской) точки зрения – а именно по стоимости единицы произведенной мощности – атомные генерации проигрывают, например, солнечным или ветровым.
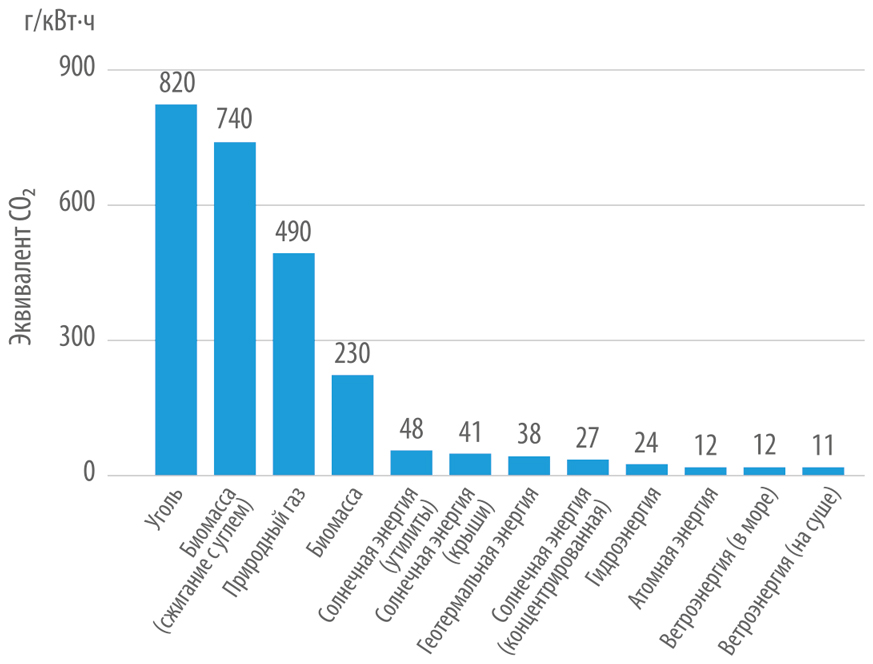
Рис. 2
Выбросы CO2-эквивалента
Источник: World Nuclear Association
Впрочем, в отличие от других видов низкоуглеродной энергетики, атомные генерации практически не зависят от погодных и географических условий, ландшафта и т. п. При этом, согласно последним данным World Nuclear Association (рис. 2), выбросы CO2 для АЭС не превышают 12 г/кВт·ч1.
В марте 2022 г. Европейская экономическая комиссия ООН (ЕЭК ООН) приводила еще более низкие показатели по выбросам АЭС – диапазон 5,1–6,4 г на кВт·ч для атомной энергетики (рис. 3). А это абсолютный рекорд для всех генераций, включая самые зеленые.

Рис. 3
Средние объемы выбросов углекислого газа при выработке электроэнергии. В разрезе источников электроэнергии, в эквиваленте за весь жизненный цикл
Иными словами, по сочетанию таких факторов, как стабильность работы и влияние на окружающую среду, атомную энергетику можно назвать безальтернативной.
В свою очередь, проблему дороговизны атомных станций позволяет решить применение так называемых технологий четвертого поколения. Прежде всего для производства малых модульных реакторов (ММР) – на быстрых нейтронах и расплавленных солях. Более дешевые и компактные, они могут быть использованы в тех случаях, когда финансовый вопрос и вопрос энергообеспеченности по важности примерно сопоставимы для потенциального потребителя.
Немаловажный аргумент в пользу развития атомно-энергетических технологий – возможности, которые открывает ядерная медицина, в том числе для лечения онкологических заболеваний. В промышленности также весьма востребована радиационная обработка материалов.
Наконец, проект ITER (International Thermonuclear Experimental Reactor) по созданию международного экспериментального термоядерного реактора объединяет усилия ученых множества стран, порой находящихся в режиме острого противостояния друг с другом. Таким образом, атом становится «мирным» не только благодаря целям применения, но и способности соответствующих исследований примирить нынешних геополитических антагонистов.
3. Обоснование актуальности исследования: цели и задачи работы
Президент США Дональд Трамп пообещал «предоставить американцам самую дешевую энергию и электричество на Земле», а также активизировать работы, связанные с искусственным интеллектом (ИИ), и поощрять майнинг криптовалют2. Эти цели сколь амбициозны, столь и противоречивы – деятельность и разработчиков ИИ, и майнеров требует слишком значительных энергоресурсов, чтобы это не повлияло на их стоимость для остальных потребителей. Единственный проверенный способ снизить расходы на электроэнергию при одновременном увеличении спроса – резко увеличить выработку атомных генераций. Отсюда – намерение Трампа одобрить строительство атомных электростанций, работающих на малых реакторах.
Этот шаг вполне отвечает потребностям и настроениям американского высокотехнологичного бизнеса.
«Мы… должны по-новому взглянуть на атомную энергетику, либо перезапустив существующие станции, уже подключенные к сети, либо построив следующее поколение меньших, более безопасных и эффективных реакторов. И здесь реформирование нормативных актов, которые были написаны для технологий 1970-х годов, жизненно важно для ускорения инноваций и внедрения», – отмечает Эрик Шмидт, бывший глава Google/Alphabet, а ныне председатель Специального проекта по изучению конкуренции3.
При этом Шмидт подчеркивает: «Хотя преимущества ядерной энергетики хорошо известны, инновации в энергетике США также должны быть направлены на термоядерную энергию – процесс, который питает Солнце. Термоядерные генераторы используют огромную энергию, выделяющуюся при соединении легких атомных ядер в более тяжелые, что делает их потенциально богатым, надежным и чистым источником энергии…
Если США смогут развивать термоядерную энергетику в масштабах страны, то потребности ИИ в электроэнергии можно будет легко удовлетворить. Для этого потребуются значительные инвестиции и новые партнерства между стартапами и национальными лабораториями, чтобы продвинуть концептуальные разработки и спланировать путь к коммерциализации».
По оценкам Goldman Sachs Research, спрос на электроэнергию для центров обработки данных к 2030 г. вырастет на 160%4. При этом только работы в области ИИ потребуют ежегодно не менее 200 тераватт-часов (ТВт·ч) до конца десятилетия. Это почти пятая часть всего энергопотребления дата-центров (рис. 4 и 5).
Только для поддержания их работы энергокомпаниям США потребуется вложить $50 млрд в новые генерирующие мощности. Европе, с ее самой старой энергосистемой в мире, на аналогичные цели потребуется в разы больше – до €800 млрд. При этом Старый Свет, в отличие от США после возвращения Трампа в Белый дом, еще не отказался от зеленой повестки. И развитие солнечной и ветровой видов энергетики для европейцев по-прежнему «на столе». Тогда как по перспективам атомных генераций у стран ЕС нет единого мнения.

Рис. 4
Увеличение энергопотребления центров обработки данных за счет искусственного интеллекта к 2030 г.
Источник: Masanet et al. (2020), Cisco, IEA, Goldman Sachs Research
В этом смысле для европейцев больше, чем для американцев, сегодня актуально предупреждение американского политического и экономического обозревателя Ноа Смита: «Если мы не перестанем вписывать электротехнику в климатический дискурс, она и дальше будет страдать от партийной поляризации и неверно расставленных приоритетов»5.
Как бы там ни было, от успехов в разработке и применении цифровых технологий (прежде всего ИИ) сегодня зависят уже не только позиции той или иной страны в глобальных экономических рейтингах. Дееспособность и «суверенность» используемых нейросетей теперь определяет и военно-технический потенциал, а следовательно, и возможность защищать национальные интересы на мировой арене.

Рис. 5
Требования к рабочей нагрузке для центров обработки данных и потребляемая ими мощность
Источник: Masanet et al. (2020), Cisco, IEA, Goldman Sachs Research
Спрос на электроэнергию центров обработки данных на 2023 г. является оценочным.
С учетом критически высокого уровня энергопотребления соответствующих цифровых систем возникает очевидный конфликт между решением задач технологического развития и тем, что Ноа Смит называет «климатическим дискурсом». И опять же, разрешение коллизии – в более широком использовании атомной энергетики, с ее низким углеродным следом и гарантированно стабильной выработкой.

Рис. 6
Рост спроса на электроэнергию в США по секторам. Прогнозируется, что спрос на электроэнергию будет расти со среднегодовым темпом 2,4% в период с 2022 по 2030 г.
Источник: Goldman Sachs Research, EIA

Рис. 7
Средний возраст региональных электросетей
Источник: Nexans Presentation
При всей важности цифрового лидерства в современном мире представленный пример – далеко не единственный, показывающий, как много актуальных и острых глобальных проблем может быть решено с помощью мирного атома. Далее мы подробнее рассмотрим взаимосвязь таких аспектов, как технические особенности атомных станций, их воздействие на окружающую среду, стоимость производства энергии, влияние атомной энергетики на международные отношения, и то, как отдельные страны используют ее в качестве геополитического инструмента.
Ответы на все эти вопросы позволят нам предположить, какое будущее ждет атомную энергетику.
4. Анализ существующих исследований в области атомной энергетики
Классической работой по рассматриваемой нами теме считается «Атомное пробуждение: Новый взгляд на историю и будущее ядерной энергетики» Джеймса Махаффи. Также нельзя не отметить вклад, внесенный в изучение данной проблемы Дэниелом Ергиным6, Мередит Энгвин («Скрытая хрупкость наших энергосетей»), Ричардом Вольфсоном («Атомный выбор в XXI веке»), Скоттом Монтгомери («Видеть свет: Доводы в пользу ядерной энергетики в XXI веке»), Раули Партаненом и Янне Корхоненом («Темная лошадка: Ядерная энергетика и изменение климата»), Фрэнсисом Дж. Гэвином («Ядерное оружие и американская большая стратегия»), Джейн Накано («Меняющаяся геополитика ядерной энергии. Взгляд на Соединенные Штаты, Россию и Китай»), Николой де Блазио («Ядерная геополитика и технологии»).
В то же время основные источники актуальной информации и аналитики – профильные организации:
● Международное агентство по атомной энергии (МАГАТЭ) (International Atomic Energy Agency, IAEA), которое публикует ежегодный аналитический отчет «Перспективы развития мировой энергетики»7.
● Международное агентство по атомной энергии (МАГАТЭ – IAEA) регулярно публикует исследования, посвященные вопросам ядерной безопасности, а также использованию атомной энергетики для достижения целей устойчивого развития8. Кроме того, в базе данных PRIS собрана ключевая информация обо всех АЭС, действующих в мире9.
● Международный институт стратегических исследований (The International Institute for Strategic Studies, IISS) анализирует динамику спроса и предложения в атомной энергетике, а также роль России, Китая и стран Ближнего Востока в формировании этого рынка. Рассматриваются политические и экономические аспекты ядерных программ таких стран, как Саудовская Аравия, ОАЭ и Египет10.
● Ежегодные отчеты Всемирной ядерной ассоциации (World Nuclear Association, WNA) и Energy Institute, а также World Nuclear Industry Status Report активиста Майкла Шнайдера содержат данные о текущем состоянии атомной энергетики в мире11,12,13.
● Аналитический центр Ember как специализирующийся на возобновляемой энергетике дает возможность по различным количественным показателям сопоставить АЭС с зелеными генерациями14.
● Российское энергетическое агентство представляет сценарии развития мировой энергетики до 2050 г.15
● Агентство по ядерной энергии при Организации экономического сотрудничества и развития (ОЭСР) (Nuclear Energy Agency, NEA) регулярно публикует исследования, посвященные различным аспектам сотрудничества между странами – лидерами по развитию ядерных технологий16.
● Журнал Bulletin of the Atomic Scientists освещает вопросы международной безопасности в контексте использования и развития ядерных технологий17.
5. Новизна исследования
В нашем исследовании мы предлагаем отказаться от шаблонного восприятия атомной и так называемой чистой энергетики, использующей возобновляемые источники энергии (ВИЭ), как конкурирующих технологий. Логичнее их рассматривать как взаимодополняющие элементы, которые помогают добиться сразу двух важных целей: устранить энергодефицит и минимизировать негативное влияние на окружающую среду.
Содействуя снижению энергозависимости различных стран, экспорт мирных атомных технологий и компетенций способствует формированию долгосрочных межгосударственных партнерств. Это, в свою очередь, укрепляет на мировой арене роль государств, обладающих передовыми разработками в области ядерной энергетики. А сама она – о чем мы тоже подробно поговорим – становится важным элементом мягкой силы.
Впрочем, наряду с оптимистичным сценарием, предполагающим широкую и повсеместную реализацию атомно-энергетических программ, мы рассмотрим и последствия (тоже весьма вероятного) сворачивания соответствующих проектов по политическим и экологическим мотивам.
Бóльшая часть профильной литературы на русском языке посвящена техническим аспектам атомной энергетики. Учет и анализ мнений авторитетных зарубежных специалистов, исследователей и экологов позволяют дать читателю более полное представление о дискуссиях по вопросам атомной энергетики, ее геополитической роли и возможных вариантах ее будущего развития.
Раздел с практическими рекомендациями, касающимися и таких аспектов, как хранение ОЯТ, обеспечение безопасности АЭС и работа с общественным мнением, повышает ценность исследования для тех руководителей разных рангов, чья деятельность в той или иной степени связана с атомной энергетикой.
1. Структура атомной энергетики России
1. Мировая энергетика: основные источники и их доли
2. Атомная энергетика как фактор стабильности и энергетической безопасности
3. Атомная энергетика: недооцененные плюсы и переоцененные минусы
4. Статистика: атомные реакторы и их распределение по странам
5. Компании – лидеры мирового атомного рынка
1. Мировая энергетика: основные источники энергии и их доли
Основными энергоносителями в мире по-прежнему остаются нефть, уголь и природный газ, обеспечивающие около 80% мирового энергопотребления. При этом нефть покрывает около 30% глобальных энергетических потребностей, в основном в транспортном секторе и в нефтехимической промышленности18. Природный газ, считающийся более экологичным топливом, – около 22%. Уголь – 25%, несмотря на лидерство соответствующих генераций по выбросам углекислого газа. Доля атомной энергии – менее 4% (рис. 8).

Рис. 8
Потребление энергии с разбивкой по источникам энергии
Источник: Energy Institute – Statistical Review of World Energy (2024); Smil (2017) OurWorldinData.org/energy/CC BY
Если говорить об энергоносителях, используемых для выработки непосредственно электричества, расклад будет несколько иной. Согласно данным проекта Our World in Data, в 2023 г. на уголь по данному показателю приходилось 36%, на газ – 22%, на гидроэнергетику – 14%, а на атомную энергетику – уже почти 9% (рис. 9).

Рис. 9
Выработка электроэнергии с разбивкой по источникам энергии
Источник: Ember (2024); Energy Institute – Statistical Review Of World Energy (2024) OurWorldinData.org/energy/CC BY
Правда, за последние 40 лет доля генераций, использующих углеводороды, практически не изменилась. В 1985 г. – 64%, в 2023-м – 61%. Зато растет вклад ВИЭ (рис. 10). Солнечная, ветровая и прочие виды зеленой энергетики увеличивают свою рыночную нишу главным образом за счет АЭС (рис. 11).

Рис. 10
Доля углеводородов, ВИЭ и атомной энергетики в выработке электричества
Источник: Ember (2024); Energy Institute – Statistical Review Of World Energy (2024) OurWorldinData.org/energy/CC BY

Рис. 11
Рост доли ветровой и солнечной видов энергетики в выработке электричества
Источник: Annual electricity data, Ember
В 2023 г. доля ВИЭ в мировом энергобалансе впервые превысила 30%. А в 69 странах она больше 50%. В то же время доля атомно-энергетической выработки за два десятилетия снизилась почти вдвое – с 16,6% в 2000 г. до 9,1% в 2023-м19.
Тем не менее возможно изменение тренда. Согласно отчету WNA, выработка электроэнергии на АЭС в 2023 г. выросла на 2%, достигнув 2602 млрд кВт·ч.
При этом, несмотря на то что страны Ближнего Востока и Персидского залива полагаются главным образом на нефть и природный газ, Саудовская Аравия собирается строить и АЭС. Европа, при всей приверженности зеленой повестке, также не отказывается полностью от атомной энергетики, наглядное подтверждение чему – Венгрия и Финляндия. Китай, будучи мировым лидером в области ветровой и солнечной видов энергетики и продолжая активно использовать угольные генерации, в то же время рекордными темпами строит АЭС. На развитие атомной энергетики в США делает ставку и администрация Трампа.
2. Атомная энергетика как фактор стабильности и энергетической безопасности
«Вводятся в эксплуатацию новые реакторы и планируется новое строительство в самых разных странах. Сотрудничество и конкуренция в отрасли позволят реализовать множество новых проектов в ближайшие годы», – заявила генеральный директор WNA Сама Бильбао-и-Леон, выступая в 2023 г. на 28-й Конференции сторон рамочной конвенции ООН по изменениям климата (СОР28)20. В рамках подписанных тогда соглашений предполагается утроить имеющиеся в мире ядерные мощности к 2050 г.
Указанные параметры и дедлайн вполне объяснимы. Как раз к середине нынешнего столетия мировой спрос на электроэнергию вырастет на 75–100%21. При этом только в Индии рост этого показателя составит 250–280%.
Солнечная и ветровая виды энергетики критически зависят от погодных условий. ТЭС, использующие уголь или мазут, характеризует высокий объем выбросов углекислого газа. Кроме того, цена углеводородов подвержена резким колебаниям под влиянием не только экономических, но и геополитических факторов.
В этом смысле атомная энергетика оказывается едва ли не оптимальным выбором. При этом значительные капзатраты на стадии строительства АЭС компенсируются сравнительно низкими эксплуатационными расходами на протяжении всего срока службы, который уже может достигать 60 лет.
Так, например, выработка 1 кВт·ч на новых американских атомных генерациях потребует от $6500 до $8100 стартовых инвестиций22. В Южной Корее с этой же целью придется потратить $2157, в Словакии – $6920.
Зато после выхода станции на проектную мощность 1000 кВт·ч будет обходиться в среднем в $30,9223. Топливо – полцента за 1 кВт·ч, что составляет 15–20% эксплуатационных расходов24.
Многоблочные станции и энергооператоры, в распоряжении которых находятся несколько АЭС, тоже выигрывают от эффекта масштаба25. В 2022 г. средняя стоимость 1 МВт на АЭС с несколькими энергоблоками составляла $28,64, тогда как на станциях с одним энергоблоком – $41,08.
Неудивительно, что многие европейские страны развивают атомную энергетику:
● Швеция планирует построить как минимум два крупных реактора к 2035 г. и десять новых реакторов к 2045 г.26
● В Чехии строятся четыре новых реактора, первый из них должен быть введен в эксплуатацию в 2036 г.
● Великобритания намерена к 2050 г. производить 25% электроэнергии за счет атомной генерации, что потребует увеличения мощности с нынешних 6000 МВт до 24 000 МВт.
● Франция строит новый ядерный реактор «Фламанвиль» и планирует построить еще от шести до восьми реакторов (рис. 12)27.
● Нидерланды выделяют €5 млрд на строительство двух новых АЭС к 2035 г.28

Рис. 12
АЭС «Фламанвиль», Франция
Фото: © JKremona
Всего же 32 страны заявили о намерении полностью использовать потенциал атомной энергетики. О чем их представители заявили на первом профильном саммите, прошедшем в Брюсселе в 2024 г.29
3. Атомная энергетика: недооцененные плюсы и переоцененные минусы
Углеродный след атомных генераций, по разным оценкам, колеблется от 4 до 6,4 г CO2-эквивалента на 1 кВт·ч30,31. Это сопоставимо с ветряными и солнечными электростанциями (ВЭС и СЭС) – с 4 и 6 г на 1 кВт·ч соответственно.
У гидроэнергетики данный показатель достигает 97 г на 1 кВт·ч. У генераций на природном газе – 340 г на 1 кВт·ч, на угле – 663 г на 1 кВт·ч32.
Впрочем, в ряде исследований углекислые выбросы АЭС оцениваются в 66 г на 1 кВт·ч. А согласно данным Немецкого агентства по охране окружающей среды (Umweltbundesamt, UBA), атомная энергетика «грязнее» солнечной в 3,5 раза, а ветровой – в 13 раз.
Такой разброс показывает, что исключительно по одному параметру делать выводы об уровне экологичности (или, наоборот, неэкологичности) того или иного источника энергии крайне неосмотрительно. Без комплексного анализа, учитывающего все этапы строительства энергетических объектов, их стоимость, а также длительность жизненного цикла, здесь не обойтись.
Например, если учитывать экономическую эффективность ядерной и зеленой энергетики, то для сокращения выбросов углекислого газа на 1% выработка АЭС должна увеличиться на 2,907%, тогда как на генерациях, использующих ВИЭ, – на 4,902%. Затраты на производство 1 МВт в этом случае составят $3,044 для АЭС и $7,097 – для ВЭС и СЭС33.
Немаловажный момент, отражающийся как на экономических, так и экологических показателях, – способность АЭС работать без значительных перерывов и простоев с минимальной зависимостью от климатических условий. Отсюда – самый высокий коэффициент использования мощности34:
● атомная энергия: 92,5%;
● природный газ: 56,6%;
● уголь: 40,2%;
● ветер: 35,4%;
● солнце: 24,9% (рис. 13).

Рис. 13
Коэффициент использования мощности среди источников энергии
Источник: U.S. Energy Information Administration
Как мы уже отмечали ранее, «шлейф» Чернобыля и Фукусимы серьезно осложняет безоговорочное принятие атомной энергетики. Этот фактор для многих перевешивает 18 500 лет безаварийной эксплуатации – если суммировать время работы всех реакторов мира.
После аварии на «Фукусиме–1» доля атомной энергии в японском энергобалансе упала с 30% до 6%. А Германия полностью отказалась от ядерной генерации.
Но в энергобалансе Иллинойса на долю ядерной энергетики приходится почти 55%, тогда как доля угольных генераций сократилась до 15%. В результате выбросы углекислого газа в этом штате снизились на 82 млн т.
Если аварии на АЭС – трагические случайности, то появление радиоактивных отходов – закономерность. Их ежегодный прирост достигает 34 000 м3. При этом даже в такой высокотехнологичной стране, как США, до сих пор нет места для безопасного хранения ОЯТ. Проект «Юкка-Маунтин» (Yucca Mountain) таковым не стал, несмотря на затраченные финансовые и интеллектуальные ресурсы.
Наконец, максимальный учет всех нюансов, связанных с обеспечением ядерной безопасности, а равно и хранением отходов, непременно способствует увеличению затрат на строительство АЭС и стоимости вырабатываемой электроэнергии.
Так, третий и четвертый энергоблоки АЭС Vogtle (рис. 14) общей мощностью 2200 МВт, введенные в строй в 2023–2024 гг., обошлись более чем в $30 млрд35. А два проекта компании Westinghouse в Южной Каролине и Джорджии были отменены из-за двукратного – до $25 млрд – превышения первоначальной сметы, что привело к банкротству компании в 2017 г.

Рис. 14
Третий энергоблок (слева) и четвертый энергоблок (справа) АЭС Vogtle в Джорджии
Фото: © Denton Rumsey / Shutterstock
Парадоксальным образом растущие капзатраты в атомной энергетике могут быть следствием длительных и очевидно либо политически, либо экономически мотивированных перерывов в строительстве АЭС. Пример тому – перерасход средств на «Фламанвиль–3», ставшей первой за десятилетие ядерной стройкой во Франции.
Отсюда, впрочем, не следует, что атомная энергетика не предполагает никакой финансовой оптимизации не в ущерб безопасности. Интересен в этом плане опыт Южной Кореи, которая предпочитает строить АЭС с большим количеством (обычно до шести) реакторов, но, как правило, всего одной-двух моделей. Такой подход позволяет наладить серийное (а значит, менее затратное) производство практически всех ключевых компонентов и не терять время (и деньги) на дополнительную подготовку строителей, уже получивших все необходимые компетенции при возведении первых объектов. Для сравнения – 35% американских АЭС имеют только один реактор.
Нельзя не упомянуть и о финансовой форе, которую получают китайские атомщики, благодаря тому что в КНР ядерная энергетика находится под полным контролем со стороны государства. Правительство берет на себя все риски, связанные со строительством АЭС, обеспечивает энергетиков земельными участками и доступом к дешевому финансированию. В результате в КНР ежегодно утверждается возведение до десяти новых реакторов.
В США же с появлением Комиссии по ядерному регулированию (Nuclear Regulatory Commission, NRC) «в среднем требуется 80 месяцев, чтобы утвердить самые последние комбинированные лицензии на строительство и эксплуатацию АЭС», констатирует Институт энергетических исследований. NRC применяет 32-этапный процесс лицензирования строительства, и многие из этих этапов требуют одобрения других регулирующих органов, которые, в свою очередь, применяют собственные многоэтапные процессы утверждения.
Неудивительно, что из-за такой зарегулированности на строительство новых американских АЭС уходит не меньше десятилетия. А как показывает опыт: чем дольше строится атомная станция, тем дороже она обходится. Ведь чем больше срок реализации проекта, тем чаще приходится пересматривать различные параметры, а это непременно приводит к дальнейшему разрастанию сметы.
Показательно, что по отношению к генерациям, использующим ВИЭ, американские регуляторы более благосклонны. По крайней мере, были таковыми до недавнего времени.
По оценке МЭА, ввод СЭС на 1000 МВт может обойтись в США в $1,1 млрд, а наземных ВЭС – $1,5 млрд. А если исходить из размера субсидии на единицу произведенной энергии, то бизнес, инвестирующий в генерации на ВИЭ, получает из бюджета в 50 раз больше, чем те, кто вкладывается в атомную энергетику.
Эксперт по энергетике Кирилл Родионов обращает внимание и на развитие технологий хранения энергии, позволяющих решить проблему зависимости ВИЭ от погодных условий. По данным Управления энергетической информации (U. S. Energy Information Administration, EIA), только за первые девять месяцев 2024 г. установленная мощность таких накопителей выросла с 16 000 до 25 000 МВт. Очевидно, преимуществом использования сравнительно недорогих низкоуглеродных источников в немалой степени обусловлены прогнозы, согласно которым доля более дорогостоящих АЭС в общемировой структуре электрогенерации до 2050 г. не превысит 10%.
Другое дело, что выводы о дороговизне ядерной энергии нередко основываются на ложных предпосылках или недоступности полноты картины. Яркое тому подтверждение – ссылки на расчетную стоимость энергии, или LCOE (Levelised Cost of Energy). Полученный в результате усреднения себестоимости генерации на протяжении всего жизненного цикла АЭС, этот показатель не учитывает все особенности ядерных реакторов. В противном случае вывод о заведомой дешевизне ВИЭ по сравнению с атомной энергетикой был бы не настолько безапелляционен.
Между тем в отчете Lazard за 2024 г. утверждается, что наземная ветровая энергетика – самый дешевый вид генерации36. Поскольку для нее LCOE варьируется – в зависимости от местных условий – от $27 до $73 за 1 МВт·ч. И даже дополнительные расходы на хранение энергии увеличат этот показатель от силы до $33–45 за 1 МВт·ч. У газовых генераций примерно столько же – $45–108 за 1 МВт·ч. А вот угольные оказываются дороже – $69–168 за 1 МВт·ч. LCOE для крупных СЭС с накопителями – $60–210 за 1 МВт·ч. Но даже они оказываются дешевле атомных генераций ($142–210 за 1 МВт·ч). Из чего аналитики Lazard заключают, что генерации с использованием ВИЭ даже с накопителями энергии намного экономичнее атомных (рис. 15).

Рис. 15
Расчетная стоимость энергии (LCOE) с разбивкой по источникам энергии
Источник: Оценки Lazard и Roland Berger и общедоступная информация
Но так ли релевантен показатель LCOE, если мы говорим об обеспечении надежного круглосуточного электроснабжения?
Показателен в этом смысле пример, который приводит Марк Нельсон, эколог и управляющий директор Radiant Energy Fund: «Представьте, что вы стоите на Манхэттене и вам нужно добраться до Лондона наиболее экономичным способом. Если исходить из сугубо финансовых затрат, – переплыть Атлантику вплавь намного дешевле, чем построить лодку, не говоря уже о расходах на самолет. Но ведь вариант с самостоятельным плаванием никто не будет рассматривать всерьез»37.
Не учитывает LCOE и расходы, связанные с использованием нефинансовых ресурсов, прежде всего земельных. По подсчетам Института ядерной энергии, ветровой установке потребуется более 140 000 акров – в 170 раз больше земли, чем ядерному реактору, – «чтобы генерировать такое же количество электроэнергии, как реактор мощностью 1000 МВт». В то время как АЭС требуется 103 акра на выработку 1 млн МВт·ч, солнечным генерациям – 3200 акров, а ветровым – 17 800 акров.
Таким образом, проблема дороговизны атомной энергетики существует, однако нельзя не отметить, что она усугубляется как критиками, пользующимися не совсем релевантными данными (возможно, из-за ангажированности конкурирующих генераций), так и чрезмерными регуляторными препонами.
4. Статистика: атомные реакторы и их распределение по странам
По данным МАГАТЭ, в мире к ноябрю 2024 г. насчитывалось 415 энергоблоков в 31 стране общей чистой мощностью 373,7 ГВт38. В 2023 г., по данным WNA, были введены в эксплуатацию пять реакторов: по одному в Китае, США, Словакии, Беларуси и Южной Корее39.
По состоянию на 2023 г. мировым лидером по производству атомной энергии оставались США (779 млн МВт·ч), Китай (406 млн МВт·ч), Франция (323 млн МВт·ч), Россия (203 млн МВт·ч) и Южная Корея (171 млн МВт·ч)40.
В США на ноябрь 2023 г. действовало 93 реактора, во Франции – 56, в Китае – 55, в России – 37, а в Южной Корее – 26.
WNA отмечает, что на протяжении последних десятилетий наблюдается значительный прирост атомных генераций в Азии: из 64 строящихся сегодня реакторов более 2/3 приходится на Азию, из них 30 – на Китай (рис. 16)41.

Рис. 16
Выработка электроэнергии на АЭС в мире
Источник: Всемирная ядерная ассоциация (World Nuclear Association)
По данным МАГАТЭ, суммарная мощность строящихся китайских реакторов превышает 30 800 МВт42. Второе место – у Индии с семью запланированными энергоблоками на 5400 МВт. Еще 13 стран, включая Россию, увеличивают свои атомно-энергетические ресурсы на 29 900 МВт.
Наконец, в более чем 20 государствах, среди которых Польша, Филиппины и Гана, собираются строить первые АЭС.
«Мы с нетерпением ждем продолжения этого роста в рамках импульса по утроению глобальной мощности ядерной энергетики к 2050 году», – сдержанно оптимистичен управляющий директор Emirates Nuclear Energy Corporation (ENEC) Мохаммед аль-Хаммади43.
5. Компании – лидеры мирового атомного рынка
На мировом рынке строительства ядерных реакторов доминируют несколько крупных игроков, значительный вклад вносят компании из России, Китая, Южной Кореи и западные, такие как EDF и Westinghouse. Все они играют ключевую роль в формировании рынка (рис. 17).

Рис. 17
Работающие реакторы по странам мира. По состоянию на ноябрь 2023 г.
Источник: International Atomic Energy Agency
Переход к низкоуглеродным энергетическим решениям и необходимость модернизации атомно-энергетической инфраструктуры могут привести к тому, что, согласно ряду прогнозов, мировой рынок строительства ядерных реакторов достигнет $73,3 млрд к 2030 г. при 3%-ном среднегодовом приросте.
Основные получатели соответствующих подрядов – компании из Китая, России, США, Франции и Южной Кореи. При этом с декабря 2019 г. до середины 2024 г. все 35 новых реакторов, запущенных в мире, были построены либо китайскими, либо российскими атомщиками (рис. 18).

Рис. 18
Строящиеся в мире реакторы. В единицах, с 1951 г. по 1 июля 2024 г.
Источник: WNISR
Правда, например, первые сосредоточены главным образом на строительстве АЭС внутри страны. Тогда как крупнейшие проекты, реализованные в последнее время отечественным «Росатомом», связаны с выполнением зарубежных заказов.
«Росатом» (Россия) управляет 36 реакторами внутри страны (через «Росэнергоатом») и 26 строит за рубежом.
Électricité de France, EDF (Франция), эксплуатирует 56 реакторов и занимает около 70% национального энергорынка, что делает компанию одним из ведущих поставщиков низкоуглеродной энергии мирового уровня. EDF также участвует в международных проектах, включая АЭС Hinkley Point C в Великобритании44.
China National Nuclear Corporation, CNNC (Китай), эксплуатирует 55 реакторов и строит еще 27, что составляет чуть менее половины всех возводимых в мире атомно-энергетических установок.
Korea Electric Power Corporation, KEPCO (Республика Корея), эксплуатирует 26 реакторов, обеспечивая свыше 90% выработки на национальном рынке электроэнергии. Корпорация приняла участие в строительстве АЭС «Барака» в ОАЭ, ставшей первым атомно-энергетическим проектом в странах Персидского залива. KEPCO формирует глобальные партнерства, чтобы открыть для себя новые рынки45.
Westinghouse Electric Company (США) разработала реакторы AP600 и AP1000. Установки первого типа используют около половины американских атомно-энергетических генераций. AP1000 применяются не только в США, но и в Китае, а также рассматриваются в качестве приоритетных при строительстве АЭС в Польше и Болгарии.
2. «Росатом» в мировой атомной энергетике
1. Глобальный энергопереход: причины и цели
2. Роль атомной энергетики в снижении выбросов углерода
3. Декарбонизация: атомная энергия как зеленый источник
4. Сравнение атомной энергетики с возобновляемыми источниками
5. Атомная энергетика как стабильный элемент энергоперехода
6. Атомная энергетика и возобновляемые источники энергии: конкуренция или синергия
1. Глобальный энергопереход: причины и цели
Глобальный энергетический переход – масштабная трансформация энергетического сектора, ключевой элемент которой – отказ от ископаемых источников в пользу возобновляемых и имеющих нулевой или близкий к нему углеродный след. Таким образом предполагается сократить выбросы парниковых газов и предотвратить повышение средней температуры в этом столетии на 2 °C, а в идеале – ограничить соответствующие изменения до 1,5 °C.
Отправной точкой для усилий по глобальной декарбонизации стало Парижское соглашение 2015 г., или COP21 (Conference of the Parties), подписанное 196 странами. Правда, США при Дональде Трампе – и в первую, и в нынешнюю его каденции – отзывали свою подпись.
Между тем, согласно исследованиям Межправительственной группы экспертов по изменению климата (МГЭИК), даже повышение температуры всего на 0,1 °C способствует возрастанию интенсивности экстремальных погодных явлений, включая нетипичные осадки, наводнения и засухи в различных регионах46.
А по оценкам Всемирной организации здравоохранения (ВОЗ), обусловленные изменением климата тепловые стрессы, обострение проблемы недоедания или распространение малярии в результате новых наводнений увеличивают ежегодную смертность на 250 000 случаев47. При этом с 2000 по 2024 г. число жертв глобального потепления достигло 5 млн человек.
Всего же, по данным ВОЗ, 3,6 млрд человек живут в странах и регионах, которые можно отнести к климатической группе риска. Как правило, это развивающиеся государства, густонаселенные, с преобладанием в экономике аграрного сектора и низким уровнем дохода на душу населения. В результате на фоне общемировых необратимых температурных изменений смертность там в 15 раз превышает показатели более благополучных регионов.
Среди более долгосрочных, но не менее серьезных последствий повышения средней температуры всего на 1,5 °C издание Science называет нарушение океанических течений, ускоренное таяние вечной мерзлоты в Арктике, массовую гибель коралловых рифов в тропиках48.
Немаловажный аспект энергоперехода – создание новых рабочих мест благодаря развитию зеленой экономики.
По данным Международного агентства по возобновляемым источникам энергии (International Renewable Energy Agency, IRENA), только с 2022 по 2023 г. суммарное число занятых в секторах, связанных с возобновляемыми источниками энергии, выросло с 13,7 до 16,2 млн человек. Только в Китае в данной сфере работает 7,4 млн. В ЕС – 1,8 млн человек, в Бразилия – 1,6 млн, а в США и Индии – чуть более 1 млн (рис. 19 и 20)49.

Рис. 19
Занятость с разбивкой по источникам энергии
Источник: IRENA

Рис. 20
Занятость с разбивкой по источникам энергии
Источник: IRENA
С учетом истощения ископаемых природных ресурсов – что само по себе угрожает энергобезопасности многих стран, становится опосредованной причиной экономических кризисов (из-за резких колебаний цен на нефть и газ), способствует росту геополитической напряженности из-за борьбы за право контроля над месторождениями и/или каналами транспортировки топлива – глобальный энергопереход также открывает человечеству возможность развивать устойчивую, инновационную и справедливую энергетическую систему будущего.
Для удержания потепления на уровне 1,5 °C, мировые выбросы углекислого газа, согласно Межправительственной группе экспертов по изменению климата (IPCC), должны сократиться на 43% к 2030 г. Полное обнуление их в этом случае произойдет к 2050 г. Если ставить менее амбициозную цель и удерживать рост температуры в пределах 2 °C, атмосфера будет окончательно избавлена от парникового эффекта к началу 2070-х гг.50
«Изменение климата – это результат более чем столетнего нерационального использования энергии и земельных ресурсов, образа жизни и моделей потребления и производства. Действовать необходимо сейчас или никогда, если мы хотим ограничить глобальное потепление до 1,5 °C. Без немедленного и глубокого сокращения выбросов во всех секторах это будет невозможно», – констатирует Джим Скеа, профессор Имперского колледжа Лондона и глава IPCC51.
2. Роль атомной энергетики в снижении выбросов углерода
АЭС характеризуются самым незначительным (а то и вообще нулевым) углеродным следом. Но роль атомной энергетики в глобальной декарбонизации долгое время сознательно игнорировалась из-за негативного репутационного шлейфа, порожденного авариями в Чернобыле и на Фукусиме.
В этом смысле в значительной степени переломным можно считать 2022 г., когда МЭА в докладе с показательным названием «Атомная энергетика и безопасный энергетический переход» призвало к 2050 г. удвоить суммарную мощность соответствующих генераций52.
«В сегодняшних условиях глобального энергетического кризиса, стремительного роста цен на ископаемое топливо, проблем энергетической безопасности и амбициозных обязательств по защите климата, я считаю, что у атомной энергетики есть уникальная возможность вернуться на новые позиции. Однако наступление новой эры для атомной энергетики отнюдь не гарантировано. Она будет зависеть от правительств, которые разработают надежную политику для обеспечения безопасной и устойчивой работы атомных станций на долгие годы вперед – и мобилизации необходимых инвестиций, в том числе в новые технологии», – резюмировал исполнительный директор МЭА Фатих Бироль.
Глава WNA Сама Бильбао-и-Леон в ответ констатировала: «Сейчас необходимы скоординированные действия для поддержания существующих атомных станций и ускоренного развертывания новых ядерных мощностей по всему миру. Атомная промышленность готова принять этот вызов».
В результате АЭС в 2022 г. были официально признаны властями ЕС зелеными генерациями, что позволило им привлекать средства инвесторов, для которых важна экологичность объектов инвестирования.
А в 2023-м, на COP28 в Дубае, развитие атомной энергетики было обозначено как одно из решений проблемы изменения климата. 24 страны, включая США, Великобританию, Францию, Японию и Южную Корею, поддержали трехкратное наращивание глобального атомно-энергетического потенциала к 2050 г.
«В этом году мы создали инициативу Net Zero Nuclear, чтобы обеспечить более заметное присутствие мировой атомной отрасли на COP, объединив практические действия правительств, промышленности и гражданского общества. Поскольку правительства согласны с тем, что ядерная энергия является частью решения, а коалиция амбициозных правительств поставила четкую задачу утроить ядерный потенциал, настало время перейти от обещаний и целей к быстрому ускорению роста глобального ядерного потенциала, необходимого для достижения нулевого уровня», – так комментировала данное решение Сама Бильбао-и-Леон.
Генеральный директор МАГАТЭ Рафаэль Гросси отмечал: «Включение ядерной энергетики в "Глобальный отчет COP28" – это не что иное, как историческая веха и отражение того, насколько изменились перспективы. Это свидетельствует о том, что в настоящее время существует глобальный консенсус в отношении необходимости наращивания этой чистой и надежной технологии для достижения наших жизненно важных целей в области изменения климата и устойчивого развития».
3. Декарбонизация: атомная энергия как зеленый источник
Выработка 1 кВт·ч на АЭС сопровождается выбросом максимум 15–50 г CO2. Для газовых генераций этот показатель достигает 450 г, а для угольных – 1050 г.53
Только в США использование атомной энергетики позволяет ежегодно сократить выброс 470 млн т CO2, что равносильно удалению с дорог почти 100 млн автомобилей54.
В период до 2050 г. полноценное использование как уже существующих АЭС, так и новых станций, включая небольшие, на базе ММР, позволит сократить мировой углеродный след на 87 гигатонн.
В связи с чем уже к 2030 г. инвестиции в атомную энергетику могут достичь $100 млрд, что втрое превышает показатели полуторадесятилетней давности.
Впрочем, размер затрат в значительной степени зависит от того, сколько из существующих АЭС будет модернизировано и насколько интенсивно будут строиться новые генерации. Ведь около двух третей из ныне работающих атомных станций построены более 30 лет назад, и срок их службы подходит к концу. Очевидно, продление их работы – разумеется, при осуществлении необходимых модернизационных процедур – более экономичный сценарий, нежели закрытие с последующим возведением новых АЭС с нуля.
Как бы там ни было, до 80% сценариев, предполагающих доведение суммарных выбросов до уровня ниже 20 гигатонн CO2 к 2050 г. (что примерно соответствует ограничению темпов глобального потепления 2 °C), исходят из существенного расширения использования атомной генерации. В половине таких прогнозов допускается удвоение выработки АЭС, а около трети исследований прогнозируют ее трехкратное увеличение (рис. 21).
Таким образом, атомная энергетика становится ключевым инструментом в борьбе с изменением климата.

Рис. 21
Сценарии с выбросами ниже 20 гигатонн CO2 в 2050 г.
Источник: МЭА
4. Сравнение атомной энергетики с возобновляемыми источниками
Ранее мы уже обсуждали плюсы и минусы атомной энергетики. Теперь имеет смысл вновь вернуться к данному вопросу, чтобы понять, как учитывать сильные и слабые стороны АЭС при декарбонизации. И особенно при выборе между атомными генерациями и генерациями, использующими ВИЭ.
Капвложения
Стоимость АЭС составляет от $6000 до $10 000 за киловатт мощности. Это обусловлено не только сложностью самой конструкции станций, но и необходимостью соблюдения всех требований безопасности55. Однако в условиях либерализации энергетических рынков – то есть при отсутствии возможности гарантировать сбыт на десятилетия вперед – соответствующие проекты оказываются как дорогостоящими, так и высокорискованными. В свою очередь, ветровые и солнечные генерации считаются одними из самых дешевых. Особенно с учетом субсидий, которые предоставляются на развитие ВИЭ во многих странах.
Стоимость эксплуатации
Цена урана составляет крайне малую долю всех расходов при эксплуатации АЭС. Но если учесть «бесплатность» солнца и ветра, атомная энергетика по этой позиции проигрывает.
Неслучайно такой показатель, как LCOE, для ВИЭ составляет $100/МВт·ч – $143/МВт·ч, а для атомной энергетики – $155/МВт·ч – $252/МВт·ч.
Другое дело, результат мог бы оказаться принципиально иным при учете максимального срока работы атомных генераций (по сравнению с ВИЭ) и показателей их эффективности.
Утилизация отходов и компонентов
Проблема ОЯТ не без оснований считается одной из самых острых при реализации атомно-энергетических проектов. Но по поводу хранения и утилизации отработанных солнечных панелей или лопастей ветряных турбин у экологов тоже возникают вопросы56. Хотя считается, что они решаются легче, чем те, что касаются ОЯТ. Кроме того, значительных расходов требует консервация АЭС, исчерпавших срок эксплуатации.
Срок эксплуатации и эффективность
АЭС вырабатывают максимальную мощность практически в течение всего года. По соответствующему показателю (92%) атомные генерации вдвое превосходят ТЭС и почти втрое – ветряные и солнечные57. В последнем случае одна из причин – критическая зависимость от погодных условий.
Мало какие генерации (а особенно ВИЭ) могут конкурировать с АЭС и по сроку эксплуатации, который может достигать 60 лет и более. Что, кстати, позволяет амортизировать первоначальные расходы на строительство.
Резюмируя упомянутые аспекты, можно сказать, что наиболее оптимальный вариант при выборе низкоуглеродного источника энергии – исходить из соответствующих потребностей каждого конкретного региона и по возможности использовать атомные генерации одновременно с ВИЭ.
5. Атомная энергетика как стабильный элемент энергоперехода
Сегодня АЭС обеспечивают около 9% мировой потребности в электроэнергии. Но в энергобалансе ряда стран их доля, по данным Института ядерной энергии (Nuclear Energy Institute, NEI), достигает 30–50% (табл. 1)58. Что в значительной степени обусловлено необходимостью обеспечивать энергобезопасность, снижая зависимость от нефти и газа (с учетом их ценовых колебаний), а также выполнять задачи по достижению углеродной нейтральности.
Таблица 1
Страны-лидеры по выработке электроэнергии на АЭС в 2023 г.

Показательно в этом плане резкое изменение позиции Японии, которая в 2011-м, после аварии на АЭС «Фукусима–1», закрыла все свои 54 реактора, покрывавших до трети энергопотребностей страны.
Однако в 2022 г. японское правительство под руководством Фумио Кисиды объявило о пересмотре жестких ограничений на развитие атомной энергетики.
После проверок, проведенных Управлением по ядерному регулированию, в 2024 г. ряд реакторов был перезапущен. Власти продлили срок их эксплуатации сверх установленного ранее 60-летнего лимита и санкционировали разработку ядерных установок нового поколения.
Практически одновременно, в 2023 г., Германия закрыла свои последние АЭС, решив сделать ставку исключительно на ВИЭ.
В результате немецкая энергосистема столкнулась с такими проблемами, как:
● невозможность обеспечить стабильное энергоснабжение из-за высокой зависимости ВЭС и СЭС от погодных условий;
● недостаточная развитость существующих технологий хранения энергии, которые могли бы использоваться в периоды низкой выработки возобновляемых источников;
● неспособность оперативно построить и расширить линии электропередачи, которые обеспечили бы переток электроэнергии из северных регионов, где климатические условия позволяют развивать ветровую энергетику, в промышленные южные регионы.
Если присовокупить дефицит ископаемого топлива, в значительной мере обусловленный фактическим прекращением импорта российского трубопроводного газа (как из-за санкций, так и из-за подрывов «Северных потоков»), можно говорить о немецком энергетическом цугцванге.
Сравнение опыта Японии и Германии показывает, насколько важно, даже заботясь о безопасности своих граждан и сохраняя приверженность декарбонизации, не бросаться в крайности. И уж тем более не отказываться от возможностей использования атомной энергетики, которая, несмотря все проблемы и риски, может успешно и эффективно дополнять генерации с использованием ВИЭ.
6. Атомная энергетика и возобновляемые источники энергии: конкуренция или синергия
Исторически сложилось, что ядерная энергетика быстрее развивалась в странах, где не было сильного давления со стороны экологических движений и доступной альтернативы в виде ВИЭ. Так, во Франции доля АЭС на национальном энергорынке достигает 70%.
В свою очередь, программы, связанные с развитием ВИЭ, как правило, требуют государственных преференций и субсидий. И в этом смысле они перехватывают ресурсы, которые в иных обстоятельствах могли быть направлены на финансирование капиталоемких атомно-энергетических проектов59.
Тем не менее, как показывает приведенный выше немецкий кейс, подход «или-или» применительно к ВИЭ и атомной генерации нередко оказывается контрпродуктивным. В том числе и с точки зрения декарбонизации.
Разумеется, в области внедрения ВИЭ многие страны достигли впечатляющих результатов. По прогнозам МЭА, в период с 2024 по 2030 г. доля зеленых генераций в общем объеме выработки вырастет на 60%60. Таким образом, пятая часть мирового энергопотребления будет обеспечиваться ВИЭ.
В то же время до 80% мирового энергобаланса по-прежнему приходится на ископаемое топливо. При этом потребление нефти и газа с 2013 г. выросло на 14%, прежде всего за счет 25%-ного роста в развивающихся странах. Уголь остается стратегически важным энергоносителем для таких лидеров Глобального Юга, как Китай и Индия.
Наряду с растущими экономиками сохранению энергетического статус-кво способствуют цифровые гиганты, чья деятельность невозможна без центров обработки данных. А их потребность в мощных и бесперебойных источниках энергии ВИЭ удовлетворить не в силах.
В связи с чем наблюдается заметный рост числа экспертов, считающих более перспективной синергию атомной энергетики и ВИЭ, нежели их конкуренцию. Среди тех аспектов, где упомянутые виды генерации могут дополнять друг друга, называются следующие:
1. Использование АЭС для балансировки предложения электроэнергии и предотвращения сбоев, которые могут возникать при погодных условиях, неблагоприятных для СЭС и ВЭС.
2. Создание гибридных систем, которые одновременно способны «следовать за нагрузкой», обеспечивать сокращение выбросов парниковых газов и повышать рентабельность инвестиций в энергетическую отрасль.
3. Когенерация, предполагающая использование для вспомогательных нужд, в том числе и связанных с обслуживанием СЭС и ВЭС, тепловой энергии, вырабатываемой АЭС.
Надо сказать, что некоторые страны уже реализуют проекты на основе комбинации атомной и зеленой энергетики61. Так, в Швеции рассматривается возможность строительства новых АЭС в сочетании с расширением использования ВИЭ62. В Канаде разработан план развития атомной энергетики, который включает в себя использование ММР для обеспечения энергоснабжения удаленных районов и промышленных предприятий. Китай лидирует в строительстве новых ядерных установок, но при этом также активно наращивает генерации с использованием ВИЭ. Подобный подход одной из самых динамично развивающихся экономик мира лишний раз доказывает правоту сторонников синергии ядерной и зеленой энергетики.
3. Стратегические цели России в области атомной энергетики
1. Принципы работы атомных реакторов
2. Типы реакторов и их особенности
3. Технологии замкнутого топливного цикла
4. Малые модульные реакторы и их возможное применение
5. Термоядерный синтез: потенциал и вызовы
1. Принципы работы атомных реакторов
Атомный реактор – сложная инженерная система, используемая для преобразования энергии атомного ядра, выделяемой при расщеплении таких элементов, как уран–235 или плутоний–239, в тепловую.
В активной зоне реактора, содержащей ядерное топливо, начинается реакция деления. Высвободившиеся нейтроны, ударяя по атомам урана или плутония, инициируют дальнейшее их деление, запуская цепную реакцию. За счет вырабатываемой тепловой энергии нагревается вода, переходя в пар, который и вращает турбины.
Наиболее популярные типы реакторов – с водой под давлением (pressurized water reactors, PWR) и с кипящей водой (boiling water reactor, BWR) (табл. 2). Об их преимуществах мы поговорим ниже. Пока же отметим, что их широкому распространению способствуют обширные исследования, многолетний (на протяжении нескольких десятилетий) опыт эксплуатации, относительная простота техобслуживания и отлаженные цепочки поставок.
Таблица 2
Виды и количество реакторов в ведущих странах

Используются также реакторы на тяжелой воде под давлением (pressurised heavy water reactor, PHWR), газоохлаждаемые реакторы (gas cooled reactor, GCR), графито-водные реакторы (light water graphite reactor, LWGR) и реакторы на быстрых нейтронах (РБН) (fast breeder reactor, FBR)63. На долю PHWR приходится 11,2% мирового атомно-энергетического парка, для GCR и LWGR этот показатель составляет 3,4%, а для FBR – 0,5%.
Установки типов LWGR и FBR дороже и требуют более сложных систем безопасности. Однако дальнейшее развитие атомной энергетики, очевидно, будет обусловлено более широким внедрением новых технологических решений, касающихся в том числе и реакторов.
В этой связи нельзя не упомянуть ядерные установки IV поколения, например, натриевый реактор на быстрых нейтронах. А также реакторы, способные работать при более высоких температурах, позволяющие использовать альтернативные теплоносители (жидкие металлы или соли) и значительно сокращать количество радиоактивных отходов.
Особое внимание уделяется развитию технологий с длительными топливными циклами, которые дают возможность не перезагружать топливо на протяжении десятилетий. Такие инновации повышают привлекательность атомной энергетики для стран, стремящихся сократить углеродный след и укрепить энергетическую безопасность.
2. Типы реакторов и их особенности
Легководные реакторы (PWR и BWR) характеризует использование воды одновременно в качестве замедлителя (модератора) нейтронов и теплоносителя.
В PWR пар вырабатывается во вторичном контуре, куда из первичного поступает вода под давлением (рис. 22). Такая конструкция имеет как преимущества, так и недостатки.

Рис. 22
Топливозаправочная камера, PWR реактор Sizewell B, Великобритания. Действующий реактор со снятой для технического обслуживания головкой (сзади, слева). После облучения стержни реактора заливаются водой, чтобы сдержать излучение, которое и придало ему этот уникальный оттенок синего
Фото: © Parilov / Shutterstock
Преимущества PWR:
1. Повышение безопасности благодаря разделению первичного и вторичного контуров и наличию гравитационного управляющего стержня.
2. Возможность следовать за нагрузкой и работать на пониженной мощности.
3. Снижение темпов выработки радиоактивных отходов.
Недостатки PWR:
1. Высокие первоначальные затраты на строительство и монтаж установки.
2. Потребность в больших и дорогих парогенераторах.
3. Необходимость непрерывного химического контроля первичной воды и очистки первичных стоков в режиме реального времени.
В BWR вода закипает непосредственно в активной зоне, а образующийся пар используется для привода турбогенератора.
Преимущества BWR:
1. Сравнительная простота конструкции, позволяющая снизить стоимость строительства и монтажа.
2. Возможность работы при более низких температурах и давлении, что потенциально повышает безопасность.
3. Отсутствие парогенераторов и связанных с ними дополнительных аспектов техобслуживания.
Недостатки BWR:
1. Радиоактивность всего контура теплоносителя.
2. Ограниченные возможности по поддержанию нагрузки.
3. Повышение стоимости топлива из-за дифференциации требований к обогащению.
4. Повышение рисков, связанных с безопасностью, из-за расположения управляющих стержней (снизу).
Тяжеловодные реакторы (PHWR) используют в качестве замедлителя и охлаждающей жидкости тяжелую воду.
Топливом для таких установок может быть природный уран, что устраняет необходимость в дорогостоящих установках по его обогащению. Правда, данное преимущество отчасти нивелируется стоимостью тяжелой воды, цены на которую достигают $700 за килограмм.
Разрешить эту коллизию призвана модификация ACR–1000, использующая легкую воду как теплоноситель, а тяжелую воду как замедлитель.
Еще один аргумент в пользу более широкого внедрения PHWR – наличие нескольких напорных труб, что снижает риск утечек топлива. Например, индийский реактор данного типа на 700 МВт оснащен усовершенствованными системами безопасности, включающими пассивный отвод тепла при распаде и стальные защитные оболочки.
Вообще, PHWR играют ключевую роль в атомно-энергетической программе Индии. Также среди установок этого типа широко распространены канадские CANDU.
В газоохлаждаемых реакторах (GCR) вместо воды используется углекислый газ или гелий.
У некоторых моделей температура на выходе может достигать 850 °C. А КПД таким образом составляет 40% по сравнению с 32–34% у реакторов с водяным охлаждением. Поэтому GCR могут применяться и для неэнергетических промышленных нужд – производства водорода и очистки морской воды.
Но главное преимущество GCR – их безопасность. Она обеспечивается не только возможностью отводить тепло без использования дополнительных охладительных систем, но и минимизацией – благодаря использованию инертного гелия в качестве теплоносителя – риска образования взрывоопасного водорода.
Правда, обратная сторона этих плюсов – дороговизна. Как самого гелия, так и всей установки – активная зона реактора должна быть намного больше, чем у реакторов с водяным охлаждением, что, в свою очередь, не может не отразиться на стоимости строительства.
До недавнего времени GCR довольно широко применялись в атомно-энергетической программе, но сейчас они выводятся из эксплуатации. В то же время Китай, Япония, Южная Корея и США проявляют интерес к вновь разрабатываемым высокотемпературным газоохлаждаемым реакторам (high temperature gas cooled reactor, HTGR).
Реакторы на быстрых нейтронах (FBR), в отличие от установок, упомянутых выше, производят больше материала для деления, чем используют. В результате эффективность использования топлива в 100 раз превышает аналогичный показатель других реакторов.
Отсутствие замедлителя позволяет значительно сократить размеры активной зоны, а мощность на единицу объема исчисляется сотнями мегаватт на кубометр. Таким образом температура пара достигает +487 °C, а КПД реактора – 40%.
К недостаткам FBR можно отнести:
1. Необходимость иметь большие запасы топлива и особенности конструкции, приводящие к увеличению стоимости строительства на 50% по сравнению с другими типами реакторов64.
2. Высокую радиоактивность ОЯТ и, соответственно, дороговизну его переработки.
3. Токсичность жидких металлов, необходимость установки дополнительных систем охлаждения. Кроме того, применение таких теплоносителей не позволяет автоматически отключать активную зону, что является ключевым элементом безопасности в легководных реакторах.
Очевидно, при всей перспективности FBR с точки зрения их энергоэффективности, финансовые аспекты и вопросы безопасности мешают их массовому распространению.
В целом же надо отметить, что многообразие реакторных технологий отражает эволюцию атомной отрасли и ее способность отвечать на глобальные вызовы, включая повышение спроса на энергоресурсы и борьбу с изменением климата.
При этом у каждого типа реактора есть свои экономические, экологические и технические преимущества и недостатки. А у стран, желающих развивать и использовать атомную энергетику, появляется возможность выбирать поставщика соответствующих решений на основе собственных представлений об оптимальном соотношении энергоэффективности, ресурсоемкости, экономичности и безопасности.
Pulsuz fraqment bitdi.
