Kitabı oxu: «Скрытый долг государства: бюджетные риски проектов ГЧП»
Введение
Государственно-частное партнерство (ГЧП) стало для России одним из главных способов строить дороги, больницы, школы, коммунальные сети и спортивные объекты без единовременной нагрузки на бюджет. Частный партнер вкладывает собственные и заемные средства, а государство расплачивается с ним постепенно или разрешает возвращать вложения за счет платы пользователей. При дефиците бюджетных ресурсов и большом инфраструктурном разрыве такая схема выглядит почти безальтернативной.
Масштаб практики заметен по цифрам. По данным государственной автоматизированной информационной системы «Управление», на 1 января 2025 г. в России было заключено более 4,3 тыс. соглашений ГЧП, а ежегодный объем законтрактованных инвестиций превышает 900 млрд руб.
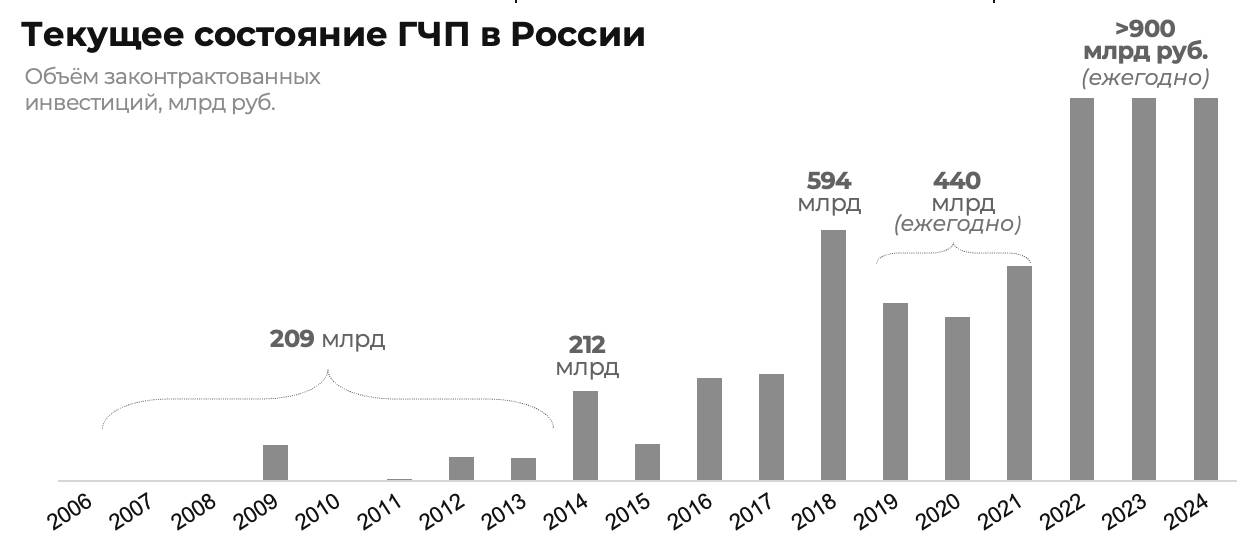
Рис. 1. Объем законтрактованных инвестиций. Источник: составлено автором по данным ГАС «Управление».
У этой медали есть обратная сторона. Прямые расходы бюджета в проектах ГЧП действительно меньше, чем при строительстве за счет казны. Но часть рисков государство оставляет за собой: оно обещает компенсировать недополученный доход, выплатить неустойку при досрочном расторжении, возместить потери от изменения законодательства. Такие обещания не видны в бюджете до тех пор, пока не наступит событие, которое их «включает». По сути это квазидолг: он не учитывается в государственном долге, но может превратиться в реальные выплаты.
Масштаб проблемы хорошо виден на международных данных. Специалисты Международного валютного фонда собрали сведения о реализации условных обязательств примерно в 80 развитых и развивающихся странах за 1990-2014 гг. В среднем бюджетные потери от реализации обязательств по проектам ГЧП составили около 1,2% ВВП, а в отдельных случаях доходили до 2% ВВП.
В России полноценной системы учета, мониторинга и оценки обязательств по проектам ГЧП пока нет. Условные обязательства не попадают ни в расчет долговой нагрузки, ни в бюджетный прогноз. Особенно чувствительно это для регионов и муниципалитетов: они заключают большую часть соглашений, а их бюджеты наименее устойчивы к неожиданным расходам.
Книга посвящена именно этой проблеме. В первой главе разобрано, какие обязательства возникают у государства в проектах ГЧП и почему управление ими относится к государственному финансовому менеджменту. Во второй главе рассмотрено российское регулирование: Бюджетный кодекс, законы о концессиях и о ГЧП, порядок мониторинга, бюджетная классификация и бухгалтерский учет. Третья глава посвящена опыту Китая, Бразилии и Индии. В четвертой главе показано, как бюджетное положение регионов связано с развитием ГЧП и насколько полны сведения об обязательствах в государственных информационных системах.
Тема уже привлекала внимание исследователей. Оценке условных обязательств по проектам ГЧП и мерам снижения связанных с ними рисков посвящены работы Н. А. Краснопеевой и А. К. Морозкиной, А. Д. Андрякова. Среди зарубежных авторов стоит выделить Д. Хилда и Г. Георгиу, подробно разобравших учет обязательств по проектам ГЧП в Великобритании, а также исследования МВФ и Всемирного банка о бюджетных рисках партнерств.
Основные сокращения
— БК РФ - Бюджетный кодекс Российской Федерации
— ГАС «Управление» - государственная автоматизированная информационная система «Управление»
— ГИИС «Электронный бюджет» - государственная интегрированная информационная система управления общественными финансами «Электронный бюджет»
— ГФМ - государственный финансовый менеджмент
— ГЧП, МЧП - государственно-частное и муниципально-частное партнерство
— КС - концессионное соглашение
— СГЧП, СМЧП - соглашение о государственно-частном и муниципально-частном партнерстве
— ППО - публично-правовое образование (Российская Федерация, субъект Российской Федерации, муниципальное образование)
— ППК - публично-правовая компания
— НИФИ - Научно-исследовательский финансовый институт Минфина России
Глава 1. Какие обязательства берет на себя государство
1.1. Прямые и условные обязательства
Бюджетные обязательства ППО по проектам ГЧП делятся на две большие группы: безусловные (прямые) и условные.
Прямые обязательства прописаны в соглашении и исполняются без каких-либо дополнительных условий, если частный партнер добросовестно выполняет свою часть договора. К ним относятся:
— капитальный грант, то есть участие бюджета в финансировании строительства или реконструкции объекта;
— расходы на сопутствующую инфраструктуру, предусмотренные соглашением, например на подъездные пути или подключение к инженерным сетям;
— регулярные платежи публичного партнера, компенсирующие инвестиционные и эксплуатационные расходы частного партнера. Их размер может зависеть от того, насколько партнер выполняет целевые показатели.
Условные обязательства устроены иначе. Срок и сумма выплат по ним заранее неизвестны: обязанность платить возникает, только если наступит определенное событие (или, наоборот, не наступит). Именно они служат главным источником бюджетных рисков в проектах ГЧП.
Условные обязательства, в свою очередь, бывают явными и неявными. Явные закреплены в тексте соглашения. Обычно это:
— гарантии доходности и спроса, прежде всего минимальный гарантированный доход;
— защита частного партнера от колебаний валютного курса и инфляции;
— государственные гарантии и поручительства по долгам проекта;
— компенсация при досрочном прекращении соглашения;
— гарантии на случай изменения политической ситуации и законодательства;
— иные компенсации, предусмотренные соглашением.
Неявные обязательства в соглашении не записаны. Они вытекают из ответственности государства перед обществом: если проект социально значим, государство не может просто отойти в сторону, когда тот терпит крах. К таким обязательствам относятся:
— погашение негарантированного долга частного партнера, предоставление ему займа или выкуп проекта при дефолте;
— возмещение экологического ущерба, причиненного проектом;
— содержание, ликвидация или переоборудование объекта после завершения или досрочного прекращения проекта;
— расходы на повторный конкурс, если частный партнер обанкротился.
Условные обязательства не учитываются при расчете государственного долга, поэтому их и называют квазидолговыми. Для бухгалтерской отчетности и статистики важно различать не только прямые и условные обязательства, но и балансовые и забалансовые. Часть условных обязательств, например минимальные гарантии дохода, по международным стандартам подлежит отражению в отчетности государственного сектора.
Pulsuz fraqment bitdi.