Kitabı oxu: «Капитал консолидированной группы: системная оценка.Справочное пособие по оценке капитала, управлению эффективностью и финансовому структурированию в условиях корпоративной интеграции»
Юридическая преамбула
Настоящее издание подготовлено в образовательных целях и предназначено для использования в учебном процессе студентами экономических специальностей.
Характер материалов. Все числовые данные, расчётные примеры, сценарии и кейсы, приведённые в тексте, являются условными, смоделированными и не отражают фактических показателей деятельности каких-либо организаций. Издание не содержит сведений, составляющих коммерческую, банковскую или иную охраняемую законом тайну.
Источниковая база. Издание построено на данных публичных авторитетных источников: официальных прогнозах социально-экономического развития Российской Федерации, разрабатываемых Минэкономразвития России, федеральных законах, международных стандартах финансовой отчётности (МСФО), а также открытых академических публикациях. Все используемые сведения являются общедоступными.
Отказ от ответственности. Содержание книги не является рекомендацией или предложением совершать какие-либо действия, а также не может служить основанием для принятия управленческих или инвестиционных решений. Автор не несёт ответственности за возможные последствия использования представленных материалов в практической деятельности. Для принятия решений следует руководствоваться официальными нормативными документами и профессиональным суждением, основанным на актуальных данных.
Авторские права. Настоящее издание является объектом авторского права. Копирование, тиражирование, распространение или иное использование материалов книги, полностью или частично, допускается только с письменного разрешения автора. Использование материалов в образовательных целях допускается при условии указания источника.
Депонирование. Свидетельство 4407890 от 06.10.2026. Автор и правообладатель — Самкова-Филиппова Е. И. Депонирование подтверждает факт и дату создания произведения (22.07.2026) и может использоваться как доказательство авторства. Оно не является государственной регистрацией и не ограничивает прав автора.
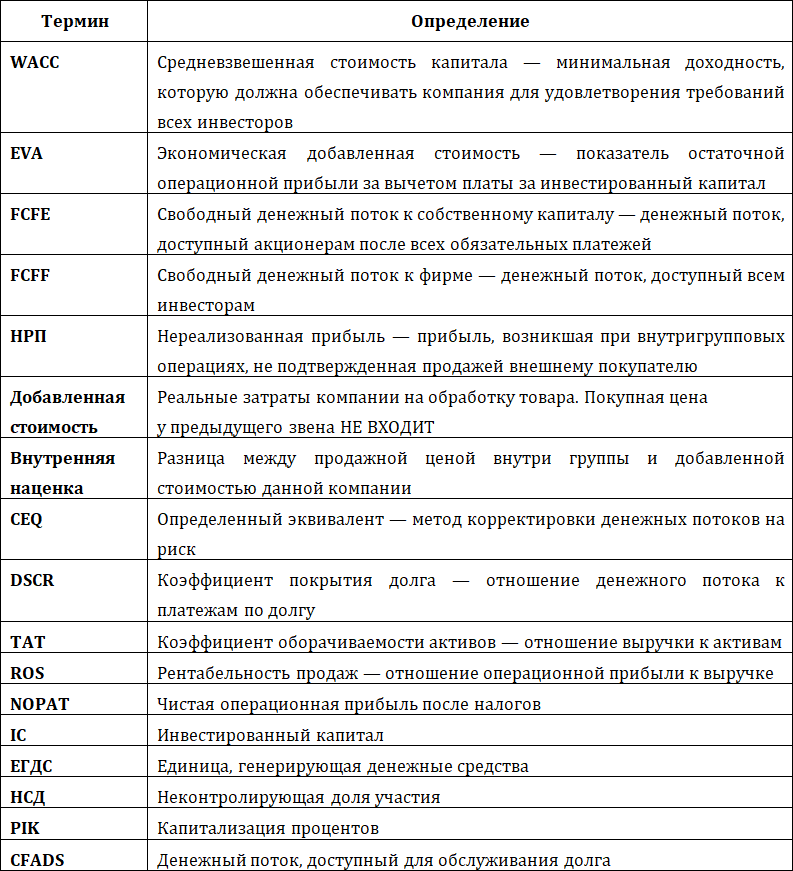
Глоссарий основных терминов
Предисловие. О цене консолидированного рубля
В корпоративной финансовой архитектуре денежная единица перестает быть однородной. Проходя через лабиринт внутригрупповых операций, трансфертных цен и консолидационных корректировок, она приобретает множественные ипостаси. Понимание истинной стоимости денег для акционера раскрывается только после элиминирования внутренних оборотов.
Сквозной принцип книги — каждый последующий показатель логически вытекает из предыдущего. Разрыв любой связи в этой цепи ведет к систематическим ошибкам в оценке стоимости, кредитоспособности и инвестиционной привлекательности группы.
Настоящее руководство построено как единый механизм, все элементы которого закольцованы и численно согласованы между собой. Все расчеты базируются на сквозном учебном примере консолидированной отчетности группы, представленном в Приложении 1.
Приложение 1. Учебный пример: консолидированная отчетность группы
Данное приложение содержит сквозной учебный пример консолидированной отчетности группы компаний А→Б→В→Г, на основе которого строятся все расчеты книги. Все цифры приведены в млн руб. и согласованы между собой.
Форма № 1. Бухгалтерский баланс (консолидированный) на 31.12.202X
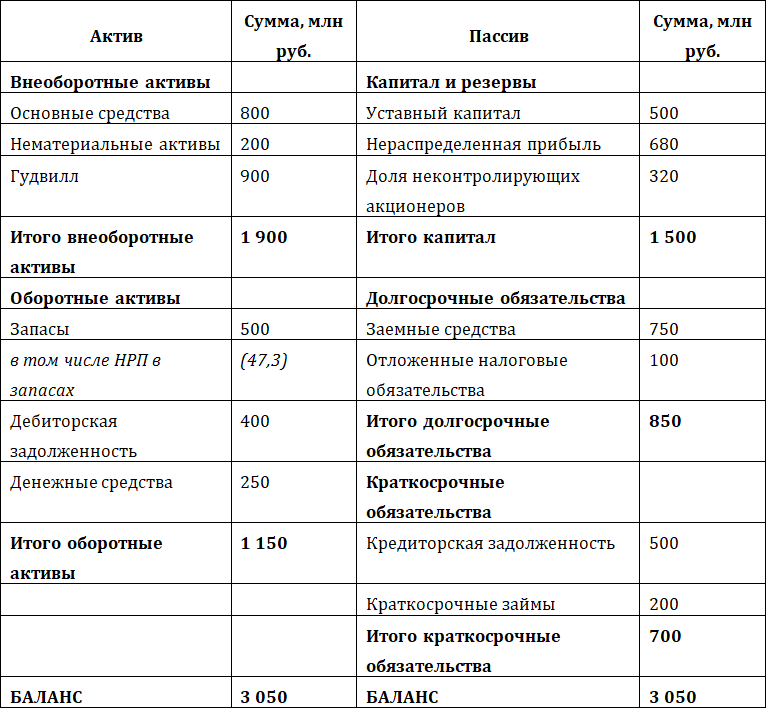
Контрольные суммы (млн руб.):
• Итого активы = 1 900 + 1 150 = 3 050
• Итого капитал и обязательства = 1 500 + 850 + 700 = 3 050
• Собственный капитал (E) = 1 500 (уставный капитал 500 + нераспределенная прибыль 680 + НСД 320)
• Заемный капитал (D) для целей WACC = долгосрочные займы 750
Примечание.
В соответствии с общепринятой практикой финансового моделирования и рекомендациями по оценке стоимости капитала, в состав заемного капитала для расчета WACC включаются только долгосрочные процентные обязательства, поскольку краткосрочные займы и кредиторская задолженность, как правило, носят операционный (нефинансовый) характер и не формируют долгосрочную структуру целевого финансирования компании [12].

Заемный капитал (D) для целей WACC включает только долгосрочные займы (750 млн руб.), поскольку краткосрочные обязательства носят операционный характер и не формируют целевую структуру капитала.
Форма № 2. Отчет о финансовых результатах (консолидированный) за 202X год

Контрольные суммы (млн руб.):
• Валовая прибыль = 1 200 – 720 = 480
• EBIT = 480 – 120 – 60 = 300
• Проценты = 750 × 9,5 % = 71,25
• Прибыль до налогообложения = 300 – 71,25 = 228,75
• Налог = 228,75 × 20 % = 45,75
• Чистая прибыль = 228,75 – 45,75 = 183,0
• Доля МК = 183,0 × 80 % = 146,4
• Доля НСД = 183,0 × 20 % = 36,6
Связь показателей отчетности с книгой

Глава 1. Капитал консолидированной группы: от индивидуальной отчетности к реальной стоимости
Консолидация капитала — это не арифметическое суммирование, а сложный процесс элиминирования внутренних операций и переоценки активов. Понимание природы консолидированного капитала является фундаментом для корректного расчета стоимости финансирования и экономической прибыли группы.
1.1. Природа консолидированного капитала
Согласно МСФО (IFRS) 10, группа рассматривается как единый хозяйствующий субъект. Капитал в консолидированной отчетности представляет собой не сумму капиталов дочерних компаний, а результат элиминирования внутригрупповых операций, инвестиций и долей миноритарных акционеров [1].
Консолидированный капитал группы всегда меньше суммы капиталов входящих в нее организаций. Разницу составляют гудвилл, дооценки активов и, что критически важно, накопленная нереализованная прибыль от внутригрупповых операций.
1.2. Структура капитала для целей WACC
При расчете средневзвешенной стоимости капитала используются доли заемного и собственного капитала на консолидированном уровне [12].
Важное методологическое замечание: в структуру собственного капитала уже входят все его компоненты — уставный капитал, нераспределенная прибыль, резервы и доля неконтролирующих акционеров. При расчете капитальной базы (V = E + D) эти компоненты не суммируются отдельно, чтобы избежать двойного счета.
На основе данных Приложения 1 (Форма № 1) структура капитала группы выглядит следующим образом:
Таблица 1. Структура капитала: индивидуальная vs консолидированная (млн руб.)

Проверка контрольных сумм (млн руб.):
• E = 680 + 320 + 200 = 1 200
• E(скорр.) = 620 + 320 + 200 = 1 140
• Консолидированный E = 1 200 – 60 = 1 140 (элиминирование НРП из нераспределенной прибыли)
• V = 1 200 + 750 = 1 950
Разница в 60 млн руб. представляет собой стоимость, существующую только в отчетности отдельных компаний, но отсутствующую для группы в целом.