Kitabı oxu: «Снятие корпоративной вуали. Сравнительный анализ права Англии, США, Австралии и Германии»
СТАНИСЛАВ ИЗОСИМОВ
СНЯТИЕ КОРПОРАТИВНОЙ ВУАЛИ
Сравнительный анализ права Англии, США, Австралии и Германии
Ответственность участников, бенефициаров и материнских компаний
2026
Глава 1. Англия. Колыбель доктрины и консервативный щит
Глава 2. США. Факторные тесты alter ego и instrumentality
Глава 3. Австралия. Английское наследие и законодательная защита кредиторов
Глава 4. Германия. Континентальная догматика (Durchgriffshaftung)
Глава 5. Сравнительный синтез и практические выводы
Приложение. Российская субсидиарная ответственность и Флорида
Об авторе
Я адвокат Станислав Изосимов. Моя практика связана с корпоративным правом и банкротными спорами. В этой книге меня интересуют пределы личной ответственности человека, который руководит компанией либо определяет ее решения, и основания взыскания с него корпоративных долгов. Этому посвящено исследование снятия корпоративной вуали.
Меня беспокоит российская практика. Считаю, что субсидиарная ответственность стала обычным способом взыскания корпоративных долгов. Такой подход размывает ограниченную ответственность участников и делает менее предсказуемой границу между долгами компании и личными обязательствами людей, фактически определяющих ее решения. Для директора эта граница имеет значение.
Убыток еще требует объяснения. Неблагоприятный результат сам по себе не доказывает неправомерности поведения. Когда решение оценивают после банкротства, уже известный исход может заслонить обстоятельства, в которых действовал руководитель, и превратить предпринимательский риск в угрозу личному имуществу. Я считаю такой подход опасным.
Поэтому я обратился к зарубежному праву. Меня интересует основание вмешательства. Я хочу установить, в каких случаях суд переносит долг компании на контролирующее лицо и когда взыскивает за его собственное нарушение. Эти конструкции требуют раздельного рассмотрения. Снятие корпоративной вуали нужно отличать и от специальных оснований ответственности при банкротстве.
Защита нужна обеим сторонам. Кредитору необходим способ пресечь злоупотребление корпоративной формой должника. Добросовестный руководитель должен понимать, какие действия могут повлечь личное взыскание, и сохранять возможность принимать коммерческие решения, даже когда их результат заранее не известен. Так возник замысел этой книги.
ВВЕДЕНИЕ
К книге «Снятие корпоративной вуали»
1. Актуальность темы
1.1. Что именно ограничивает ограниченная ответственность
Компания отвечает всем своим имуществом. Ее участник по общему правилу рискует только согласованным вкладом. Самостоятельная правосубъектность позволяет компании приобретать права и принимать обязанности от собственного имени, а ограниченная ответственность определяет предел имущественного риска вложившего средства участника. Это две связанные, но разные конструкции.1
Размер риска известен заранее. Участник понимает, каким имуществом компания отвечает перед своими кредиторами. По общему правилу согласованный вклад ограничивает его потери, но собственные противоправные действия могут повлечь ответственность участника независимо от наличия долгов у компании. Долги компании от этого не исчезают.
Инвестору нужен предел потерь. Без него покупка небольшой доли угрожала бы личному имуществу. Тогда пассивному акционеру пришлось бы оценивать перспективы предприятия, проверять состоятельность совладельцев и следить за решениями менеджеров, хотя на возникновение обязательств компании он повлиять не может. Такая проверка требует времени и денег.
1.2. Исторический аргумент: от сильной формулы к осторожному выводу
В начале XX века Николас Мюррей Батлер назвал корпорацию с ограниченной ответственностью величайшим единичным открытием Нового времени и поставил ее значение выше пара и электричества.2 Сравнение получилось запоминающимся. За ним стоит определенный экономический аргумент: капитал многих лиц можно объединить без угрозы разорения каждого инвестора при неудаче предприятия. Но сравнение не доказывает причинной связи.
История не укладывается в одну дату. Это показывает исследование Рона Харриса. В XVII–XVIII веках крупные компании могли работать без отчетливо сформулированного режима ответственности участников. В XIX и начале XX века сосуществовали неограниченная и частичная ответственность, двойная ответственность и другие формы дополнительных требований к участникам. Ограниченная ответственность стала общим свойством корпораций значительно позднее первых этапов промышленной революции.3
Капитал привлекали и без полной защиты участников. Это касается канальных и железнодорожных предприятий, промышленности и банков. Акции компаний с дополнительной ответственностью тоже обращались на ликвидных рынках. Поэтому приведенные исторические примеры не подтверждают утверждения, что современная экономика вообще не могла возникнуть без ограниченной ответственности.4 Экономический эффект требует отдельного объяснения. Одной хронологии здесь недостаточно. Ограниченная ответственность снижала цену организации крупного предприятия и облегчала обращение корпоративных прав, благодаря чему финансирование могли получить проекты, недоступные при более высоких издержках. Эти механизмы я рассматриваю далее.
1.3. Почему ограниченная ответственность стимулирует инвестиции
Объяснение Фрэнка Истербрука и Дэниела Фишела опирается на теорию фирмы. Управление отделяется от инвестирования. Публичная корпорация соединяет знания менеджеров и работников с капиталом инвесторов, которые несут риск вложений, но не занимаются повседневными решениями. Такое разделение создает расходы на контроль. Ограниченная ответственность позволяет часть этих расходов сократить.5
За менеджерами нужен контроль. Однако инвестор уже распределил свое состояние между несколькими компаниями. Ограниченная ответственность уменьшает необходимость проверять каждое решение руководства, поскольку неудача отдельной компании по общему правилу не ставит под угрозу все личное имущество. Управленческий риск при этом сохраняется. Он отражается в цене акций и стоимости привлечения капитала, а правила корпоративного управления определяют способы его ограничения.
Состояние совладельцев теряет значение. Участнику не приходится выяснять, смогут ли расплатиться остальные акционеры. При дополнительной ответственности такая проверка понадобилась бы, поскольку неплатежеспособность участников могла увеличить требования к тому, кто сохранил имущество для расчетов с кредиторами. Отсюда интерес к личности покупателя акций. Инвестор получил бы стимул препятствовать продаже акций менее состоятельным лицам.6
Акции можно оценивать одинаково. Их стоимость зависит от ожидаемых денежных потоков самой компании. Личное имущество держателя не определяет цену акции, поэтому покупателю проще приобрести крупный пакет, а рынок корпоративного контроля получает возможность реагировать на плохое управление. Менеджмент можно сменить через покупку акций.
Единая цена собирает рыночную информацию. Инвестору не приходится заново оценивать каждую компанию самостоятельно. При неограниченной ответственности богатый приобретатель и покупатель с меньшим состоянием по-разному оценивали бы одну акцию, поскольку рисковали бы разными суммами личного имущества. Ограничение риска устраняет эту разницу. Цена отражает доступные сведения о компании и тем самым сокращает расходы участников на оценку.7
Инвестор распределяет свои вложения. Он может покупать акции компаний в разных отраслях экономики. Ограниченная ответственность позволяет заранее отделить риск инвестиции, тогда как при неограниченной ответственности новый актив добавлял бы один источник требований к личному имуществу. По общему правилу потери ограничены вложениями. Распределять средства можно также между государствами. Без ограничения ответственности инвестору пришлось бы концентрировать вложения и оплачивать контроль за каждым предприятием.
Диверсификация влияет и на менеджеров. Они могут выбирать проекты с положительной чистой приведенной стоимостью, даже когда результат отдельного вложения высоко неопределенен. Неудачу компенсируют другие активы инвестора. Этот аргумент применим к фармацевтике и новым технологиям, а также к энергетике и другим капиталоемким отраслям.8 Утверждение о большинстве неокупающихся разработок требует отраслевых данных: [уточнить]. Успех отдельных проектов может покрывать стоимость неудач.
Выгоду нужно искать в издержках. Автоматического обогащения акционеров здесь нет. Заранее известный риск отражается в цене акций, а кредитор учитывает его в процентной ставке. Свою доходность оценивает и инвестор. Ограниченная ответственность сокращает расходы на наблюдение за компанией и защиту личного имущества, благодаря чему больше средств может получить производство и разработка новых технологий. Речь идет о проектах, ожидаемая ценность которых превышает затраты.9
1.4. Предел экономического аргумента
Рынок капитала не требует единственного режима ответственности. Исторические примеры это подтверждают. Акции American Express, калифорнийских компаний до законодательной реформы 1931 года и британских банков XIX века могли обращаться при дополнительной ответственности участников.10 Поэтому тезис о снижении транзакционных и информационных издержек точнее утверждения о невозможности фондового рынка без ограниченной ответственности. Одного закона о вкладах недостаточно. Инвестору нужны достоверная отчетность и возможность продать свои акции. Защита кредитора зависит от судопроизводства, а привлечение средств также связано с банковской системой и инфраструктурой фондового рынка. Имеет значение свобода учреждения компаний. Ограниченная ответственность работает внутри этой правовой среды и сама по себе не гарантирует роста экономики.
Для публичной корпорации аргумент сильнее. Ее пассивные акционеры могут распределить капитал между многими компаниями. В закрытом обществе собственник нередко сам руководит бизнесом, непосредственно контролирует решения и ограничен в передаче доли. Экономия на контроле здесь меньше. Возможность перенести потери на кредитора сохраняется, что помогает объяснить интерес доктрины снятия вуали к закрытым компаниям и корпоративным группам.11 Частоту таких споров нужно оценивать по конкретной выборке.
1.5. Кому достаются убытки компании
Нехватка имущества затрагивает кредиторов. Они получают меньше, если компания не может погасить обязательства. Непокрытые потери могут остаться у работника или потребителя, у потерпевшего от деятельности компании, а иногда у общества. Ограниченная ответственность их не устраняет. Правовой вопрос состоит в том, кто и при каких условиях принимает эти потери на себя.
Профессиональный договорный кредитор может оценить вероятность дефолта заранее. У него есть договорные средства защиты. Он вправе потребовать повышенный процент или иную цену, договориться о залоге либо поручительстве, установить ковенанты, ограничивающие рискованные действия должника. У небольшого поставщика такой возможности может не быть. Работнику тоже может недоставать информации и переговорной силы. Кроме того, оформление обеспечения по небольшой сделке способно обойтись дороже самой защиты.12 Потерпевший должника не выбирает. Он не может согласовать обеспечение до причинения ему вреда. Если опасную деятельность ведет компания с минимальным капиталом, контролирующее лицо получает выгоду, а имущества компании может не хватить для возмещения причиненного вреда. Непокрытые потери остаются на стороне потерпевшего.13
В группе компаний риск можно отделить. Материнское общество передает опасное направление дочерней структуре, ограничивая доступное ее кредиторам имущество. Экономическая выгода остается внутри группы. Такое разделение само по себе допустимо. Вмешательство требует иного основания: распределение функций и капитала может не соответствовать устройству бизнеса либо использоваться для вывода активов. Другие возможные нарушения связаны с введением кредиторов в заблуждение и уклонением от уже возникшей обязанности.14
Защита кредитора тоже стоит денег. Страхование может быть обязательным или добровольным. Закон может требовать определенного капитала, возлагать ответственность на директора за собственные нарушения, допускать оспаривание сделок и специальные банкротные средства защиты. Опасные виды деятельности требуют отдельного регулирования. Завышенный минимальный капитал и обязательное страхование способны затруднить вход на рынок. Чрезмерная ответственность менеджеров побуждает отказываться от рискованных проектов, в том числе общественно полезных.15
1.6. Снятие корпоративной вуали как проблема границ
Суд иногда отступает от обособленности компании. Для этого существует доктрина снятия корпоративной вуали. Она позволяет в исключительном случае не признать отдельное имущественное либо обязательственное последствие корпоративной формы и адресовать ответственность участнику, контролирующему лицу или другой компании группы. Вмешательство касается конкретного правоотношения.
У Роберта Томпсона есть эмпирический ориентир. Он исследовал примерно 1 600 американских дел. Снятие вуали произошло приблизительно в 40 процентах споров, причем ни одного такого результата в отношении публичной корпорации исследование не выявило. Для компаний единственного участника доля положительных решений приближалась к половине.16 Эти результаты относятся к изученной выборке. Они согласуются с экономическим объяснением вмешательства в закрытых обществах и группах, где активные участники могут переносить потери на кредиторов через недокапитализацию или смешение имущества, а также вводить кредитора в заблуждение.
Выборка охватывает опубликованные споры. До требования о снятии вуали дошли только некоторые потерпевшие. Деликтные требования могут покрываться страхованием, поэтому сама частота судебного вмешательства не показывает всех случаев вреда и всех способов его возмещения. По проценту нельзя предсказать исход дела. Для анализа нужны организационный тип компании и фактическая возможность контролирующего лица переносить риск на третьих лиц.
Контроль над компанией правомерен. Собственник может создавать дочерние общества для отдельных направлений бизнеса. Принадлежность компаний одному бенефициару и неудача проекта сами по себе не доказывают оснований личного взыскания. Недостаточно и одного факта контроля. Если превратить эти признаки в презумпцию ответственности, инвестор потеряет возможность заранее оценить предел своих потерь.
Узкое вмешательство оставляет пробелы защиты. Кредитор может не получить возмещения, хотя компанию использовали для уклонения от исполнения. Широкое вмешательство тоже создает издержки. Инвестор потребует дополнительную доходность либо сократит рискованные вложения. Он также может усложнить структуру владения активами, чтобы защититься от непредсказуемого взыскания.
Я связываю вмешательство с конкретным злоупотреблением. Ограниченная ответственность должна сохранять свою функцию. Суду нужны предусмотренные правом обстоятельства неправомерного использования обособленности и связь этого использования с нарушенным правом кредитора. Отдельно нужно обосновать средство защиты. Сам факт контроля или нехватка корпоративного имущества эту работу не заменяют.
1.7. Сравнительная актуальность исследования
После Prest v Petrodel Resources английское право допускает собственно piercing в узкой ситуации уклонения от уже существующей обязанности.17 Американские суды применяют многофакторные конструкции alter ego и instrumentality. Подходы заметно различаются. Австралия сочетает английское прецедентное наследие со специальной ответственностью за insolvent trading. В Германии сходные задачи решают через Durchgriffshaftung и Existenzvernichtungshaftung. Эти конструкции нужно рассматривать раздельно.
Я сравниваю основания вмешательства. Совпадение терминов еще не означает совпадения правовых последствий. Защиту кредитору может дать прямой деликтный иск или ответственность директора, а иногда оспаривание сделки либо специальное банкротное правило. Общая доктрина снятия вуали нужна не всегда. Сравнение позволяет установить, какой из этих путей дает более предсказуемый результат. В транснациональной группе добавляется граница государств. Производство может находиться в одном обществе, а интеллектуальная собственность и другие активы в другом. Управление и долги тоже распределены. При банкротстве отдельной компании суду нужно проверить назначение этой структуры: она может отражать разделение функций либо служить неправомерной изоляции активов от обязательств. Само разделение еще ничего не доказывает.
Российская субсидиарная ответственность имеет собственные основания. У нее свои презумпции и последствия. Функциональная близость к снятию корпоративной вуали не позволяет переносить иностранные решения без проверки норм, на которых строится требование к контролирующему должника лицу. Зарубежные модели дают материал для сравнения. С их помощью можно проверить соотношение защиты кредитора и предсказуемости риска. Я исследую пределы обособленности. Меня интересуют основания ответственности контролирующего лица по долгам компании. Ограниченная ответственность помогает объединять капитал и распределять вложения, но позволяет отделить контроль и выгоду от потерь, которые несут другие участники оборота. Граница вмешательства требует объяснения в каждом правопорядке.
2. Юридическое лицо как правовая фикция и правовой инструмент
Корпорация создана правом. У нее нет сознания или воли, существующих независимо от людей, которые ее учредили и управляют ею. Тем не менее она самостоятельна юридически. Право рассматривает организованную деятельность множества лиц как деятельность одного субъекта и связывает с ним имущественные последствия.
«Фикция» обозначает юридический прием. Слово не указывает на обман или ничтожность самой корпорации. Право признает организацию самостоятельным участником отношений и связывает с ней имущество и обязательства, хотя действуют от ее имени физические лица, наделенные полномочиями. Так право создает отдельного участника оборота.
Верховный суд США выразил этот подход в деле Trustees of Dartmouth College v. Woodward, 17 U.S. (4 Wheat.) 518 (1819). Джон Маршалл дал известное определение. Корпорация представляет собой «an artificial being, invisible, intangible, and existing only in contemplation of law», то есть искусственное образование, существующее лишь в представлении права. Ее свойства определяются законом. Суд относил к ним свойства, прямо предоставленные правом либо необходимые для достижения целей создания корпорации.18
Спор Dartmouth College имел другой предмет. Он касался изменения властями штата устава частной корпорации. Снятие корпоративной вуали там не обсуждалось. Для моего исследования имеет значение исходная мысль решения: юридическая личность корпорации возникает вследствие правового признания, а ее самостоятельные свойства определяет право.
Участники сменяются, корпорация остается. Ее имущество не нужно передавать заново каждому новому составу акционеров. Компания продолжает исполнять обязательства и участвовать в отношениях, даже если отдельный акционер умер или вышел из бизнеса. Право обеспечивает непрерывность существования предприятия. Сменяющиеся люди действуют в рамках одного субъекта.
Капитал получает отдельный правовой режим. Имущество проекта обособлено от имущества участников. Для него установлен порядок управления, а действовать от имени организации могут определенные лица. Компания приобретает собственные права и обязанности. Эти свойства позволяют вести коллективную деятельность без переоформления всего предприятия при каждой смене участников.
Договор подписывает конкретный человек, а обязательства из договора при этом могут возникнуть у корпорации. Право определяет, какие действия директора связывают компанию и при каких условиях вред, причиненный работниками, должна возместить корпорация за счет принадлежащего ей имущества. Именно так работает механизм юридического вменения. По тем же правилам решение директора или совета директоров рассматривается как решение юридического лица.
Я принимаю теорию фикции. Право признает корпорацию субъектом и защищает обособленность ее имущества. Эта самостоятельность имеет юридическую силу, поскольку закон связывает действия людей с правами и обязанностями организации, созданной для ведения деятельности и объединения капитала. Без людей корпорация лишена собственной воли.
Договорная теория задает другой вопрос. Она рассматривает отношения, организованные с помощью корпоративной формы. Теория фикции, выраженная в деле Dartmouth College, объясняет создание и признание юридического лица правом. Эти объяснения близки, но не тождественны.
Фрэнк Х. Истербрук и Дэниел Р. Фишел в работе Limited Liability and the Corporation называют корпорацию «a name for a complex set of contracts» и отмечают, что «the corporation is not real».19 За названием стоят отношения людей. Участники предоставляют капитал, руководители принимают решения. Работников связывают с предприятием трудовые отношения, а кредиторов требования из обязательств. Корпорация придает этим связям юридическую форму.
Правосубъектность здесь не отрицается. Авторы описывают устройство отношений за корпоративным наименованием. Право относит к компании имущество и договоры, связывает ее с решениями органов управления и действиями работников, адресует ей требования кредиторов. Ответственность тоже получает определенного носителя. Корпорация существует в праве, хотя не существует независимо от образующих ее отношений.
Я использую обе теории. Фикция объясняет признание организации самостоятельным субъектом права. Договорная теория позволяет рассмотреть имущественные и управленческие связи за его наименованием, включая труд работников и предоставление инвесторами капитала. Одно объяснение дополняет другое. Действующие через корпорацию люди получают единый правовой порядок принадлежности имущества и возникновения обязательств.
Долг остается долгом компании. Описание корпорации через отношения людей этого не меняет. Право заранее распределяет последствия между самостоятельным юридическим лицом и инвесторами, чьи потери ограничены, поэтому произвольное изменение такого распределения разрушило бы предсказуемость оборота. Экономические причины рассмотрены в предыдущем разделе.
Вмешательству нужно самостоятельное правовое основание. Одного впечатления о несправедливости результата недостаточно. Суд должен установить нарушение при использовании корпоративной формы: обман либо уклонение от уже существующей обязанности, сокрытие имущества или другое юридически значимое злоупотребление. Защита должна устранять именно его последствия. Искусственная природа корпорации объясняет возможность такой корректировки, но не дает готового основания иска.
Апелляционный суд Нью-Йорка рассмотрел ранний пример в деле Booth v. Bunce, 33 N.Y.139 (1865). Товарищество испытывало финансовые затруднения. Его участники учредили корпорацию и передали ей имущество товарищества. Кредитор оспорил назначение этой передачи. Он утверждал, что корпорацию создали для обмана кредиторов и воспрепятствования взысканию.20
Корпорацию учредили по закону. Доказательств прекращения ее существования не было. Однако суд допустил исследование цели учреждения и передачи имущества, а присяжные установили использование корпоративной формы для воспрепятствования кредиторам. Соблюдение формы не узаконило обман. Именно этот вывод позволил преодолеть препятствие к взысканию.
Корпорация сохранила свою правосубъектность. Ее добросовестные кредиторы сохранили возможность ссылаться на самостоятельность компании. В деле Booth v. Bunce суд отказался признавать те последствия обособленности, которые мешали кредитору взыскать долг за счет имущества, переданного корпорации для его обмана. Вмешательство затронуло конкретное правоотношение сторон.
Снятие вуали действует адресно. Компания не перестает существовать для всех остальных участников оборота. Суд отступает от отдельного последствия корпоративной формы в пределах, необходимых для устранения злоупотребления в рассматриваемом правоотношении. Правосубъектность в целом сохраняется. Верховный суд Калифорнии обозначил предел вмешательства в деле Dos Pueblos Ranch & Improvement Co. v. Ellis, 8 Cal. 2d 617, 67 P.2d 340 (1937). Ответчики ссылались на мажоритарного акционера. Он контролировал корпорацию и фактически управлял ею. Из этого ответчики выводили необходимость рассматривать компанию и акционера как единое целое.21
Суду этих обстоятельств не хватило. Владение большинством акций и управление компанией сами по себе не устраняют ее самостоятельности. Требовалось установить alter ego корпорации и контролирующего лица, а также то, что сохранение их формального разделения способствовало бы совершению или завершению правонарушения. Контроль не заменяет эти условия.
Обратный подход менял бы правило. Контроль над корпорацией присущ обычному владению акциями. Если бы его хватало для отрицания самостоятельности юридического лица, большинство частных компаний лишилось бы отдельной юридической идентичности. Суд указал на это последствие. Одна из целей создания корпорации оказалась бы утрачена.
Booth v. Bunce пресекает конкретный обман. Dos Pueblos Ranch устанавливает предел вмешательства. Контроль и доминирование позволяют влиять на компанию, но сами по себе не доказывают неправомерного использования ее обособленности. Эти решения отвечают на разные доводы. Из этих решений я вывожу границы применяемого подхода.
Право приписывает действия организации. Через нее люди объединяют имущество и ведут общую деятельность. У юридического лица возникают собственные права и обязанности. Эта самостоятельность имеет силу и тогда, когда корпорация описывается как правовая фикция. Обособленность нужно признавать последовательно. Пока корпоративную форму используют по назначению, обязательства участников не сливаются с обязательствами компании. То же относится к имуществу. Признание фикции не дает оснований для их произвольного объединения.
Контроль объясняется устройством компании. Единственный участник определяет ее решения. На направление деятельности также могут влиять мажоритарный акционер или материнское общество. Общие руководители и единая стратегия сами по себе не доказывают злоупотребления. Принадлежность к группе тоже недостаточна.
Назначение корпоративной формы имеет пределы. Суд может исследовать отношения за формальной структурой. Для этого нужно установить обман кредиторов либо уклонение от ранее возникшей обязанности, сокрытие имущества или другое правонарушение. Фикция не должна защищать такое поведение.
Последствие вмешательства должно быть соразмерным. Суд устраняет конкретное неправомерное преимущество. Он отказывается признавать тот эффект обособленности, который позволил бы контролирующему лицу воспользоваться нарушением, и ограничивает защиту соответствующим правоотношением. Корпорация продолжает существовать в праве.
Основания ответственности нужно установить. Теория фикции сама по себе не заменяет такого доказывания. Истцу необходимо доказать нарушение при использовании корпоративной формы, вред и причинную связь, установить субъективный элемент и обосновать необходимость выбранного им способа защиты. Перечень условий зависит от соответствующего правопорядка.
Корпоративная вуаль следует из правил вменения. По общему правилу имущество и сделки относятся к компании. Ее обязательства не становятся долгами стоящих за ней физических лиц. Снятие вуали корректирует это распределение в исключительном случае, когда обычное признание обособленности позволяло бы использовать корпоративную форму вопреки ее правовому назначению. Юридическая фикция сохраняет практический смысл. Она позволяет организовать предприятие и обособить его имущество. Обман не получает защиты, но и сама искусственная природа компании не оправдывает взыскание ее долгов с участников. Каждому требованию нужно собственное основание.
3. Основные источники к введению
Acheson G.G., Turner J.D. Does Limited Liability Matter? Evidence from Nineteenth-Century British Banking // Review of Law and Economics. 2010. Vol. 6. Iss. 2.
Blumberg P.I. The Law of Corporate Groups: Procedural Problems in the Law of Parent and Subsidiary Corporations. Boston; Toronto: Little, Brown and Company, 1983.
Butler N.M. Address at the 143rd Annual Banquet of the Chamber of Commerce of the State of New York (16 November 1911), quoted in: Fletcher W.M. Cyclopedia of the Law of Private Corporations. Vol. 1. 1917. P. 43.
Easterbrook F.H., Fischel D.R. Limited Liability and the Corporation // University of Chicago Law Review. 1985. Vol. 52. No. 1. P. 89–117.
Grossman P.Z. The Market for Shares of Companies with Unlimited Liability: The Case of American Express // Journal of Legal Studies. 1995. Vol. 24. No. 1. P. 63–85.
Halpern P., Trebilcock M., Turnbull S. An Economic Analysis of Limited Liability in Corporation Law // University of Toronto Law Journal. 1980. Vol. 30. P. 117–150.
Hansmann H., Kraakman R. Toward Unlimited Shareholder Liability for Corporate Torts // Yale Law Journal. 1991. Vol. 100. No. 7. P. 1879–1934.
Harris R. A New Understanding of the History of Limited Liability: An Invitation for Theoretical Reframing // Journal of Institutional Economics. 2020. Vol. 16. Iss. 5. P. 643–664.
Manne H.G. Our Two Corporation Systems: Law and Economics // Virginia Law Review. 1967. Vol. 53. P. 259–284.
Thompson R.B. Piercing the Corporate Veil: An Empirical Study // Cornell Law Review. 1991. Vol. 76. P. 1036–1074.
Weinstein M.I. Share Price Changes and the Arrival of Limited Liability in California // Journal of Legal Studies. 2003. Vol. 32. No. 1.
Trustees of Dartmouth College v Woodward, 17 U.S. (4 Wheat.) 518 (1819).
Booth v Bunce, 33 N.Y. 139 (1865).
Dos Pueblos Ranch & Improvement Co. v Ellis, 8 Cal. 2d 617, 67 P.2d 340 (1937).
Salomon v A Salomon & Co Ltd [1897] AC 22 (HL).
Prest v Petrodel Resources Ltd [2013] UKSC 34.
ГЛАВА 1. АНГЛИЯ
Колыбель доктрины и консервативный щит
Отдельная правосубъектность составляет правило. Снятие корпоративной вуали остается исключительным средством. Большинство рассматриваемых здесь задач английское право решает через договор и деликт, агентирование и право справедливости. С этих оснований начинается проверка требования.
1. От Salomon к Prest: общий вектор
Salomon закрепило самостоятельность компании. Английские суды отступают от нее в узких пределах. Контроль над обществом, нехватка его имущества или недобросовестность участника сами по себе не дают общей санкции в виде снятия вуали. Сначала суд проверяет другие основания. Защиту могут дать толкование сделки и агентирование, доверительная собственность, деликтный иск, реституция либо специальная статутная норма. Для дальнейшего анализа необходимо различать два внешне сходных действия суда. В Atlas Maritime Co SA v Avalon Maritime Ltd (The Coral Rose) (No 1) термин piercing обозначал ситуацию, когда права или обязанности компании рассматриваются как права или обязанности ее участников. Lifting, напротив, означает, что суд для определенной правовой цели принимает во внимание лиц, стоящих за компанией, не перенося на них ее обязательства.22
При lifting долг не переносится. Суд устанавливает факты для определенной правовой цели. Piercing затрагивает правило Salomon, тогда как раскрытие стоящих за компанией лиц может потребоваться для применения специальной нормы или проверки агентирования. Эти действия нельзя считать одним вмешательством. П. Н. Левенберг отмечает, что суды значительно чаще «поднимают» вуаль, чем «пробивают» ее, поэтому объединение таких дел в одной статистике завышает частоту переноса ответственности.
Линия развития английской практики выглядит последовательной лишь ретроспективно. Salomon v A Salomon & Co Ltd закрепило отдельную правосубъектность зарегистрированной компании. Gilford Motor и Jones v Lipman показали, что корпоративная форма не обеспечивает выгоды от уклонения от ранее возникшей обязанности. Adams v Cape Industries отказалось превращать группу компаний в единое предприятие по мотивам справедливости. Ben Hashem v Al Shayif свело прежнюю практику к шести ограничениям и потребовало связи между неправомерностью и использованием корпоративной структуры. Gramsci Shipping v Stepanovs стало кратким, но показательным отклонением: суд первой инстанции попытался сделать контролирующее лицо стороной договоров подконтрольных компаний. VTB Capital v Nutritek отвергло такую реконструкцию, а Prest v Petrodel предложило язык принципов сокрытия и уклонения, одновременно сведя собственно piercing к исключительному и остаточному средству. Для меня здесь важна предсказуемость. Корпорацию создает право, и оно же определяет ее свойства. Фикционная природа юридического лица не дает суду свободы игнорировать его всякий раз, когда самостоятельность компании приводит к неудобному результату. У правовой фикции есть обязательные последствия. Участники оборота заранее распределяют имущество и обязательства, принимая в расчет установленные правила риска.
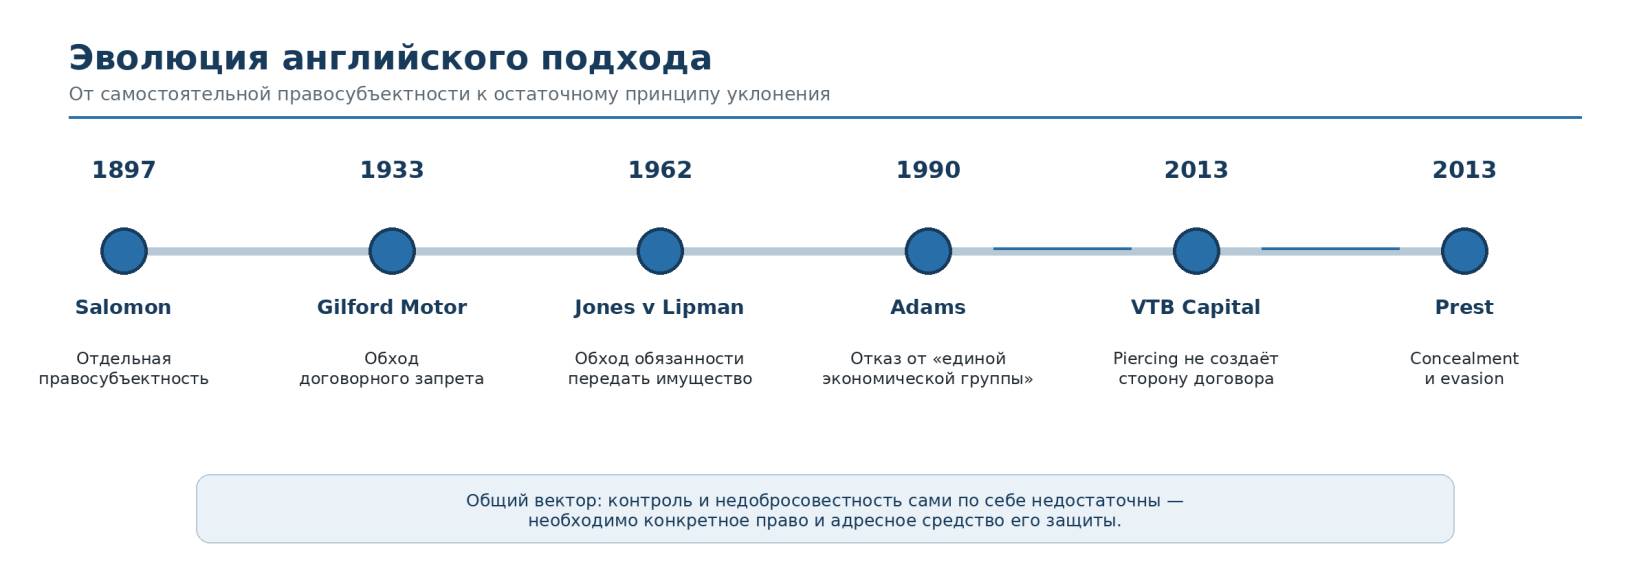
Схема 1. Эволюция английского подхода к корпоративной обособленности
2. Salomon: нормативное рождение корпоративной обособленности
2.1. Исторический контекст
К концу XIX века учреждение компаний упростилось. Закон 1844 года ввел регистрацию акционерных компаний. Закон 1855 года признал ограниченную ответственность при установленных условиях, а законодательство 1856 и 1862 годов закрепило модель зарегистрированной компании.23 Вопрос закрытого бизнеса оставался открытым. Предстояло решить, может ли один предприниматель сохранить полный контроль и одновременно пользоваться самостоятельностью компании. Палата лордов ответила в Salomon v A Salomon & Co Ltd.24 Дело касалось условий применения закона. Суд не вводил ограниченную ответственность впервые. Он отказался добавлять требование экономической независимости участников: надлежащая регистрация создает отдельного субъекта, даже если бизнес фактически остается предприятием одного человека.
2.2. Факты и позиции нижестоящих судов
Аарон Саломон много лет успешно торговал обувью и кожевенными товарами. В 1892 году он преобразовал бизнес в компанию A. Salomon & Co Ltd. Закон требовал не менее семи подписчиков, поэтому учредителями выступили сам Саломон, его жена, дочь и четыре сына. Члены семьи получили по одной акции, а подавляющее большинство акций оказалось у Саломона.25 Компания приобрела его предприятие. Часть цены была уплачена акциями и денежными средствами, а остальная часть цены была уплачена обеспеченными облигациями в пользу продавца. Затем компания стала неплатежеспособной. Имущества не хватало на обеспеченные и необеспеченные требования. При сохранении приоритета облигаций Саломона внешние необеспеченные кредиторы практически ничего не получали. Ликвидатор оспорил именно этот результат. Он утверждал, что компания служила агентом либо доверительным держателем бизнеса Саломона и потому тот должен возместить ее долги. Vaughan Williams J принял по существу агентскую конструкцию. Апелляционный суд рассуждал иначе по форме, но сходно по результату: остальные акционеры были названы номинальными участниками, а использование закона суд счел способом, не соответствующим его предполагаемой цели. В обоих случаях суды пытались совместить формальное соблюдение требований регистрации с представлением о том, что корпоративные преимущества предназначались для подлинного объединения нескольких независимых предпринимателей.26
2.3. Решение Палаты лордов
Палата лордов единогласно отказала. Установленные законом условия учреждения компании были соблюдены. Закон не требовал равных долей подписчиков или их независимости друг от друга, не обязывал каждого вносить значительный капитал. Суд не мог дописать эти требования. Его представление о надлежащей коммерческой цели регистрации не заменяло текст закона.27
Lord Macnaghten сформулировал центральный вывод: после законной регистрации компания представляет собой «a different person altogether»,то есть совершенно иное лицо.28 Ее права и долги не становятся правами и долгами участника только потому, что тот владеет почти всеми акциями, управляет делами и получает экономическую выгоду. Так был проведен рубеж между предприятием, как экономической деятельностью и компанией, как юридическим носителем этой деятельности. Здесь действуют два правила. Имущество и обязательства принадлежат самой компании как самостоятельному субъекту. Ограничение риска участника означает, что кредитор компании по общему правилу не вправе взыскать долг из личного имущества акционера. Сама компания отвечает всем своим имуществом. Связь этих конструкций не делает их тождественными.29
Salomon не оправдывает любое поведение участника. Решение определяет принадлежность активов и обязательств после действительной регистрации. Собственный обман остается самостоятельным основанием ответственности. То же касается нарушения директорской обязанности, получения имущества по недействительной сделке или действий в качестве агента. Регистрация не отменяет эти нормы.
2.4. Последствия и предел прецедента
Сила Salomon особенно видна в деле Lee v Lee’s Air Farming. Господин Ли контролировал почти все акции компании, был ее единственным управляющим директором и одновременно работал главным пилотом. После его гибели Тайный совет признал возможность трудового отношения между ним и компанией: один человек мог выступать в разных юридических качествах, поскольку работодатель-компания не совпадал со своим контролирующим участником.30 Полный контроль совместим с самостоятельностью компании. Это показано в Lee v Lee’s Air Farming. Для снятия вуали нужно дополнительное обстоятельство, связывающее использование компании с нарушением конкретного права. Иначе исключение поглотило бы правило. Прежде всего это затронуло бы закрытые общества, для которых Salomon имеет непосредственное значение.
2.5. Daimler : публичная политика и функциональное «поднятие» вуали
Особое место занимает Daimler Co Ltd v Continental Tyre and Rubber Co (Great Britain) Ltd. Компания была учреждена в Англии, однако в период Первой мировой войны находилась под контролем германских резидентов. Палата лордов признала, что для целей запрета торговли с неприятелем юридическое лицо могло приобрести «вражеский характер» из-за характера контроля над компанией. Суд при этом не возложил долг компании на акционеров и не отрицал действительность ее регистрации. Он заглянул за форму для применения специального публично-правового запрета.31 Долг на акционеров не переносился. В терминологии Atlas Maritime суд поднял вуаль. Цель военного запрета определила результат, поэтому из Daimler не следует общее исключение для корпоративных кредиторов. Компания существовала еще до войны. Объяснить ее создание уклонением от уже возникшей обязанности по современной формуле Prest было бы трудно. Левенберг связывает Daimler с публичной политикой форума. Она помогает объяснить готовность суда исследовать контроль. Но специальному запрету нужна собственная сфера применения. Политическая цель не заменяет основания личной ответственности, поэтому дело не дает общей свободы снимать вуаль по соображениям справедливости.32
3. Ранние дела об уклонении и адресные средства защиты
3.1. Gilford Motor Co Ltd v Horne
В Gilford Motor Co Ltd v Horne бывший работник был связан договорным запретом переманивать клиентов работодателя. Чтобы продолжить конкурирующую деятельность, он использовал компанию, формально принадлежавшую другим лицам. Апелляционный суд распространил запрет и на компанию, охарактеризовав ее как средство, примененное для сокрытия запрещенной деятельности.33 Обязанность Horne уже существовала. Компанию использовали для получения запрещенного договором результата. Суд распространил на нее адресный запрет и тем самым устранил выгоду от уклонения. Правосубъектность компании в целом сохранилась. Ее не сделали ответственной по всем долгам участника, хотя дело нередко описывают как исключение для «фиктивной» компании.
3.2. Jones v Lipman
Сходная структура присутствовала в Jones v Lipman. Продавец заключил договор отчуждения земли, но затем передал ее контролируемой компании, пытаясь сорвать требование покупателя о передаче имущества в натуре. Суд обязал исполнить договор и продавца, и компанию. Известная формула о компании как «mask» не была самостоятельным тестом недобросовестности. Она описывала инструмент, помещенный между кредитором и уже существующей обязанностью продавца.34 Порядок проверки определяет результат. Сначала суд устанавливает независимо возникшее право истца. Затем он выясняет, использовал ли ответчик контроль над компанией для воспрепятствования этому праву, и выбирает необходимое для защиты средство. Общая оценка несправедливости этого не заменяет. Из нее не следует перенос всех корпоративных долгов. Правило Salomon продолжает действовать. Самостоятельная правосубъектность определяет обычную принадлежность прав и обязательств. Ранняя практика устранила возможность использовать компанию для нейтрализации запрета, который уже связывал контролирующее лицо. Позднее Lord Sumption назовет эту модель evasion principle.
4. Группы компаний и консервативный поворот
4.1. Соблазн «единого экономического предприятия»
У группы может быть единое управление. Финансирование и бренд тоже могут совпадать. При этом активы и обязательства распределены между десятками самостоятельных обществ. Возникает довод о едином предприятии. Его сторонники предлагают перенести хозяйственное единство в право и рассматривать группу как одного обязанного участника оборота. До DHN агентская линия получила развернутое выражение в Smith, Stone & Knight Ltd v Birmingham Corporation. Суд учитывал шесть обстоятельств: рассматривалась ли прибыль дочерней компании как прибыль материнской, кто назначал лиц, ведущих предприятие, выступала ли материнская компания его «головой и мозгом», определяла ли она содержание деятельности и объем капитала, извлекалась ли прибыль благодаря ее навыкам и управлению, сохраняла ли она постоянный и действительный контроль.35
Перечень относился к агентированию. Самостоятельного теста снятия вуали он не создавал. В том споре установление агентского отношения позволило группе получить компенсацию за изъятие имущества, то есть работало в ее интересах. Направление вмешательства имеет значение. Учет единства группы для предоставления ей права еще не означает готовности возложить долг компании на участника.
В DHN Food Distributors v Tower Hamlets Апелляционный суд в контексте компенсации за принудительное отчуждение имущества допустил взгляд на несколько обществ группы как на единую экономическую единицу.36 Однако в Woolfson v Strathclyde Regional Council Палата лордов сузила значение такого подхода и связала возможное отступление от раздельности со специальными обстоятельствами, показывающими фасад, скрывающий истинные факты.37 В Adams v Cape Industries спор продолжился. Экономическое единство требовалось перевести в юридическое последствие. Истцам нужно было обосновать присутствие материнской компании через американские общества либо связать ее с их обязательствами. Сам контроль не давал готового ответа. Требовалось конкретное основание общего права.
4.2. Adams v Cape Industries: фабула
Cape Industries возглавляла асбестовую группу. Добыча шла в Южной Африке, продукцию продавали за рубежом. Потерпевшие от воздействия асбеста получили в Техасе решения против нескольких ответчиков, включая Cape и ее дочернюю компанию Capasco. Затем потребовалось исполнение в Англии. Признание этих решений и стало предметом спора. Спор включал вопросы международного частного права и присутствия иностранного ответчика в юрисдикции суда. Для корпоративного права центральным стало утверждение, что американские структуры, через которые велась реализация продукции, были частью единого предприятия Cape либо действовали как ее агенты. Если бы один из этих путей сработал, связь группы с Соединенными Штатами могла бы обосновать исполнение решений против английской материнской компании.
4.3. Три отвергнутых пути
Хозяйственное единство суд признал недостаточным. Каждая зарегистрированная компания сохраняет отдельную правосубъектность. Централизованное управление и общая коммерческая цель группы не позволяют объединить юридическую ответственность ее участников только из-за представления о справедливом исходе. Довод о «единой экономической единице» отклонили.38,39
Фасад тоже требует доказательств. Суд допускал использование компании для сокрытия истинных фактов. Но заранее созданная структура, ограничивающая доступное будущим кредиторам имущество, сама по себе этого не доказывает. Здесь имеет значение время. Принятие будущего риска отдельным обществом нужно отличать от перестройки, направленной на срыв исполнения уже существующей обязанности.40
Агентирование доказать не удалось. Владение акциями не создает агентское отношение автоматически. Не хватило бы и назначения директоров, согласования стратегии либо экономической зависимости дочерней компании. Нужно полномочие действовать от имени принципала. Только тогда действия агента способны связывать его обязательствами.41 Сравнение, предложенное Левенбергом, делает этот вывод особенно наглядным. В пользу самостоятельности американской структуры NAAC говорили собственная аренда, персонал и пенсионная схема, заключение сделок от собственного имени, уплата налогов, выплата дивидендов и соблюдение корпоративных формальностей. Эти обстоятельства почти совпадают с факторами, которые в американских делах используются при анализе alter ego. Но в Adams они не стали частями общего многофакторного теста, а подтвердили отсутствие конкретного агентского отношения. Сходство фактического материала поэтому еще не означает тождества доктрин.42
4.4. Значение и критика Adams
Adams защищает заранее установленное распределение риска. Отдельные компании созданы по предусмотренным законом правилам. Поэтому их ограниченную ответственность нельзя считать пробелом, который суд вправе заполнить исходя из распределительной справедливости. Кредитор знает своего договорного должника. Группа, со своей стороны, определяет общество, на котором сосредоточен риск, сохраняя ex ante предсказуемость.
Потерпевший находится в другой позиции. Он не выбирал должника и не согласовывал обеспечение. Если опасная деятельность сосредоточена в отдельном обществе, его имущества может не хватить на возмещение, хотя выгода сохраняется у контролирующих компаний. На это направлена критика Adams. Возражение касается распределения потерь, а не последовательности самого юридического анализа.
Для защиты есть иные основания. Английское право обращается к прямой ответственности общества за собственные действия. Дополнительные средства дают статутные нормы и страхование, а также банкротные правила. Статус участника не подменяет нарушение. Ответственность за свое поведение остается отдельной от взыскания исключительно вследствие участия в компании.
5. Ben Hashem v Al Shayif: от семейного спора к общему тесту
5.1. Фабула и корпоративная структура
Брак был признан недействительным. Спор касался финансовых последствий этого решения. Фаиза Бен Хашем требовала от Абдулхади Али Шайифа 7 061 570 фунтов стерлингов единовременно и передачи двух объектов английской недвижимости. Собственником значилась Radfan Limited. Эта компания была зарегистрирована в Джерси и не участвовала в семейном споре как супруг.43 Компания была учреждена в 1988 году, за десять лет до брака. Мужу принадлежало 30 процентов акций, остальные 70 процентов были зарегистрированы за четырьмя его детьми. Radfan владела несколькими объектами в Англии. К моменту разбирательства у нее оставались квартиры 17 Kensington Heights, где проживала заявительница, и 57 Forest House. Поэтому требование затрагивало не только отношения супругов, но также имущество компании и заявленные права других акционеров.
5.2. Три возможных правовых пути
Суду предлагались три разные конструкции. Первая состояла в том, что акции детей или недвижимость компании в действительности принадлежали мужу по правилам о resulting или constructive trust. Вторая требовала пробить корпоративную вуаль и рассматривать активы Radfan как его имущество. Третья опиралась на специальное полномочие семейного суда изменить брачное имущественное установление по статье 24(1)(c) Matrimonial Causes Act 1973. Эти основания нельзя было смешивать, так как каждое имело собственные условия и последствия.44 Манби не допустил особого семейного исключения. Семейное отделение применяет те же корпоративные правила, что и Канцлерское. Отказ мужа раскрыть активы и влияние на директоров имели доказательственное значение, как и возможность фактически распоряжаться имуществом. Принадлежность имущества от этого не менялась. Иначе процессуальная гибкость уничтожила бы права компании и других лиц.
5.3. Шесть ограничений доктрины
Манби сформулировал шесть ограничений. Само владение компанией и контроль над ней недостаточны. Интересы правосудия не дают общей свободы игнорировать юридическое лицо. Требуется неправомерность определенного рода. Одного участия компании в нарушении для этого не хватает.
Нарушение должно касаться использования корпоративной структуры. Через нее обходят или скрывают ответственность. Контроль нужно установить вместе с целевым использованием компании как устройства либо фасада, поэтому мотив контролирующего лица имеет значение. Фасад может возникнуть после учреждения компании. Суд исследует ее функцию в момент спорных действий и ограничивает вмешательство устранением конкретного нарушения. Для остальных целей правосубъектность сохраняется.45
5.4. Исход дела и значение для Prest
Вуаль Radfan суд не пробил. Предшествующего независимого нарушения, от которого муж уклонялся бы через компанию, не установили. Структура существовала задолго до брака. В этом состояло отличие от Gilford Motor и Jones v Lipman: тяжелое процессуальное поведение мужа не превращало использование преимуществ Salomon в неправомерное действие.46
Другой способ защиты все же нашелся. Проживание в 17 Kensington Heights признали брачным имущественным установлением, изменяемым по статье 24(1)(c) Matrimonial Causes Act 1973. Для 57 Forest House основания не было. Источник судебного полномочия определил результат. Отказ в piercing не исключил применения специальной нормы.
Формула Ben Hashem оставила вопрос открытым. Бертон вернулся к нему в Gramsci. По версии истца, компания изначально служила только орудием обмана и не вела самостоятельной правомерной деятельности, поэтому судья счел отдельное предшествующее нарушение необязательным. VTB и Prest выбрали более узкий путь. Участие в мошеннической схеме не заменяет специального использования компании для уклонения от уже возникшей обязанности.
Prest разделило сокрытие и обход. Раскрытие фактов отделено от собственно снятия вуали. Необходимость вмешательства превратила piercing в остаточное средство, поэтому статья Левенберга 2019 года полезна как карта прежней линии практики. Ее охват имеет пределы. Она не рассматривает ни Prest, ни решение Верховного суда в VTB Capital и не заменяет их анализа.47
Salomon v A Salomon & Co Ltd [1897] AC 22 (HL).
[Закрыть]
Butler N.M. Address at the 143rd Annual Banquet of the Chamber of Commerce of the State of New York (16 November 1911), quoted in: Fletcher W.M. Cyclopedia of the Law of Private Corporations. Vol. 1. 1917. P. 43.
[Закрыть]
См.: Harris R. A New Understanding of the History of Limited Liability: An Invitation for Theoretical Reframing // Journal of Institutional Economics. 2020. Vol. 16. Iss. 5. P. 643–664. DOI: 10.1017/S1744137420000181.
[Закрыть]
См.: Harris R. Op. cit.; Acheson G.G., Turner J.D. Does Limited Liability Matter? Evidence from Nineteenth-Century British Banking // Review of Law and Economics. 2010. Vol. 6. Iss. 2. DOI: 10.2202/1555-5879.1444.
[Закрыть]
См.: Easterbrook F.H., Fischel D.R. Limited Liability and the Corporation // University of Chicago Law Review. 1985. Vol. 52. No. 1. P. 89–117, esp. P. 93–94; Manne H.G. Our Two Corporation Systems: Law and Economics // Virginia Law Review. 1967. Vol. 53. P. 259–284.
[Закрыть]
См.: Easterbrook F.H., Fischel D.R. Op. cit. P. 94–95.
[Закрыть]
См.: Easterbrook F.H., Fischel D.R. Op. cit. P. 95–96; Halpern P., Trebilcock M., Turnbull S. An Economic Analysis of Limited Liability in Corporation Law // University of Toronto Law Journal. 1980. Vol. 30. P. 117–150.
[Закрыть]
См.: Easterbrook F.H., Fischel D.R. Op. cit. P. 96–97.
[Закрыть]
См.: Easterbrook F.H., Fischel D.R. Op. cit. P. 97.
[Закрыть]
См.: Grossman P.Z. The Market for Shares of Companies with Unlimited Liability: The Case of American Express // Journal of Legal Studies. 1995. Vol. 24. No. 1. P. 63–85; Weinstein M.I. Share Price Changes and the Arrival of Limited Liability in California // Journal of Legal Studies. 2003. Vol. 32. No. 1; Acheson G.G., Turner J.D. Op. cit.
[Закрыть]
См.: Easterbrook F.H., Fischel D.R. Op. cit. P. 109–111.
[Закрыть]
См.: Easterbrook F.H., Fischel D.R. Op. cit. P. 104–105.
[Закрыть]
См.: Hansmann H., Kraakman R. Toward Unlimited Shareholder Liability for Corporate Torts // Yale Law Journal. 1991. Vol. 100. No. 7. P. 1879–1934.
[Закрыть]
См.: Blumberg P.I. The Law of Corporate Groups: Procedural Problems in the Law of Parent and Subsidiary Corporations. Boston; Toronto: Little, Brown and Company, 1983; Easterbrook F.H., Fischel D.R. Op. cit. P. 110–111.
[Закрыть]
См.: Easterbrook F.H., Fischel D.R. Op. cit. P. 114–116.
[Закрыть]
См.: Thompson R.B. Piercing the Corporate Veil: An Empirical Study // Cornell Law Review. 1991. Vol. 76. P. 1036–1074.
[Закрыть]
Prest v Petrodel Resources Ltd [2013] UKSC 34, paras. 27–35.
[Закрыть]
Trustees of Dartmouth College v Woodward, 17 U.S. (4 Wheat.) 518, 636 (1819).
[Закрыть]
Easterbrook F.H., Fischel D.R. Op. cit. P. 89.
[Закрыть]
Booth v Bunce, 33 N.Y. 139 (1865).
[Закрыть]
Dos Pueblos Ranch & Improvement Co. v Ellis, 8 Cal. 2d 617, 67 P.2d 340 (1937).
[Закрыть]
Atlas Maritime Co SA v Avalon Maritime Ltd (The Coral Rose) (No 1) [1991] 4 All ER 769, p. 779; Levenberg P.N. The Mystery of the Corporate Veil: Comparing Anglo-American Jurisdictions // Penn State Journal of Law & International Affairs. 2019. Vol. 7. No. 1. P. 115–186.
[Закрыть]
О последовательности британских реформ см.: Joint Stock Companies Act 1844; Limited Liability Act 1855; Joint Stock Companies Act 1856; Companies Act 1862.
[Закрыть]
Salomon v A Salomon & Co Ltd [1897] AC 22 (HL); решение вынесено 16 November 1896.
[Закрыть]
Ibid., pp. 30–31, 52–53. Компания была учреждена Аароном Саломоном совместно с женой, дочерью и четырьмя сыновьями; каждый из шести членов семьи получил по одной акции.
[Закрыть]
Broderip v Salomon [1895] 2 Ch 323 (Ch); Broderip v Salomon [1895] 2 Ch 323 (CA).
[Закрыть]
Salomon v A Salomon & Co Ltd [1897] AC 22 (HL), pp. 30–31 (Lord Halsbury LC), 51–54 (Lord Macnaghten).
[Закрыть]
Ibid., p. 51: после надлежащего учреждения компания является самостоятельным лицом, даже если ее предприятие и контроль фактически остаются теми же, что до регистрации.
[Закрыть]
См.: Davies P.L., Worthington S. Gower’s Principles of Modern Company Law. 10th ed. London: Sweet & Maxwell, 2016. Ch. 2; Easterbrook F.H., Fischel D.R. Limited Liability and the Corporation // University of Chicago Law Review. 1985. Vol. 52. No. 1. P. 89–117.
[Закрыть]
Lee v Lee’s Air Farming Ltd [1961] AC 12 (PC). Контролирующий акционер мог одновременно состоять с компанией в трудовом отношении, поскольку компания не тождественна своему участнику.
[Закрыть]
Daimler Co Ltd v Continental Tyre and Rubber Co (Great Britain) Ltd [1916] 2 AC 307 (HL). Ведущее мнение изложил Lord Parker of Waddington; спор касался допустимости платежа компании в условиях запрета торговли с неприятелем.
[Закрыть]
Levenberg P.N. Op. cit. P. 115–186. Автор рассматривает Daimler как пример влияния публичной политики форума; при этом корпоративная структура существовала до начала войны, поэтому одно лишь германское участие не доказывало предварительно задуманного обхода закона.
[Закрыть]
Gilford Motor Co Ltd v Horne [1933] Ch 935 (CA).
[Закрыть]
Jones v Lipman [1962] 1 WLR 832 (Ch), p. 836. Russell J охарактеризовал компанию как устройство и маску, использованные для уклонения от исполнения по праву справедливости.
[Закрыть]
Smith, Stone & Knight Ltd v Birmingham Corporation [1939] 4 All ER 116; Levenberg P.N. Op. cit. P. 115–186.
[Закрыть]
DHN Food Distributors Ltd v Tower Hamlets London Borough Council [1976] 1 WLR 852 (CA).
[Закрыть]
Woolfson v Strathclyde Regional Council 1978 SC (HL) 90, p. 96. Палата лордов указала, что отступление от раздельности возможно лишь при специальных обстоятельствах, показывающих, что компания — всего лишь фасад, скрывающий истинные факты.
[Закрыть]
Adams v Cape Industries plc [1990] Ch 433 (CA), pp. 532–545.
[Закрыть]
Ibid., pp. 536–537. Суд отказался считать корпоративную группу единым предприятием только потому, что такой результат выглядел бы справедливым или соответствовал экономической реальности.
[Закрыть]
Ibid., p. 544. Суд признал допустимым организовать деятельность группы так, чтобы будущее обязательство возникало у одного, а не у другого общества.
[Закрыть]
Ibid., pp. 545–549. Агентирование не презюмируется из владения акциями или общего контроля; оно должно вытекать из конкретных фактов и полномочий.
[Закрыть]
Adams v Cape Industries plc [1990] Ch 433 (CA), pp. 545–549; Levenberg P.N. Op. cit. P. 115–186.
[Закрыть]
Ben Hashem v Al Shayif [2008] EWHC 2380 (Fam), [2009] 1 FLR 115, paras. 3–16, 24. Radfan Limited была учреждена в Джерси в 1988 году; заявительница требовала единовременную выплату и передачу двух принадлежавших компании объектов недвижимости.
[Закрыть]
Ibid., paras. 109–143, 151–221, 222–301. Суд последовательно разграничил доверительную принадлежность имущества, piercing и полномочие изменить брачное имущественное установление по статье 24(1)(c) Matrimonial Causes Act 1973.
[Закрыть]
Ibid., paras. 159–164. Манби сформулировал шесть ограничений: контроль и интересы правосудия недостаточны; требуется неправомерность, связанная с использованием корпоративной структуры; вмешательство должно быть необходимым и адресным.
[Закрыть]
Ibid., paras. 199–221, 266–268. Суд не обнаружил предшествующего и независимого нарушения, оправдывающего piercing, но признал порядок проживания в 17 Kensington Heights брачным имущественным установлением; в отношении 57 Forest House аналогичный вывод был отвергнут.
[Закрыть]
Levenberg P.N. Op. cit. P. 115–186. Несмотря на дату публикации 2019 года, английская часть статьи не рассматривает Prest v Petrodel Resources Ltd [2013] UKSC 34 и решение Верховного суда в VTB Capital plc v Nutritek International Corp [2013] UKSC 5; поэтому она используется здесь как срез предшествующей линии практики.
[Закрыть]