Kitabı oxu: «Контроллинг»
Введение
Дисциплины «Контроллинг» и «Финансовый контроллинг и управление рисками» занимают важное место в формировании специалистов в области управления, анализа, расширении его профессиональных знаний.
Успешное функционирование предприятий во многом зависит от развития экономики страны, сбалансированности внутреннего рынка, что в условиях усиления конкуренции, усложнения бизнес-процессов возможно при эффективном управлении.
Динамичность внешней среды обусловливает необходимость совершенствования инструментов управления ресурсами предприятий сферы услуг.
Особую роль в сохранении конкурентных преимуществ приобретает система управления, основанная на оптимальном сочетании процессов совершенствования внутренних механизмов функционирования и своевременного внедрения инновационных методов. Одним из направлений распространения современных технологий является внесение изменений в организационные процессы с помощью нововведений, к которым относится и контроллинг.
В пособии в краткой и доступной форме изложено основное содержание дисциплины, что будет способствовать развитию у студентов навыков организации контроллинга в практической деятельности субъектов хозяйствования. Последовательно рассмотрены вопросы, связанные с теорией контроллинга, используемыми инструментами, внедрением контроллинга и оценки его эффективности.
Учебное пособие направлено на формирование следующих компетенций: ОК-1, ОК-2, ОК-3, ПК-5, ПК-8, ПК-9, ПК-10. Структурно состоит из введения, четырех глав, заключения, списка используемых источников и приложений.
Первая глава «Теоретические основы контроллинга» освещает теоретические аспекты контроллинга: этапы его развития, сущность, цели, задачи, функции и виды. Вторая глава «Инструменты контроллинга» посвящена рассмотрению основных инструментов контроллинга: управленческого учета, бюджетирования, анализа отклонений, показателям оценки деятельности организации. Третья глава «Методические основы контроллинга» раскрывает методику контроллинга, связанного с управлением различными областями деятельности предприятия: маркетинга, персонала, товарных запасов, инвестиций, финансов. В заключительной главе рассмотрены вопросы, связанные с внедрением контроллинга на предприятии и оценкой его эффективности.
Уровень усвоения материала магистрант может проверить, ответив на контрольные вопросы в конце каждой главы.
Авторы надеются, что предлагаемое учебное пособие обусловит эффективное изучение дисциплин «Контроллинг» и «Финансовый контроллинг и управление рисками» и найдет свое применение в практической деятельности работников коммерческих организаций.
1. Теоретические основы контроллинга
1.1. Этапы развития контроллинга
Необходимость появления на современных предприятиях такого феномена, как контроллинг, можно объяснить следующими причинами:
− прогрессирующая нестабильность внешней среды, выдвигающая дополнительные требования к системе управления предприятием;
− смещение акцента с контроля прошлого на анализ будущего;
− увеличение скорости реакции на изменения внешней среды, повышение гибкости предприятия;
− необходимость в непрерывном отслеживании изменений, происходящих во внешней и внутренней средах предприятия;
− важность продуманной системы действий по обеспечению выживаемости предприятия и избежанию кризисных ситуаций;
− усложнение систем управления предприятием, требующее механизма координации внутри системы управления;
− информационный бум при недостатке релевантной (существенной, значимой) информации, вызывающий потребность в построении специальной системы информационного обеспечения управления;
− общекультурное стремление к синтезу, интеграции различных областей знания и человеческой деятельности.
На каждом этапе развития за рубежом и в России контроллинг выполнял различные функции, систематизация которых представлена в табл. 1.
Таблица 1
Функции контроллинга на этапах его развития за рубежом и в России


Составлено по [55;26].
История развития контроллинга начинается с области государственного управления в средних веках. В XV в. в Англии существовала должность контроллера, который должен был заниматься документированием и контролем денежных и товарных потоков [55].
Следующим этапом, определяющим дальнейшее развитие контроллинга, является 1778 г., когда в США было законодательно учреждено ведомство «Comptroller, Auditor, Treasurer and six Comissioners of Accounts» («Контроллер, аудитор, казначей и шесть комиссаров счетов»). Задачи ведомства заключались в управлении государственным хозяйством и контролем за использованием средств.
В 1880 г. американская железнодорожная компания «Atchison Topeka and Santa Fe Railway System» ввела должность контроллера. В компетенции контроллера находились финансово-экономические вопросы и проведение ревизий. В 1892 г. индустриальное предприятие «General Electric» также стало использовать контроллинг для решения экономических задач [55]. В этот период он применялся на предприятиях преимущественно для решения финансово-экономических задач, управления финансовыми вложениями и основным капиталом. Это объяснялось особенностями американского корпоративного законодательства, которое выделяло только два управляющих органа: Общее собрание акционеров и Совет директоров. Полномочия Совета директоров распространялись и на управление организацией, и на контроль. Отсутствие исполнительного органа управления считалось важнейшей причиной для появления должности контроллера в 30-е гг. XX в. на американских предприятиях.
Дальнейшими предпосылками развития контроллинга на предприятиях США и Европы в 20-е гг. XX в. являлись следующие: предприятие должно функционировать на основе научно обоснованных методов, а анализ деятельности и разработку этих методов необходимо возложить на отдельное подразделение предприятия.
Значительное влияние на развитие контроллинга оказал мировой экономический кризис, последствия которого привели к осознанию необходимости внутрифирменного планирования и учета для эффективного управления предприятием. Данные обстоятельства обусловили эволюцию взглядов на контроллинг. Если в начале своего развития он выполнял функции по учету и ревизии уже произошедших операций, то со временем они были расширены, что стало предпосылкой понимания содержания контроллинга, ориентированного на будущие события.
Важным этапом развития контроллинга стало создание в 1931 г. первой профессиональной организации контроллеров – Controllers Institute of America (Институт контроллеров Америки), позже переименованной в Financial Executive Institute (FEI, Финансовый институт руководителей). Он существенно способствовал развитию контроллинга систематизацией задач.
Начиная с середины 50-х гг. XX в., в Германии начал формироваться определенный подход к контроллингу. Согласно наиболее распространенной версии именно в это время концепция контроллинга стала применяться на американских дочерних корпорациях. Однако в ряде источников уточняется, что и до этого отдельные элементы данной концепции использовались на немецких предприятиях [55].
Активное развитие контроллинга в Германии связано с изменениями, происходившими на тот момент в экономической сфере. Во-первых, с середины 60-х гг. XX в. по Германии прокатилась волна формирования на крупных фирмах центров прибыли, обособленных в отношении ведения учета. Использовать существовавшие инструменты управления было неэффективно. Во-вторых, в 1980-х гг. многие предприятия столкнулись с проблемой неплатежеспособности, что привело к необходимости улучшения инструментария управления и планирования, а также привлечения специалистов, способных критически оценить действия руководителей организации.
Происходившие изменения послужили причиной создания ряда научных и образовательных организаций. Первым возник Controller-Institut zur Ausbilding in Unernehmensplaning und Reehungeswesen GmbH, Cauting (Институт контроллеров по вопросам образования в области планирования предприятия и учета), занимающийся вопросами подготовки кадров в сфере планирования предприятия и учета. С 1971 г. частные и общественные семинары проводит Controller-Akademie (Академия контроллеров). В 1975 г. основан Controller-Vareine V (Союз контроллеров). Важным моментом на пути внедрения идей и философии контроллинга стало основание журнала «Controller» в 1989 г. [26]. Перечисленные события являются свидетельством возрастающего внимания к проблемам контроллинга и поиска возможных путей их решения.
Дальнейшее развитие контроллинга носило двойственный характер, что проявилось в становлении двух независимых направлений контроллинга: англо-саксонского (американского) и европейского (немецкого). Между этими подходами существуют отличия не только концептуального, но и терминологического характера – в англо-саксонской практике используют понятие «управленческий учет» (management accounting), а «контроллинг» практически не применяется, хотя специалистов, в чьи должностные обязанности входит ведение управленческого учета, называют контроллерами.
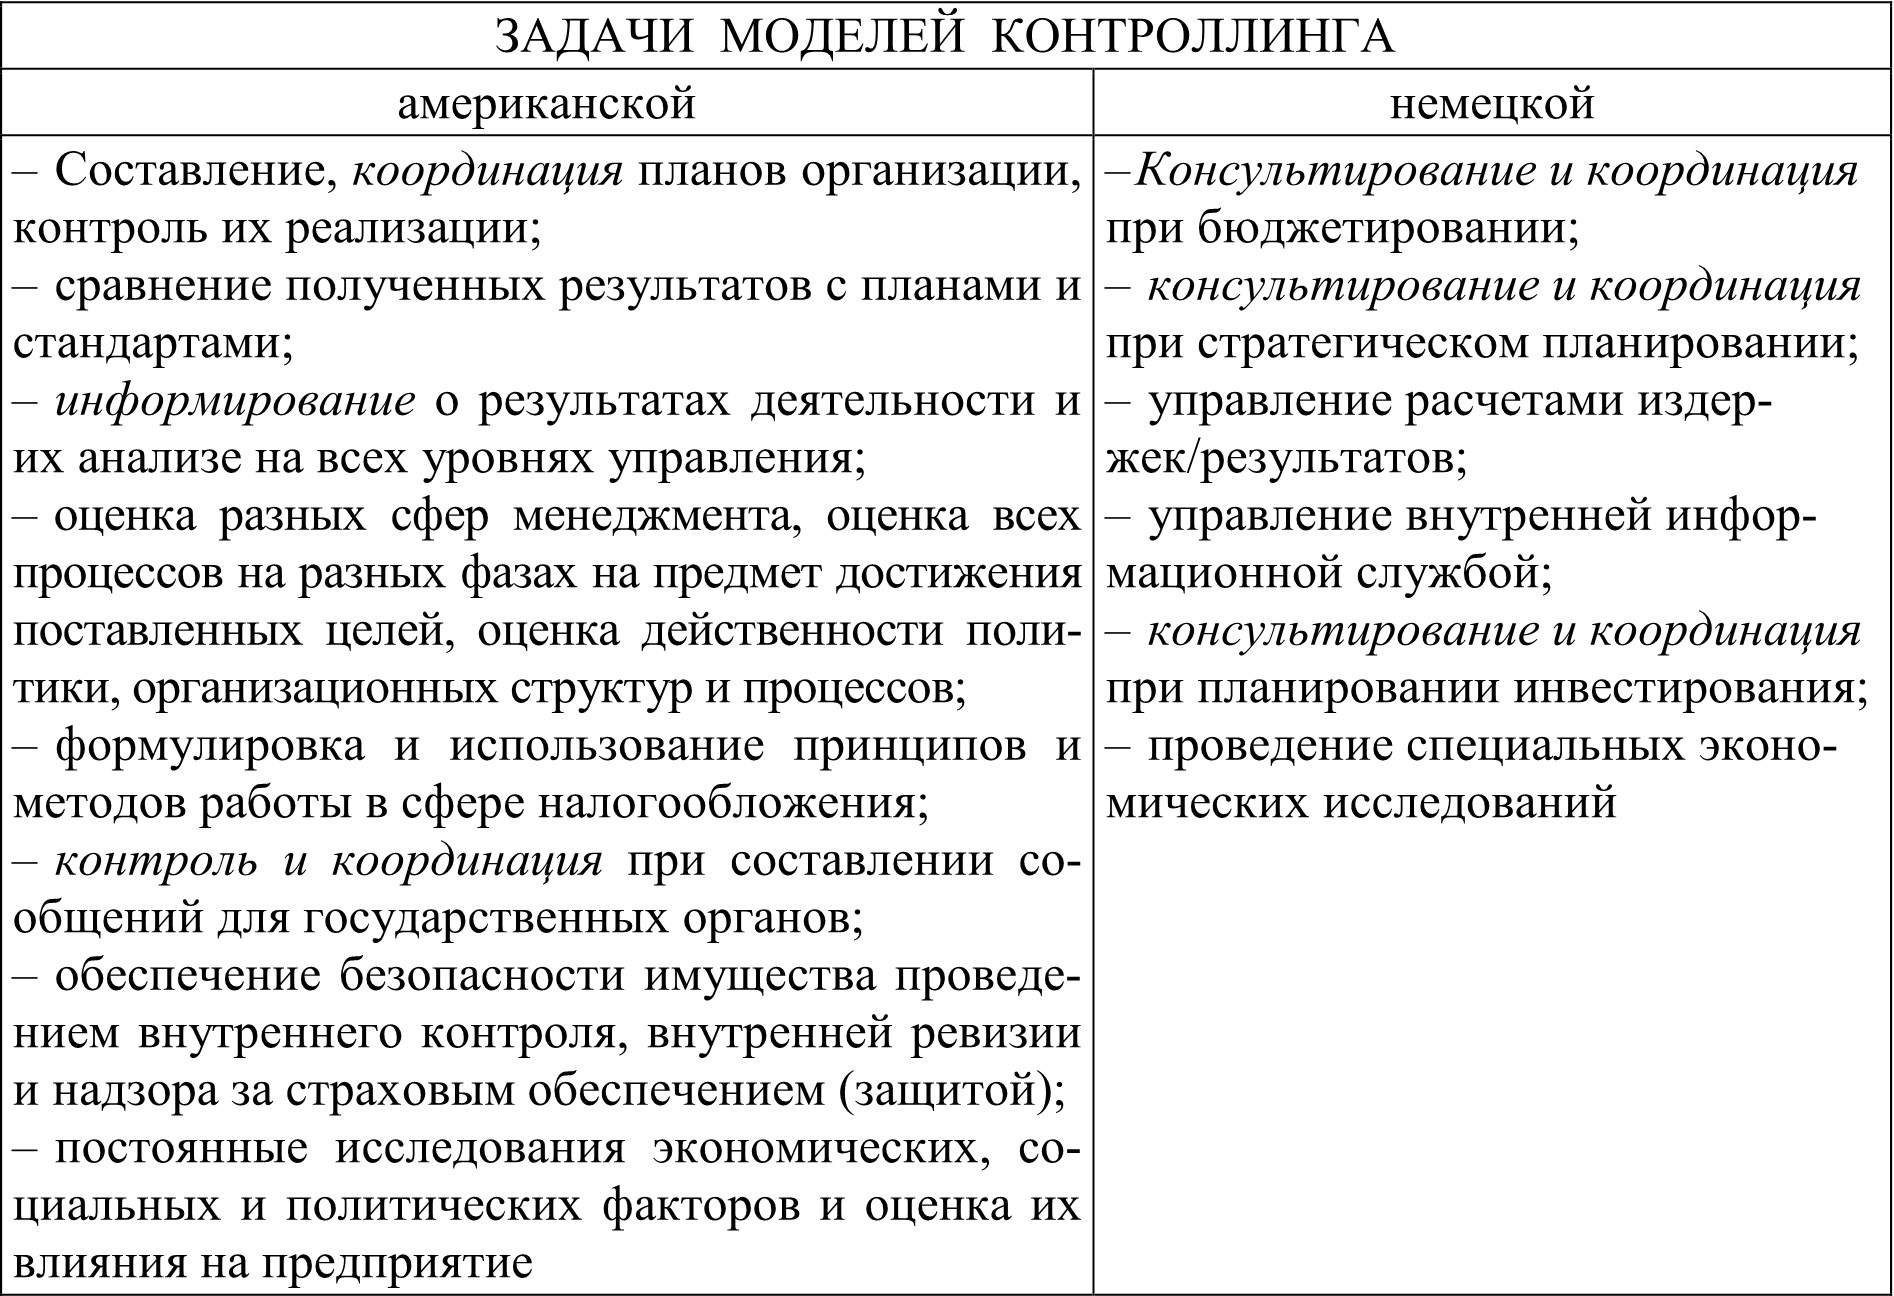
Цель американской модели контроллинга – ориентация на внешних пользователей (органы надзора, инвесторов и т. д.), поэтому она базируется на подходах аудита и ревизии, используя прагматический подход (ориентация на практическую реализацию). В немецкой модели контроллинга на первое месте поставлен комплекс заданий по планированию показателей деятельности предприятия с использованием интегрированной системы планово-контрольных расчетов на базе информации управленческого учета. Данная модель склонна к академизации (стремление создать сначала целостную теоретическую основу, а уже затем приступать к решению конкретных задач) [35].
Рассматриваемый этап характеризовался конкретизацией задач контроллинга, с целью подробного изучения которых проведена систематизация, представленная в табл. 2.
Таблица 2
Задачи американской и немецкой моделей контроллинга1
1 Составлено по [35].
Информация, отраженная в табл. 2, свидетельствует о том, что, несмотря на различия задач в рассматриваемых моделях контроллинга, можно выделить общие: координация, консультирование, информирование, контроль. Конкретизация указанных задач оказала значительное влияние на формирование и развитие контроллинга.
В настоящее время практически во всех зарубежных странах в управлении предприятиями в той или иной степени используется контроллинг. Существуют фирмы, которые занимаются его разработкой и внедрением на предприятиях (с учетом их особенностей). Востребованность контроллинга требует дальнейшего уточнения этого понятия, что вызвано изменением выполняемых функций в условиях нестабильности внешней и внутренней среды и инновационного развития торговых предприятий.
В России интерес к контроллингу начал проявляться в самом начале 1990-х гг., когда в экономике стали закрепляться как юридически, так и фактически рыночные принципы хозяйствования. Со временем все больший интерес стали проявлять организации, действующие в самых разных сферах: промышленные предприятия, предприятия сферы услуг, строительство, образовательные учреждения.
Анализ этапов развития контроллинга (табл. 3) показал, что понятие контроллера, как специалиста, реализующего на предприятии задачи и функции контроллинга, требования к его знаниям и способностям, круг его задач и обязанностей – это категории исторические. С развитием экономической теории и управленческой практики содержание понятия «контроллинг» все более расширялось. Так, если в период зарождения контроллинг был направлен лишь на управление затратами и максимизацию прибыли, то при дальнейшем развитии к этой функции добавлялись информационное обеспечение планирования, контроля и регулирования, координация и поддержка процесса принятия решений.
Важным в становлении контроллинга в России стало создание Объединения контроллеров, в которое входят теоретики и практики, занимающиеся контроллингом. С 2001 г. указанной организацией издается журнал «Контроллинг», проводятся тематические конференции и симпозиумы, что способствует дальнейшему развитию рассматриваемого предмета исследования.
В настоящее время в условиях быстро меняющейся среды функционирования предприятий возрастает необходимость повышения оперативности принимаемых решений, а усиливающаяся конкуренция требует увеличения их эффективности, в связи с чем в России происходит дальнейшее распространение контроллинга.
1.2. Сущность контроллинга
Результаты анализа приведенной информации свидетельствуют о том, что контроллинг направлен на повышение эффективности функционирования предприятий путем совершенствования всех областей управления.
Систематизация функций на каждом этапе эволюции, представленная в табл. 1, создала предпосылки для дальнейшего уточнения понимания содержания контроллинга. Для обоснования и формирования основы авторского видения понятия «контроллинг» целесообразно проведение его терминологического анализа. В качестве критериев, на базе которых строится терминология, выбраны следующие.
Во-первых, по функциональному признаку определения подразделяются на пять групп по направленности контроллинга на учет; координацию, регулирование; информационное обеспечение; планирование; интеграцию.
Во-вторых, в зависимости от отношения к системе управления контроллинг определяется как равнозначная система; функция; инструмент, комплекс задач.
Сущностные характеристики определений изучаемого понятия в соответствии с первым признаком систематизированы в табл. 3.
Обобщая приведенные мнения различных авторов о содержании контроллинга, отметим, что для большинства из них характерна функциональная ограниченность, которая может иметь негативные последствия при его применении.
Ряд ученых (И. Раздайбеда, С. Кузьмин, Е. Ровных) рассматривают контроллинг в качестве информационной системы. При этом важную роль они отводят организации эффективного документооборота и интеграции системы электронной обработки данных в общую информационную систему (management information system – MIS).
В начале XX в. немецкие ученые Г. Пич и Э. Шерм привели уточнение содержания контроллинга как функции управления и его поддержки. Задачей контроллинга как функции управления выступает рефлексия управленческих решений, а как функции его поддержки – получение и обработка информации [41]. Подобное трактование содержания имеется у отечественных ученых (Е. А. Ананькина, С. В. Данилочкин, Н. Г. Данилочкина и др.), которые рассматривают контроллинг как «функционально обособленное направление экономической работы на предприятии, связанное с реализацией финансово-экономической комментирующей функции в менеджменте для принятия оперативных и стратегических управленческих решений» [27]. Безусловно, информационное обеспечение является одной из важнейших функций контроллинга, но не полностью описывает его содержание.
Таблица 3
Анализ трактовок понятия «контроллинг» в экономической литературе в зависимости от функциональной направленности

Критически следует оценить понятия, сформированные другой группой ученых (А. И. Орлов, О. Г. Маслова и др.), которые рассматривают контроллинг как инструмент и интегральную часть системы управления, объединяющую направленность контроллинга на координацию управления и на достижение необходимого результата.
Такого же мнения придерживаются А. М. Карминский, Н. И. Оленев, А. Г. Примак, С. Г. Фалько, которые дают следующее определение контроллингу – это «новая концепция управления», он «ориентирован прежде всего на поддержку процессов принятия решений» [26. С. 9].
Й. Вебер рассматривает контроллинг прежде всего как инструмент координации. В его интерпретации главная функция контроллинга состоит в поддержке руководства в процессе решения им общей задачи координации системы управления. По Й. Веберу, основные задачи контроллинга – планирование, контроль и информирование, причём он, как и Х.-Ю. Кюппер, подчёркивает, что контроллинг не связан с процессом целеполагания, то есть с постановкой целей [55. С. 113].
По мнению Д. Хана, «контроллинг – комплекс задач по планированию с интегрированной системой планово-контрольных расчетов на базе информации внутреннего производственного учёта» [55. С. 113], что также является неполным определением контроллинга.
Некоторые ученые делают попытку объединить направленность контроллинга на реализацию нескольких функций управления. Так, например, рядом авторов (Э. А. Уткин, И. В. Мартынюк, А. А. Любавин) изучаемое понятие рассматривается как система учета и планирования на предприятии. Эти понятия часто смешивают и даже путают, но управленческий учет направлен на отражение произошедших изменений в компании, а планирование – только будущих. Значит, управленческий учет и планирование могут быть составляющей контроллинга [30. С. 118–123], но никак не его содержанием.
Ряд ученых (Т. Райхманн, П. Хорват, В. В. Хряков, М. Н. Фуфыгина, С. С. Байрамбаев, Е. И. Фельдман) в определении контроллинга уделяют наибольшее внимание сонаправленности на координацию и информационное обеспечение. В частности П. Хорват видит в контроллинге ориентированную на результат функцию поддержки руководства, интегрирования и координирования процесса планирования на предприятии, а также информационного обеспечения этого процесса [1]. Содержание контроллинга рассматривается П. Хорвартом, исходя из целей организации. Контроллинг, по его мнению, должен обеспечивать реагирование и адаптацию предприятия к меняющимся внутренним и внешним условиям с тем, чтобы достичь намеченные цели.
Наиболее полно содержание контроллинга определяют отечественные ученые И. В. Бородушко и Э. К. Васильева, рассматривающие его как «инструмент методического и информационного сопровождения процесса управления, совокупность методов оперативного и стратегического менеджмента, учета, планирования, анализа и контроля на качественно новом этапе развития рынка» [6]. Однако недостаток данной дефиниции проявляется в отсутствии координирующей и интегрирующей функции.
Таким образом, можно отметить, что ни одно из представленных определений в полной мере не описывает содержание контроллинга, в связи с чем необходимо его уточнение, которое должно касаться в том числе и его отношения к системе управления. С этой целью в табл. 4 авторами представлена систематизация понятия «контроллинг» в зависимости от этого признака.
Таблица 4
Анализ трактовок понятия «контроллинг» в экономической литературе в зависимости от отношения к системе управления

Таким образом, большинство ученых (Р. Манн, Э. Майер, Т. Райхманн, П. В. Лебедев, В. Кнауп, И. Б. Гусева, М. Н. Фуфыгина, Н. В. Васильева и др.) склоняются к определению контроллинга как системы управления. Если под системой понимать множество элементов, находящихся в отношениях и связях друг с другом, которые образуют определённую целостность, единство, то отождествление контроллинга с системой управления некорректно.
Отметим, что наряду с функциональной направленностью и отношением контроллинга к системе управления, различия в дефинициях касаются и целевой направленности. В экономической литературе [6; 8; 26 и др.] встречаются следующие цели контроллинга: максимизация прибыли, обеспечение ликвидности, достижение целей, обеспечение успешного функционирования, эффективность принятия решений, интеграция аспектов управления бизнес-процессами. В связи с тем, что контроллинг является элементом системы управления, то он направлен на обеспечение достижения целей всего предприятия.
Таким образом, обобщая изложенное, отметим, что в представленных определениях, в первую очередь, не в полной мере раскрыто функциональное назначение контроллинга, а во вторую – взаимодействие с системой управления, в третью – имеются расхождения в цели контроллинга. Прежде всего контроллинг можно охарактеризовать определенными ключевыми характеристиками:
1) используется для обеспечения руководства необходимой информацией;
2) осуществляет координацию и методологическую поддержку принятия решений;
3) необходим для эффективной системы планирования;
4) направлен на интеграцию бизнес-процессов.
В результате наиболее приближенным к авторскому видению контроллинга можно считать следующее определение: инновационный, целеориентированный, интегрирующий бизнес-процессы, элемент системы управления, направленный на обеспечение устойчивого развития предприятия за счет координации и информационно-аналитической и инструментальной поддержки всех принимаемых управленческих решений [47].
1.3. Виды, функции и задачи контроллинга
Указанную в определении цель контроллинга можно конкретизировать задачами в функциях управления (табл. 5). Приведенная информация еще раз показывает охват контроллингом всех функций управления, итогом чего является высокоэффективная система управления.
Таблица 5
Взаимосвязь основных функций управления с целями и задачами контроллинга

Действительно, представленные данные позволяют утверждать, что использование контроллинга в управлении способствует повышению уровня инвестиционной привлекательности, эффективности документооборота, открытости компании, финансовой устойчивости, оптимизации системы планирования и появлению дополнительных возможностей. Все это дает возможность предположить, что применение контроллинга в торговых предприятиях повысит эффективность управления товарными запасами.
Определив понятие, цели и задачи контроллинга, отразим его место в системе управления (рис. 1). В основу данной системы положена схема, представленная в [47], где отражено главное назначение контроллинга, которое заключается в информационном обеспечении и интеграции процесса управления предприятием.
Современный менеджмент разделяет цели предприятия на две группы: оперативные (краткосрочные) и стратегические (долгосрочные, перспективные). Поэтому контроллинг подразделяется на стратегический и оперативный.

Рис. 1. Система управления торговым предприятием с использованием контроллинга
Наиболее лаконичное определение сущности стратегического и оперативного контроллинга дано немецким экономистом Э. Майером:
− «Делать правильное дело» – стратегический контроллинг;
− «Делать дело правильно» – оперативный контроллинг [22].
Разграничение сфер оперативного и стратегического контроллинга представлено на рис. 2. Стратегический контроллинг торговой организации должен обеспечить эффективное использование конкурентных преимуществ фирмы в настоящем, а также создание новых потенциалов успешной деятельности в перспективе [22; 44].
Основной задачей оперативного контроллинга является создание системы эффективного управления достижением текущих целей розничной торговой организации, которые, как правило, выражаются в виде определенного уровня рентабельности и ликвидности организации.

Рис. 2. Разграничение сфер стратегического и оперативного контроллинга [22]

Рис. 3. Основные различия оперативного и стратегического контроллинга [22]
Поскольку оперативный контроллинг ориентирован на краткосрочный результат, то его инструментарий принципиально отличается от методов стратегического контроллинга. По Майеру, «методы оперативного кон-троллинга теряют свою силу на линии временного горизонта, а методы стратегического контроллинга начинают действовать по другую сторону временного горизонта» [31]. Исходя из различных аспектов оперативного и стратегического контроллинга, авторами были выделены и систематизированы основные отличия указанных видов данного явления [22] (см. рис. 3).
Кроме классификации контроллинга в зависимости от целей, можно выделить виды исходя из бизнес-процессов, на интеграцию которых он направлен (рис. 4). В качестве основных бизнес-процессов торговой организации Т. П. Сацук выделяет управление продажами, товарными запасами, инвестициями, персоналом и финансами, которые охватывают хозяйственную, финансовую и инвестиционную деятельность [50].

Рис. 4. Схема бизнес-процессов торгового предприятия
Схема основных бизнес-процессов торгового предприятия, представленная на рис. 4, показывает, что контроллинг является их интегратором. При этом управление всеми бизнес-процессами взаимосвязано, что свидетельствует об особой значимости для предприятий торговли интеграции этих процессов управления, так как эффективность управления компанией во многом определяется своевременностью получения информации в необходимых и достаточных объемах.
Вопросы и задания для контроля знаний
1. Назовите основные предпосылки возникновение появления и развития контроллинга.
2. Опишите главные этапы развития и функции контроллинга за рубежом и в России.
3. Каковы основные отличия американской и немецких моделей контроллинга?
4. В чем заключаются основные различия в подходах к определению сущности контроллинга?
5. Назовите цели и задачи контроллинга.
6. Какое место контроллинг занимает в системе управления?
7. Дайте характеристику стратегическому и оперативному контроллингу.
8. Опишите схему бизнес-процессов торгового предприятия.
Pulsuz fraqment bitdi.