Kitabı oxu: «Расходы. Себестоимость. Цена. Книга 2. Учет и отчетность: производство, торговля, особые расходы»
Введение
Позвольте напомнить, для учета и формирования информации о расходах в отчетности, причем как финансовой, так и налоговой, в настоящее время используется метод директ-костинг. Наибольший интерес к этому методу учета расходов в размышлениях связан прежде всего с тем, что допустим с некоторыми, к сожалению, порой существенными искажениями, по-видимому, вызванными прямолинейностью понимания его наименования, но он все-таки введен в практику деятельности отечественных предприятий и организаций. При всем том, прекрасно понимая, что сущность каждого из методов учета расходов, и директ-костинг тоже, ни для кого не является тайной за семью печатями и на которых для полноты картины позволил себе кратко остановиться, более важным направлением первой части второй книги размышлений счел поиск ответов на вопросы рассеивания тумана неточностей и практического сглаживания противоречий между особенностями учета расходов, определенными отечественным законодательством и принципами их учета и принятыми согласно рекомендаций международных стандартов финансовой отчетности (МСФО), которые, собственно говоря, в нашей стране сейчас вводятся в действие для использования при составлении финансовой отчетности предприятиями и организациями.
Кроме размышлений об общем порядке формирования фактической себестоимости производственной продукции и особенностях учета прямых, переменных и постоянных косвенных расходов, некоторое внимание при этом уделено рассмотрению учета расходов и результатов двух как бы особняком стоящих, но довольно часто встречающихся этапов производства – изготовление полуфабрикатов собственного производства и продукции, изготовленной из давальческого сырья. Поскольку в любом случае результаты таких этапов, являются составной частью итогов производственной деятельности, учет расходов при определении которых рассмотрен также с позиций метода директ-костинг.
Но в связи с тем, что порядок учета расходов, определенный НК РФ, кроме типичных для налогообложения имеет некоторые национальные особенности понимания метода директ-костинг, в этой части размышлений счел своим долгом уведомить вас о них и высказать некоторые предложения по решению отдельных, а их поверьте немало, проблем, возникающих в учете расходов при исчислении налогооблагаемой прибыли производственной деятельности. Вместе с тем, так как первое направление расходования прибыли это налог на нее, а международными и отечественными правила учета определено отражение суммы налога на прибыль в финансовой отчетности, исчисленной согласно МСФО и ФСБУ, но с учетом отсроченных налогов, первая часть этой книги завершается размышлениями об особенностях расчета и учета расходов по налогу на прибыль. Или, если сказать точнее, то кроме самого налога это отсроченные налоговые активы (ОНА) и отсроченные налоговые обязательства (ОНО).
В общем и целом, аналогичные изготовлению продукции направления производственной деятельности, которыми отчасти можно назвать выполнение работ и оказание услуг, не имеют особых отличий в порядке использования расходов и формирования себестоимости их результатов. Однако, оригинальность использования нами метода директ-костинг, главным образом выраженная Налоговым кодексом в распределении прямых расходов между НЗП и готовой продукцией, чего в принципе быть не может, существенно повлияла на формирование результатов не только непосредственно производства продукции, но и отдельных ее направлений и других видов деятельности. Собственно говоря, поэтому во второй части книги 2 отважился увлечь вас размышлениями об общих и некоторых частных особенностях учета расходов и формирования себестоимости выполнения работ и оказания услуг.
Но, вследствие безмерного их разнообразия предпочел предложить для этого вид работы, к учету расходов по которой, да еще и с ворохом ошибок возведенных в один из шести рангов «включаемых», уж очень сильно приковал себя НК РФ, и услуг, одним из вариантов которой постоянно пользуется практически каждый из нас. Да, наверное, не только поэтому, но и в связи с ярко проявляющимися при этом общими чертами большинства видов работ (услуг), сочетающимися с наличием элементов индивидуальности их проведения, мой выбор пал на научно-исследовательские и опытно-конструкторские работы (НИОКР) и транспортные услуги, в том числе отдельно услуги по перевозке автомобильным транспортом.
Также во второй части данной книги попытался не забыть о специфике учета расходов торговой деятельности. При сем учет расходов по торговым операциям с некоторым акцентом на его налоговые отклонения приведен по ее основным направлениям – оптовая и розничная торговля, торгово-посреднические операции. В заключение размышлений о расходах отдельных видов деятельности, коль скоро разговор об ошибках НПА экономической направленности еще в первой книге начал с совместной деятельности, позволил себе пригласить вас к рассмотрению вопросов организации, учета расходов и подведения итогов такой деятельности.
Честное слово, на этом собирался закончить. Но, скорее всего, отсутствие необходимости в спешке и инерция мышления обратили мой взор на то, что национальные оттенки директ-костинга и, в куда большей степени, неповторимость отечественного порядка исчисления налога на прибыль, одна его «включательно-подразделительная» классификация расходов ого как режет слух, оказали, похоже, неизгладимое влияние не только на учет и отражение в финансовой отчетности регулярных, но и менее распространенных расходов, которые предлагаю условно назвать специальными. Для большинства организаций от будничных расходов сырья и материалов, заработной платы, амортизации внеоборотных активов, ТЗР и прочих общих производственных и хозяйственных расходов такие расходы мало чем отличаются по смыслу, но в нашем представлении они обрели, можно сказать, неподражаемую самобытность. И посему разрешите, беззастенчиво поживившись вашим добродушием, в третьей части второй книги размышлений поведать несколько идей об упорядочении национальных особенностей учета расходов, чисто в поисках общего их наименования, отнесенных мной к особым.
Прежде всего, из-за обилия в НК РФ, граничащего, простите за прямоту, с какой-то, если не всего кодекса, то как минимум его главы 25, маниакальной «резервозависимостью», и в связи с некоторым нашим преувеличенным переосмысливанием их содержания в заключительной части предлагаю рассмотрение особенностей нашего отношения к группе расходов, сдержанно выражаясь, нескладно нареченных главным налоговым законом страны «расходами на формирование резервов предстоящих расходов».
Действительно, те резервы, которые положены в основу их размножения в НК РФ, например, на оплату очередных отпусков и на гарантийный ремонт (обслуживание) продукции, известны с незапамятных времен развитого социализма как метод равномерного учета расходов в течение отчетного периода.
Но в эпоху устоявшихся капиталистических отношений мы зачем-то не только просто расширили их горизонты до налогообложения, которому вообще-то мало проку от равномерности отдельных расходов, но и заменой ими реальных налоговых льгот приложили старания, похоже, извините, опять напрасные, к повышению значимости так называемых «резервов расходов». Выражается это в том, что НК РФ оказались расписанными, на мой скромный взгляд совершенно напрасно, условия и учет: «расходов на формирование резервов предстоящих расходов» отдельных некоммерческих организаций; таких резервов как инструмента определения стоимости обесценивания материальных активов и финансовых вложений; резервов, по сути ставших налоговым кредитом; и тех самых «старинных» резервов, один из которых, а именно резерв расходов на оплату очередных отпусков, вымышленные остатки по которому с подачи одного уважаемого правительственного ведомства теперь должны учитываться как оценочные обязательства.
В свою очередь последнее обстоятельство послужило поводом для перехода к размышлениям о расходах, о которых, по-видимому, уже можно говорить как о специальных. Кроме оценочных обязательств, в качестве таковых остановился, прежде всего, на необходимых, пожалуй, всем, но, похоже, не очень популярных у нас расходах по сомнительным и безнадежным долгам.
Также посчитал, что интересным будет, если поделюсь с вами основанными на личном опыте наблюдениями, о нашем отношении к пусть и действительно специфическим, но зачастую весьма крупным расходам, составляющим значительную часть бюджетов ведущих спортивных организаций наиболее популярных игровых видов спорта. Это так витиевато я выразился о всего-навсего расходах на трансферы профессиональных спортсменов.
Учитывая, что ключевой причиной цепочки арбитражных споров, как раз обратив внимание на которые обнаружил наше особое понимание расходов на трансферы спортсменов, стал НДС, то, перефразируя цитату советской киноклассики, воспользовался вашим добрым отношением и неторопливо подкрался к разговору о ведущем поставщике доходов бюджета, который хоть и не прямо, но с расходами связан. При этом, осознаю, что грешу этим, но, не зная соберусь ли, естественно, только при наличии вашего интереса, решился довести до сведения читателя собственные мысли не только о случаях отражения НДС в расходах, но и вообще о национальных особенностях учета НДС.
В связи с тем, что учет расходов, понятное дело, как и всех других активов, обязательств и операций, ведется согласно Плану счетов бухгалтерского учета, о некоторых неточностях излишествах которого неоднократно высказываюсь в размышлениях, в качестве краткого их эпилога набрался духу внести предложения, может быть немного углубленные, но прошу воспринимать их всего лишь как наброски по его уточнению. В частности, к этому меня подтолкнул тот же НДС.
Если уточнить, то, простите, за категоричность, только я в этом твердо уверен, абсурдность (извините, но автономно запастись косвенным налогом никак не получится уже потому, что он косвенный) наличия среди счетов раздела II «Производственные запасы» счета 19 «Налог на добавленную стоимость по приобретенным ценностям». Да и по имеющимся в Плане счетов шероховатостям типа учета расходов будущих периодов и резервов предстоящих расходов перед этим слегка прошелся.
Но поскольку с контуром второй книги размышлений худо-бедно вас ознакомил, разрешите приступить к рассмотрению темы, ради которой они затевались. Естественно, с позиций принято нами метода учета расходов и формирования себестоимости продукции, который как известно сейчас «директ-костинг».
Часть I Учет расходов и формирование финансовых результатов деятельности по производству продукции
Глава 1. Метод директ-костинг и его отечественное своеобразие
Учитывать расходы можно для разных целей и по-разному. Тем не менее, для калькулирования себестоимости продукции и определения финансового результата производственной деятельности в основном, по крайней мере у нас, использовались два метода их учета, «стандарт-костинг» и «директ-костинг».
Первый из них, основанный на нормативном определении полной себестоимости реализуемой продукции, известен по советской экономике. В свою очередь директ-костинг, фактически используемый в настоящее время, появился в нашей жизни, правда, извините, в несколько расхлябанном виде, в связи с введением в действие Налогового кодекса (НК РФ) и последовавшей затем ориентации на международные стандарты финансовой отчетности (МСФО).
Принимая во внимание существенное искажение его сущности в НК РФ и туманность использования для целей финансовой отчетности, позвольте вторую книгу размышлений начать с малость подробного рассмотрения основных принципов учета расходов этим методом. Кроме того, счел своим долгом уделить внимание национальным особенностям метода директ-костинг, принятого отечественным законодательством для использования предприятиями и организациями, и вариантам его адаптации к применению на практике.
Поскольку, хоть в несколько меньшей степени нежели налогообложению, неточности и ошибки порядка учета расходов свойственны нормативно-правовому обеспечению бухгалтерского учета и отражения расходов в финансовой отчетности, во второй главе первой части этой книги вашему вниманию предлагается небольшой обзор порядка учета расходов для целей формирования финансовой отчетности согласно действующему в настоящее время законодательству.
Впрочем, если говорить непосредственно об учете расходов, то можно сказать, что положение отечественного стандарта бухгалтерского учета ПБУ 10/99 «Расходы организации», которое, как в нем сказано, «устанавливает правила формирования в бухгалтерском учете информации о расходах коммерческих организаций (кроме кредитных и страховых организаций), являющихся юридическими лицами по законодательству Российской Федерации», немножко не о том.
В частности, принятую в ПБУ 10/99 упрощенную группировку расходов организаций на расходы по обычным видам деятельности и прочие расходы позвольте, как на духу сказать, трудно признать четкой, соответствующей современным условиям хозяйствования и вытекающим из них задачам учета расходов. Тем более, возможно, в связи с его устарелостью, даже малосущественные изменения в ПБУ 10/99 вносились еще в мае 2015 года, это наше положение, увы, очень далеко не только от положений МСФО, но и от метода директ-костинг.
Хотя Минфином РФ иногда высказывается мнение об отмирании бухгалтерского учета и его ненужности, что в условиях автоматизации самого учета и формирования финансовой отчетности, вероятно, имеет определенный смысл, бухгалтерский учет пока все-таки существует. Кроме того, так как являющийся его основой принцип двойной записи не только проверен веками, но и, по-видимому, еще долго будет представлять собой действительно наилучший вариант решения соответствующих задач, бухгалтерский учет, который можно назвать и по другому, но полностью изжить у нас вряд ли получится. Поэтому, для наглядности порядок формирования в финансовой отчетности информации о расходах рассматривается на примерах с использованием бухгалтерских проводок соответствующих хозяйственных операций.
Но, так как существенными искажениями в определении порядка учета расходов при исчислении прибыли, извините за резкость, вызванную, поверьте, ничем кроме обиды за державу, апофегем которых можно назвать бестолковую сортировку расходов на производство и реализацию продукции на «включаемые» и «подразделяемые» (подробнее книга 1, часть I, глава 3, пункт 3.2), особо отличается налоговое законодательство вашему вниманию предложено рассмотрение этого вопроса. Конечно, столь непочтительное, прежде всего, по отношению к законодателю мнение считаю необходимым далее обосновать посредством более подробного анализа норм НК РФ, определяющих учет расходов для целей налогообложения.
Также позвольте в третьей главе первой части книги 2 предложить возможные варианты учета расходов, на этот раз для целей исчисления налогооблагаемой прибыли, основанные на принципах, заложенных в метод директ-костинг его создателями, и в тоже время практически не противоречащие нормам действующего отечественного налогового законодательства. Но в любом случае, прекрасно понимая, что сущность каждого из методов учета расходов, в том числе директ-костинг, давно и хорошо всем известна, для обоснования наличия ошибок, противоречий и недостатков в регулировании учета расходов законодательством и сглаживания последствий их влияния на результаты хозяйственной деятельности предприятий и организаций, наверное, надо начинать с рассмотрения понимания принятого международным сообществом и наших особенностей использования метода учета расходов, к чему и позвольте приступить.
Вряд ли стоит удивляться тому, что метод директ-костинг придумали, разумеется, с благородной целью снижения затрат, но те, для кого деньги это все, а значит, американцы. Для начала позвольте кратко напомнить, основан этот метод на формировании себестоимости продукции только за счет производственных расходов, которыми в полном составе всегда и совершенно справедливо являются прямые расходы на производство, и часть косвенных расходов, непосредственно связанных с производством.
1.1. Общий порядок учета расходов и формирования себестоимости продукции
Фактически это означает, что себестоимость реализованной продукции определяется как сумма прямых расходов и косвенных расходов на производство, которые распределяются на себестоимость конкретного объекта учета, а прочие косвенные расходы в общей сумме относятся на расходы отчетного периода.
Упрощенно учет расходов и формирование себестоимости по методу директ-костинг можно представить в следующем виде:
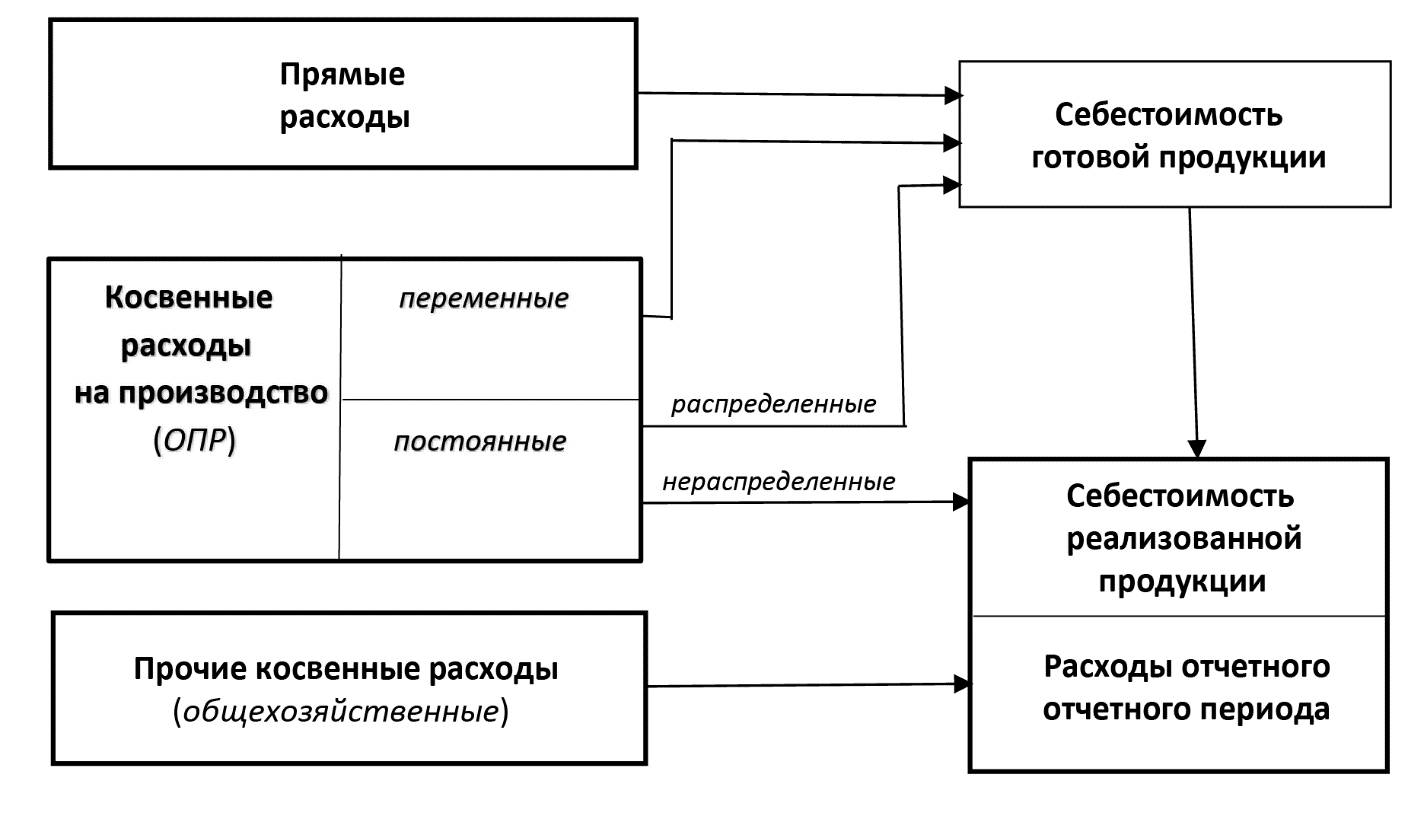
На практике учет расходов проводится, конечно, более детально. Так, прямые расходы, которые могут быть разделены на три основных вида, прямые материальные, основная заработная оплата (ОЗП) основного производственного персонала и прочие прямые расходы, как это и положено учитываются в составе расходов на производство каждого конкретного изделия. Но несмотря на противоположное утверждение НК РФ, по причине своей конкретности прямые расходы, признаваемые первой частью производственных расходов образующих себестоимость продукции, никакому распределению на незавершенное производство (НЗП) и готовую продукции не подлежат.
В свою очередь производственные косвенные расходы, то есть те, которые, хоть и неоднозначно с каждым видом продукции, но непосредственно связаны с производством, распределяются на себестоимость продукции в порядке, зависящем от того, являются такие расходы переменными или постоянными. Переменные расходы распределяются на себестоимость готовой продукции в любом случае, тогда как постоянные косвенные расходы производства в зависимости от объема производства могут включаться в себестоимость готовой или иногда, чаще при невыполнении производственной мощности, их часть относится на себестоимость реализованной продукции, что фактически означает их включение в состав расходов отчетного периода.
Казалось бы, не все так сложно. Разве что, в какой-то степени кроме распределения постоянных косвенных расходов. Но, по-видимому, по причине прямолинейного понимания перевода наименования метода, ох уже эта меркантильная иностранщина, в нюансах учета прямых и распределения производственных косвенных расходов, мы, похоже, преимущественно в налогообложении, слегка заблудились и вышли не совсем туда, куда вроде бы надо.
Действительно выражение «direct costing» как экономический термин переводится «прямые расходы». Но, учитывая, что себестоимость изготовленной продукции при этом складывается не только из прямых, но и отдельных косвенных расходов, сами разработчики метода сочли его название неудачным.
Точнее, наверное, было бы что-нибудь вроде «production costing», «production costs» или «production cost», что может быть переведено как «расходы производства» ли даже «производственная себестоимость». По-видимому, так как учет расходов сводится к определению себестоимости продукции, наиболее существенной составляющей которой при методе директ-костинг являются прямые расходы, такое название если тоже неточно, то, по меньшей мере, не полностью отражает сущность этого метода.
Но, как метод не назови, именовать, хоть и формируемую на их основе себестоимость прямыми расходами, что фактически нами сделано в НК РФ, будет не просто неудачным решением, а элементарной ошибкой, которой быть, наверное, не должно. По-видимому, последствием этой ошибки стало, позвольте его назвать первой национальной особенностью метода директ-костинг, причисление налоговым законодательством некоторых косвенных к прямым расходам (подробнее книга 1, часть I, глава 3, пункт 3.3).
В финансовой отчетности такого казуса не наблюдается и пусть несколько размыто и не совсем точно, в частности, странным выглядит указание федерального стандарта бухгалтерского учета (ФСБУ) 5/2019 «Запасы» на возможность оценки себестоимости готовой продукции массового и серийного производства опять же только по прямым расходам, распределение косвенных расходов, то есть их включение в себестоимость продукции, отечественными стандартами учета все-таки предусмотрено. Правда, о том, что распределению подлежат сугубо производственные косвенные расходы ФСБУ 5/2019 «Запасы» почему-то умалчивает.
При этом, судя по косвенным расходам, записанным НК РФ в прямые, и наличию в плане счетов бухгалтерского учета счета 25 «Общепроизводственные расходы», можно предположить, что включаемыми в себестоимость продукции мы признаем как раз такие расходы. Возможно, потому что в мировой практике не принято выделение общепроизводственных расходов (ОПР) в отдельную группу, так, в международном стандарте финансовой отчетности «International Accounting Standard 2 Inventories» (МСФО (IAS) 2 «Запасы») сказано просто «production overheads» (производственные накладные расходы), мы не только не захотели видеть ОПР в НК РФ, но если и не все, то существенную их часть посчитали совсем не косвенными, а очень даже прямыми.
Скорее всего, признание в финансовой отчетности общих, но непосредственно связанных с производством расходов, самостоятельным их видом для нас стало наследием советской системы учета. Ведь нынешние ОПР, являют собой соединенные вместе расходы на содержание и эксплуатацию оборудования (РСЭО), о которых, к слову, неуместно и абсолютно бессмысленно вспомнил НК РФ (подробнее книга 1, часть I, глава 3, пункт 3.2), и цеховых расходов, отдельное формирование которых в СССР было предусмотрено при учете расходов методом полной себестоимости.
Откровенно говоря, в особенности, по сравнению с МСФО, наличия у нас ОПР как отдельной группы расходов не вижу ничего плохого. Даже наоборот, ее вполне допустимо признать отечественным усовершенствованием учета расходов методом директ-костинг, так как наличие в учете ОПР может способствовать четкой идентификации косвенных расходов производства, стало быть, подлежащих включению в себестоимость продукции.
И что зазорного, и не правильного в том, что мы, говоря ОПР, будем подразумевать распределяемые косвенные расходы, а, вещая об общехозяйственных расходах, учитываемых, разрешите напомнить, на счете 26, будем иметь в виду косвенные расходы, относящиеся на расходы отчетного периода в полной сумме. Кроме того, такое разделение косвенных расходов на непосредственно связанные с производством, и общехозяйственные расходы помимо его четкости и согласованности с финансовой отчетностью, кстати, в отчете о финансовых результатах общехозяйственные указаны как управленческие и административные расходы, позволяет называть себестоимость продукции производственной.
Нет, ни в коем случае не предлагаю официального переименования в отечественных НПА себестоимости продукции, формируемой методом директ-костинг, в производственную себестоимость. Иначе надо будет пренебречь множеством условностей, в частности, понимать, что в этом случае речь идет не только о производстве, но и выполнение работ, оказании услуг, торговле, большинство из которых можно причислить к производству с большими оговорками.
Возможно, ее название в отчете о финансовых результатах, «себестоимость продаж», звучит слегка неэстетично, зато универсально и практично, а ваш покорный слуга в дальнейших размышлениях изредка будет использовать термин «производственная себестоимость» исключительно для удобства общения. Засим позвольте перейти к рассмотрению собственно особенностей учета расходов методом директ-костинг в порядке их возникновения.
1.2. Себестоимость готовой продукции
Как водится первыми в себестоимости всегда учитываются расходы, которые непосредственно связаны с производством конкретных изделий, стало быть, прямые. Причем, независимо от вида продукции или деятельности и метода формирования себестоимости прямые расходы всегда останутся таковыми. Конечно, если они действительно прямые.
Это я к тому, что для понимания термина прямые расходы вполне достаточно такого краткого его определения, которое указано, в частности, в п.24 ФСБУ 5/2019 «Запасы». В то время как в НК РФ, причем без ненужных ссылок на другие нормы кодекса и причисления к прямым расходов, хоть и относящихся к производству, но фактически являющихся косвенными, можно, слегка повторив определение, изложенное в ФСБУ, указать не отчасти ошибочные их примеры, а точный и унифицированный для всех видов деятельности состав прямых расходов:
– основные материалы и сырье;
– основная заработная плата (ОЗП) основного производственного персонала, как правило, со страховыми взносами на обязательное социальное страхование (ОСС);
– прочие прямые расходы;
Универсализм такого, чего греха таить, укрупненного состава прямых расходов, прослеживается в том, что два первых их элемента, пусть не всегда, например, отдельные услуги могут оказываться без или с низкой долей материальных расходов, но зачастую присущи большинству видов деятельности. В свою очередь некоторые прочие расходы с более высоким уровнем использования, по сравнению с типичными для производственных предприятий материальными и ОЗП основного производственного персонала, могут быть основным видом прямых расходов в других видах деятельности. Например, как амортизация переданных в аренду основных фондов в организации, основным видом деятельности которой является сдача имущества в аренду.
Амортизация внеоборотных активов также может быть элементом прочих прямых расходов, но не так, извините, огульно, как о ней сказано в НК РФ, а в отдельных случаях использования основных фондов или нематериальных активов в производстве конкретной продукции. Например, в рыбообрабатывающей промышленности ленточный транспортер сегодня может использоваться для изготовления консервов «Килька в томатном соусе», а завтра – «Шпроты в масле» и его амортизация никак не прямые расходы, а самые что ни наесть косвенные ОПР.
В тоже время специальное оборудование в приборостроительной промышленности при выполнении научно-исследовательских и опытно-конструкторских работ (НИОКР) вполне может использоваться в производстве конкретных изделий или при выполнении отдельных работ, а его амортизация будет одним из видов прямых расходов такого производства или НИОКР.
Также одни предприятия наряду с основными материалами и ОЗП основного производственного персонала могут признать отдельным элементом какие-либо иные прочие прямые расходы, а для других предприятий такие же расходы будут являться косвенными расходами. Например, такими могут быть расходы на ставшими в настоящее время модными в связи с оптимизацией налогообложения путем дробления бизнеса работы, выполненные сторонними организациями из давальческого сырья.
Но утверждение того же НК РФ о том, что предприятие «самостоятельно определяет в учетной политике для целей налогообложения перечень прямых расходов, связанных с производством товаров (выполнением работ, оказанием услуг)», с вашего позволения все-таки назову некоторой иллюзией. Ведь прямые расходы каждой организации отчетливо прослеживаются в технологических процессах конкретных видов продукции.
Между тем, для признания прямых расходов не имеет практически никакого значения оформлены техпроцессы документально в любой форме, чернилами, печатными знаками, в электронном виде, или нет. Наличие техпроцесса не зависит от желания предприятия, а является его суровой потребностью, особенно в случаях необходимости выполнения требований всяких-разных ГОСТов, ТУ или тому подобных СНИПов.
Кроме того, в отдельных случаях, например, при выполнении работ или оказании услуг, на каждую из которых и впрямь техпроцессов не напасешься, эффективным их заменителем, прошу простить мне, возможно, некоторое профессиональное пристрастие экономиста, могут быть калькуляции стоимости соответствующих работ (услуг), в которых прямые расходы (материальные, ОЗП основного производственного персонала и прочие) будут выделены отдельными строками, да еще и, скорее всего, обеспечены их перечнями или другими обоснованиями.
Но для организации производителя любой продукции, предусматривающей разработку техпроцессов или нет, все одно надо иметь понятие не только о видах прямых расходов, но и об их количестве, в частности, материальных в натуральном выражении, которое чаще определяется в конструкторской и иной технической документации (подробнее книга 1 часть II, глава I, п. 1.2.1, табл. 3,4). То есть надо отчетливо представлять в каком количестве каких сырья и материалов, покупных полуфабрикатов необходимо для производства соответствующей продукции, в какой сумме и кому из персонала в профессиональном отношении и с учетом квалификации будет начислена зарплата непосредственно за работу по изготовлению такой продукции и т.п.
Например, если для изготовления, предположим шкафа необходимо два листа ДСП или МДФ, то как не крути, пиши техпроцесс или держи его в уме, как не имей желание увеличить листы до трех штук или сократить до полутора, суммой элемента прямых расходов в виде основных материалов, само собой, вместе с другими разными материалами, конфирматы, саморезы, мебельные петли и тому подобные ДВП, при этом будет стоимость именно двух таких листов. Само собой, с учетом возвратных отходов.
Выходит, технологический процесс или его любой заменитель мало того, что автоматически формирует состав прямых расходов, так еще и определяет количество отдельных элементов прямых расходов, что также является необходимым условием оценки таких расходов. Все же один и тот же вид, в частности материалов, может использоваться в различных направлениях хозяйственной деятельности.
Так, из одинаковых светодиодных ламп, одна как покупное изделие может использоваться для установки в готовую продукцию (предположим, настольная лампа), а другие такие же лампы передаются для обеспечения освещения производственного помещения или кабинета финансового директора организации. Следовательно, стоимость первой из них будет включена в состав прямых расходов, а соответствующего количества других ламп – в ОПР или, нет, конечно, не в финансовые, а общехозяйственные расходы. Надеюсь, согласитесь, такие объяснения могут быть обоснованием того, что определение состава прямых расходов по одному только их наименованию, например, как сказано в п.1 ст.318 НК РФ, «расходы на оплату труда персонала, участвующего в процессе производства товаров, выполнения работ, оказания услуг», да еще и в учетной политике для целей налогообложения (УПН), будет не только условным, но и, простите, глубоко ошибочным.
Позвольте в очередной раз сказать, прямыми расходами являются не все расходы на оплату труда, а только зарплата, и не вся, а только основная, то есть начисленная за непосредственное участие в изготовлении конкретного изделия (выполнения работы, оказания услуги) и не всего производственного персонала, а только основного, то есть персонала, который занят именно в процессе производства продукции (выполнении работ, оказании услуг), а не его обслуживании. Так почему бы в НК РФ, в частности, о таком виде расходов не сказать так каким он есть на самом деле? ОЗП основного производственного персонала, а каждое предприятие в своих производственных документах уже конкретно определит ее сумму в зависимости от времени выполнения работ и тарификации их оплаты (подробнее книга 1, часть II, глава 1, п. 1.2.1 , табл. 5).
Разрешите также отметить, отличие порядка отражения расходов в бухгалтерском учете, или, говоря по-современному, при формировании финансовой отчетности и их учета для целей налогообложения заключается только в полном или частичном отказе от включения в расчет налогооблагаемой прибыли некоторых видов косвенных расходов, которые в основном не связаны с получением соответствующих доходов. Все с ними очень просто, не так ли?
Порядок учета прямых расходов при любом методе формирования себестоимости готовой продукции и для любых целей полностью идентичен, тем более, когда и в бухгалтерском учете, и в налогообложении он у нас, если закрыть глаза на его национальные особенности, то вроде бы как один, директ-костинг. Но косвенные расходы, любые из которых в полной сумме учитываются при определении финансовых результатов отчетного периода, для целей исчисления налогооблагаемой прибыли принимаются не все, а некоторые из них, если и учитываются, то в установленных законом пределах.
В таких условиях, когда весьма многогранный состав прямых расходов четко просматривается в технической документации изделий и технологических процессах производства или их заменителях, а отличия в учете косвенных расходов определены законом, разрешите задать, согласитесь, пожалуйста, напрашивающийся вопрос. И зачем реально нам нужна учетная политика для целей налогообложения?
НК РФ обосновывает обязанность формирования УПН необходимостью определения состава прямых расходов с целью их распределения между остатками незавершенного производства (НЗП) и готовой продукции, что является, пожалуй, самой ужасной ошибкой его экономического задержания, которую вполне можно признать апогеем, или кому как нравится, апофеозом, апофегея определенных законом правил исчисления налогооблагаемой прибыли. Прямые расходы, извините вновь вынужден повториться, потому прямые, что они относятся к конкретному виду продукции и распределять их никуда не только не надо, но и сделать это невозможно.
То, что налоговое законодательство назвало распределением прямых расходов является всего-навсего расчетом производственной себестоимости остатков НЗП и готовой продукции, определяемой обыденным сальдовым методом. Если уж обойти этот вопрос никак не получается, то несколько слов о том, как это делается на практике будет сказано далее, а для подведения итогов разговора о прямых расходах счел целесообразным привести, в том числе, для того, чтобы не быть голословным, более-менее расширенную общую схему учета прямых расходов на изготовление конкретного вида изделий.
С

Естественно, в таком же порядке учитываются прямые расходы на изготовление изделий других видов, предположим, В, С, D, …, N (латиница здесь использована для проявления некоторого влияния МСФО на наши учет и отчетность). Как видите, никакого распределения прямых расходов нет и быть не может.
В свою очередь хотя бы намека на то, что действительно должно регулярно распределяться, а это производственные косвенные расходы, в НК РФ, простите за резкость, нет и в помине. Определение состава таких расходов и базы их распределения является одним из условий использования метода директор-костинг, а поскольку он у нас один на всех и на все, то в принципе по этой причине тоже вряд ли есть надобность в формировании УПН.
С другой стороны в качестве косвенных расходов, подлежащих распределению, у нас напрашиваются ОПР. Но, коль скоро стандарты бухгалтерского учета и отчетности прямого определения ОПР не содержат, а налоговое законодательство вообще отрицает их право на существование, общение непосредственно об учете косвенных расходов методом директ-костинг, предлагаю начать с рассмотрения особенностей включения в производственную себестоимость таких расходов.
1.3. Переменные косвенные расходы
Понимаю и воочию убедился в том, что в текущих реалиях налогового законодательства предприятиям и организациям, особенно малым, не только удобно, но и выгодно, следуя в его фарватере, если не полностью бойкотировать ОПР, то делать вид, что таких расходов у них нет или выдавать их за часть общехозяйственных расходов, к которым как к косвенным даже у НК РФ нет претензий. Но, так как такое мнение у меня сложилось в результате общения с коллегами севастопольских и отчасти крымских предприятий, полагаю, повального увлечения отказом от ОПР у большинства, особенно крупных, российских предприятий все-таки не наблюдается.
Необходимость особого внимания к ОПР связана также не только с тем, что они являются, пожалуй, для кого-то может быть лишней, для кого-то кислой, но в любом случае приметной ягодкой метода, без внимательного отношения к которой разговор о директ-костинге, думаю, не получится, но и с надеждой, на то, что их существование перестанет быть тайной для депутатов ГД РФ и они все-таки исправят свои многочисленные ошибки в определении порядка исчисления налога на прибыль, одной самых приметных из которых стало указание НК РФ на распределение не тех расходов, которые реально должны распределяться. И то, что в ФСБУ общепроизводственные расходы мы фактически скрыли под названием «распределяемые косвенные расходы», сути дела при этом не меняет.
Надеюсь, не будет возражений против того, что сущность ОПР точно отражена в нашенском их наименовании. Такие расходы непосредственно связаны с производством, но так как в отличие от прямых они связаны более чем с одним объектом расходов, то являются общими, и, что более важно, косвенными.
Соответственно, состав ОПР также определяется исходя из связи расходов с производством, которые для краткости условно и вспомнив о налогово-законодательной преемственности от социалистической экономики, можно разделить на две основные группы:
– расходы на содержание и эксплуатацию оборудования, включающие в себя амортизацию основных средств и нематериальных активов производственного назначения, материалы на содержание и эксплуатацию основных средств, их страхование и операционную аренду и т.д.;
– расходы на обеспечение управления производственным подразделением, к которым могут быть отнесены оплата труда аппарата управление производственным подразделением, отопление, освещение, водоснабжение производственных помещений и другие подобные расходы.
Более подробный состав ОПР приведен пункте 2.3 главы 2 второй части книги 1 размышлений, который, впрочем, может рассматриваться как примерный, так как в каждом отдельном случае некоторые виды ОПР, могут быть не косвенными, а прямыми расходами, о чем говорилось чуть выше. В частности, относительно амортизации основных средств. Очевидно также что в организации, выпускающей единственный вид продукции одной марки, все производственные расходы будут прямыми, и их классификация на прямые и косвенные по идее не требуется.
В свою очередь предприятиям с широкой номенклатурой выпускаемой продукции и относительно многоуровневой системой производства, имеющим несколько производственных подразделений (цехов, отдельных участков и т.п.) придется определяться не только с составом ОПР, но и их структурой. Или, проще говоря, принять решение об определении состава ОПР в целом по предприятию или по каждому производственному подразделению в отдельности.
Отвечать на этот вопрос на нормативном уровне дело не только неблагодарное, но и бесполезное, и с учетом специфики своей деятельности предприятия абсолютно свободны в выборе пути поиска ответа на такой вопрос. К примеру, предприятиям, производственные подразделения которых являются выпускающими продукцию разных видов, по-видимому, больше подходит определение состава ОПР по каждому подразделению. Но, если организация хозяйственной деятельности основана на технологическом разделение производственных подразделений (механические, гальванические, сборочные и т.п.), то в этом случае оптимальным, скорее всего, будет состав ОПР, определенный по предприятию в целом.
Впрочем, при относительно длительном процессе производства, следствием чего могут быть существенные остатки НЗП на каждом его этапе, соответствующим предприятиям, наверное, целесообразно все-таки разделить ОПР по производственным подразделениям. Но в любом случае, для целей составления отчетности, в том числе налоговой, и определения финансового результата несколько большее значение, чем сам состав ОПР, имеет то, какие из них являются постоянными, а какие переменными расходами.
Таким разделением ОПР предприятия фактически определяют для себя порядок их распределения для формирования производственной себестоимости продукции. Поскольку в МСФО особенности учета производственных косвенных расходов приведены очень сжато и, вероятно, поэтому, получилось как-то заковыристо, а в отечественных стандартах вскользь сказано только об их распределении, по-видимому, имеет смысл остановиться на рассмотрении этого вопроса более подробно. И для начала, разумеется, надо выяснить как мы должны понимать «переменчивость» производственных косвенных расходов.
Согласно п.12 МСФО (IAS) 2 «Запасы» «постоянные производственные накладные расходы – это косвенные производственные расходы, которые остаются относительно неизменными независимо от объема производства, например амортизация и обслуживание производственных зданий и оборудования, а также связанные с производством управленческие и административные расходы». Там же сказано, что «переменные производственные накладные расходы – это косвенные производственные расходы, которые находятся в прямой или практически прямой зависимости от объема производства, например косвенные расходы на сырье или косвенные расходы на оплату труда».
Затем этим стандартом рекомендовано отнесение постоянных производственных накладных расходов на расходы производства «на основе нормальной загрузки производственных мощностей», а аналогичных переменных – «на каждую единицу продукции на основе фактического использования производственных мощностей». При этом по международным соображениям «нормальная загрузка – это тот объем производства, который ожидается получить исходя из средних показателей за ряд периодов или сезонов работы в нормальных условиях, с учетом потерь в производительности в связи с плановым обслуживанием», а «фактический объем производства может использоваться в том случае, если он примерно соответствует нормальной производительности».
Относительно учета переменных производственных накладных расходов такие рекомендации фактически означают необходимость их распределения на расходы производства каждой единицы продукции независимо от объемов производства. Или, проще говоря, переменные производственные накладные расходы посредством распределения всегда и в полном объеме включаются в производственную себестоимость готовой продукции.
Краткое замечание МСФО (IAS) 2 «Запасы» о распределении постоянных производственных расходах на основе фактического использования производственной мощности практически сводится к тому, что в случае ее выполнения или превышения такие расходы относятся на расходы производства каждой единицы продукции также в полном объем, а при ее существенном не выполнении частично. Нераспределенные в последнем случая постоянные расходы, рассчитанные как разность между общей их суммой и распределенной частью таких расходов, признается, как сказано в МСФО (IAS) 2 «Запасы», «в качестве расходов в период возникновения», а значит включается в расходы отчетного периода.
Распределение и переменных, и постоянных производственных косвенных расходов при этом проводится с использованием базы, которой могут быть машино-часы, заработная плата, стоимость каких-либо прямых, к примеру, материальных, расходов и т.п. Исходя из условия отнесения расходов на расходы производства на основе фактической производственной мощности более точным ее видом можно выбрать базу распределения, отражающая объем деятельности. Для большей ясности в понимании порядка включения в производственную себестоимость продукции косвенных расходов, которые по-нашему разрешить называть ОПР, предлагаю рассмотреть два варианта примера с различными случаями выполнения производственной мощности, измеряемой машино-часами (м.-час.).
Пример 1. Производственное предприятие ООО «Стрелецкое» выпускает два вида продукции «А» и «В». Общепроизводственные расходы включаются в производственную себестоимость изделий пропорционально отработанным оборудованием машино-часам (м.-час.). Нормальная мощность предприятия установлена на уровне 11 250 м.-час. в месяц. Согласно смете сумма постоянных ОПР составляет 90 000 руб. в месяц.
Норматив распределения постоянных ОПР при плановой мощности составляет 8 руб./м.-час. (90 000 руб. / 11 250 м.-час.). Так как переменные ОПР распределяются исходя из фактической мощности, соответствующий норматив для них не определяется.
Пример 1.1. Оборудованием предприятия ООО «Стрелецкое», наверстав новогодне-рождественские каникулы в январе 2025 г. отработано 12 000 м.-час., в том числе: для производства изделия «А» – 9 000 м.-час., изделия «В» – 3 000 м.-час. Фактически использовано ОПР сумме 301 200 руб., в том числе переменные – 210 000 руб., постоянные – 91 200 руб.
Фактическая норма распределения переменных ОПР составит 17,5 руб./м.-час. (210 000 тыс.. руб. / 12 000 м.-час.). Переменные ОПР включаются в производственную себестоимость:
– изделия «А» в сумме 157 500 руб. (17,5 руб./м.-час. х 9 000 м.-час.);
– изделия «В» в сумме 52 500 руб. (17,5 руб./м.-час. х 3 000 м.-час.).
Фактическая норма распределения постоянных ОПР составит 7,6 руб./м.-час. (91 200 тыс. руб. / 12 000 м.-час.).
Так как фактическая норма распределения (7,6 руб./м.-час.) ниже норматива распределения постоянных ОПР (8 руб./м.-час.), для определения их суммы, включаемой в производственную себестоимость продукции, используется фактическая норма распределения.
Соответственно, постоянные ОПР будут включены в себестоимость:
– изделия «А» в сумме 68 400 руб. (7,6 руб./м.-час. х 9 000 м.-час.);
– изделия «В» в сумме 22 800 руб. (7,6 руб./м.-час. х 3 000 м.-час.).
Таким образом, нераспределенных ОПР в январе 2024 года у предприятия не будет.
Но ситуация несколько изменится при снижении фактической суммы ОПР.
Пример 1.2. Оборудованием предприятия ООО «Стрелецкое» в феврале 2025 г. отработано 10 000 м-час., в том числе: для производства изделия «А» – 8 000 м.-час., изделия «В» – 2 000 м.-час. Фактически использовано ОПР сумме 260 400 руб., в том числе переменные – 170 000 руб., постоянные – 90 400 руб.
Фактическая норма распределения переменных ОПР составит 17 руб./м.-час. (170 000 руб. / 10 000 м.-час.). Переменные ОПР включаются в производственную себестоимость:
– изделия «А» в сумме 136 000 руб. (17 руб./м.-час. х 8 000 м.-час.);
– изделия «В» в сумме 34 000 руб. (17 руб./м.-час. х 2 000 м.-час.).
Фактическая норма распределения постоянных ОПР составит 9,04 руб./м.-час. (90 400 тыс. руб. / 10 000 м.-час.). Так как фактическая норма распределения (9,04 руб./м.-час.) превышает норматив распределения постоянных ОПР (8 руб./м.-час.), для определения их суммы, включаемой в производственную себестоимость продукции, используется такой норматив.
В таком случае постоянные ОПР будут включены в себестоимость:
– изделия «А» в сумме 64 000 руб. (8 руб./м.-час. х 8 000 м.-час.);
– изделия «В» в сумме 16 000 руб. (8 руб./м.-час. х 2 000 м.-час.)
Таким образом, на производство конкретных изделий в феврале 2025 года распределяются постоянные ОПР в сумме 80 000 руб., а общая сумма ОПР, включенных в производственную себестоимость продукции равна 250 000 руб. (170 000 руб. + 80 000 руб.).
Нераспределенные постоянные ОПР составляют 10 400 руб. (90 400 руб. – 80 000 руб.). Сумма таких ОПР учитывается не в расходах на производство изделий, а сразу в себестоимости реализованной продукции, что равносильно ее включению в расходы отчетного периода.
С тем как это будет выглядеть в учете и финансовой отчетности можно будет ознакомиться в следующей главе этой части размышлений, а сейчас позволю себе внести небольшое, но очень упрощающее учет ОПР предложение, основанное на личном опыте до российского периода работы с МСФО. Чтобы не ломать себе голову делением ОПР на постоянные и переменные, не заморачиваться выяснением выполнения производственной мощности и, откровенно говоря, нудным расчетом распределяемых постоянных ОПР, в то время коллеги просто-напросто признавали все ОПР переменными, и, следовательно, полностью распределяемыми независимо от выполнения нормальной мощности производства.
Некоторая степень пронырства в этом есть, но никаких норм или правил, включая рекомендации МСФО, признание всех ОПР переменными не нарушает. В определении непостоянства ОПР предприятия абсолютно свободны и никакого вреда ни себе, разве что самую малость при снижении мощности производства, которое уже само по себе станет большей проблемой для сохранения уровня прибыли, ни пользователям финансовой отчетности, ни, тем более, бюджету они таким решением не нанесут.
Наверное, ввиду его очевидности, подобным предложением открыть Америку гораздо сложнее чем самому Колумбу и большинство российских предприятий, несмотря на налоговые завихрения в учете расходов все-таки использующие, по крайне мере, в составлении финансовой отчетности, классический вариант формирования себестоимости методом директ-костинг, предполагающим распределение не прямых, а производственных косвенных расходов, скорее всего, и без моих прозрачных намеков пришли к выводу о практичности такого решения. Тем более, никаких вопросов не может возникнуть с учетом расходов, завершающих производство и реализацию продукции. Но коль скоро они есть, надо, по-видимому, сказать несколько слов, буквально пару, и о них.
1.4. Постоянные косвенные расходы
В принципе с общехозяйственными расходами все должно быть ясно, как ни с каким другими. Тем более в таком укрупненном виде, что, собственно говоря, является одной из маленьких особенностей нашего учета. Но, если очень следовать рекомендациям МСФО, то мы тоже можем общие для всего хозяйства предприятий расходы разделить на группы по направлениям их использования. Возможно, не так как это принято в международной практике – административные расходы, расходы на сбыт и прочие операционные расходы, а, увязав их группировку с формой нашего отчета о финансовых результатах, несколько изменить названия соответствующих видов расходов на управленческие, коммерческие и просто прочие расходы.
На поверку от наименования групп общехозяйственных расходов ничего не поменяется ни в направлении использования расходов, ни в их составе. Наши управленческие как и их административные расходы направлены на обслуживание и управление предприятием и должны включать общие корпоративные расходы, расходы на содержание внеоборотных активов общехозяйственного назначения их амортизацию, расходы на содержание и служебные командировки персонала управления предприятием, расходы на уплату налогов и сборов, оплату расчетно-кассового обслуживания и другие услуги банков и прочие расходы общехозяйственного назначения.
Также и коммерческие расходы, направленные на сбыт продукции, могут включать расходы на оплаты труда работников, обеспечивающих продажу продукции, командировочные расходы персонала, занятого сбытом, расходы на содержание и амортизацию внеоборотных активов, связанных со сбытом продукции, расходы на рекламу и подготовку товаров к реализации и прочие расходы, связанные со сбытом продукции, товаров, работ и услуг. Чтобы сильно не повторяться и не отвлекать ваше внимание позвольте напомнить, что более подробный и систематизированный по видам перечень общехозяйственных расходов, включая прочие расходы, рассмотрен нами в примерах калькулирования себестоимости продукции (книга I, часть II, глава 2, п. 2.4).
Но в любом случае общехозяйственные расходы предприятий всех стран мира, следующих рекомендациям МСФО по использованию метода директ-костинг, объединяет одно, такие расходы, являясь косвенными, не включаются в себестоимость реализованной продукции, а в полной сумме учитываются в расходах отчетного периода. Тем самым, под разговором об общих принципах этого метода, наверное, можно подвести черту и перейти к рассмотрению непосредственно учета как отдельных видов расходов, так его особенностей в организациях различных видов деятельности.
Глава 2. Учет расходов для целей формирования финансовой отчетности
По причине разнообразия расходов, их присутствия во всех проявлениях и на каждом этапе хозяйственной деятельности расходы можно было бы считать самым затруднительным объектом учета. В современных условиях автоматизации управления и учета, причем не только бухгалтерского, об этом, наверное, можно было бы не говорить.
Но, несмотря на практическое упрощение выполнения управленческих функций внимательное отношение к подготовке информационной базы деятельности предприятия и разработке программ бухгалтерского учета хозяйственных операций и других объектов учета, включая расходы, все-таки требуется. И, по-видимому, при этом необходимо следовать принципам учета, в том числе, заложенным еще Лукой Пачоли и его предшественниками, по крайней мере до тех пор, пока человечество не додумается до чего-нибудь лучшего чем двойная запись.
В настоящее время на нормативном уровне «правила формирования в бухгалтерском учете информации о расходах коммерческих организаций» вроде как установлены ПБУ 10/99 «Расходы организации». Но о том, что оно, вероятно, по причине своей «до мсфошности», в этом деле нам не совсем помощник ваш покорный слуга высказал свое мнение ранее.
2.1. Общий порядок учета расходов на производство и реализацию
В принципе для общего представления об учете расходов на производство достаточно ознакомления с состоящей буквально из трех пунктов (12-14) части «Costs of conversion» МСФО (IAS) 2 «Запасы». Название этой части стандарта дерзнул привести в оригинале потому что официально Минфин РФ перевел его как «Затраты на переработку», с чем не согласен и, не сочтите занудством, еще раз предлагаю затраты, использованные за отчетный период в определенном направлении хозяйственной деятельности, именовать все же расходами.
Позвольте также напомнить, при принятом нами методе, несмотря на некоторые превратности отечественного аналога МСФО (IAS) 2, которым стал ФСБУ 5/2019 «Запасы», учет переданных в переработку материально-производственных запасов (МПЗ) и других расходов, используемых в производстве, практически сводится к определению производственной себестоимости продукции, в бухгалтерском учете формируемой чаще всего на балансовом счете 20 «Основное производство». Прежде всего, себестоимость каждого конкретного изделия, учитываемая на принятом организацией субсчетах счета 20 (20.1, 20.2 … 20.N), складывается из прямых расходов, списываемых по кредиту счета (субсчета), на которых отражено их накопление (10.1 «Сырье и материалы», 10.2 «Покупные полуфабрикаты, комплектующие изделия, конструкции и детали», …, 10.6 «Прочие материалы», 70 «Расчеты с персоналом по оплате труда», 69 «Расчеты по социальном страхованию и обеспечению», 76 «Расчеты с разными дебиторами и кредиторами» и прочие) в дебет соответствующего субсчета счета 20.
Как говорилось ранее, в производственную себестоимость также включаются переменные и постоянные распределенные ОПР, общая сумма которых учитывается на балансовом счете 25 «Общепроизводственные расходы». И также как прямые расходы, сумма распределенных ОПР по кредиту этого счета списывается в дебеты субсчетов учета расходов на производство конкретных изделий.
После завершения производства себестоимость каждого вида продукции по кредиту счета 20 переносится в дебет счета 40 «Выпуск продукции (работ, услуг)» как себестоимость готовых изделий (работ, услуг). Соответственно, после реализации уже в качестве себестоимости реализованной продукции ее сумма по кредиту счета 40 списывается в дебет субсчета 90.2 «Себестоимость продаж».
В таком же порядке в дебет субсчета 90.2, но, понятное дело, с кредита счета 25, списывается сумма постоянных нераспределенных ОПР отчетного месяца. Хотя Инструкцией по применению плана счетов (Инструкция №94) такой корреспонденции счета 25 не предусмотрено, а определена его корреспонденция по дебету непосредственно с дебетом счета 99 «Прибыли и убытки», сути дела это не меняет.
Постоянные нераспределенные ОПР не учитываются в производственной себестоимости продукции, отражаются в расходах отчетного периода, а значит или уменьшают прибыль, или увеличивают убыток. Так что, может быть, для точности организации учета, имеет смысл дополнить инструкцию корреспонденцией кредита счета 25 с дебетом субсчета 90.2.
Тем более, в Плане счетов и Инструкции №94, откровенно говоря, есть не мало лишнего. Простите, по этому поводу скажу опять о своем, о том отчего у меня больше болит голова, об особенностях национального налогообложения. То есть сейчас, о нашем особом взгляде на отношение НДС к расходам, ярко выраженном, например, наличием в Плане счетов совсем ненужного, в чем попробую убедить вас позже, счета 19 «Налог на добавленную стоимость по приобретенным ценностям», которым мы такой налог причислили к запасам.
Хоть убейте, но косвенный налог, каковым является НДС, не может быть не то, что запасами, а активами в принципе (для этого даже сальдо расчетов по НДС недостаточно быть дебетовым, в таком случае активом будет дебиторская задолженность расчетов по НДС с бюджетом, но не косвенный налог). Тем более сам по себе он не может включаться в расходы как об этом, опять же указано в Инструкции №94 на корреспонденцию кредита счета 19 с дебетами счетов 20, 23, 25, 26 и других, на которых учитываются расходы соответствующего направления их использования.
Как налог, включенный в стоимость приобретенных МПЗ (результатов работ, услуг) по причинам отсутствия счета-фактуры или использования таких расходов в необлагаемых НДС операциях – да, в бухгалтерском учете может. Но из-за того, что НДС косвенный налог – никогда как самостоятельный вид расходов, причем учтенный в любых целях. Чтобы не отвлекаться по этому поводу в дальнейшем и коль скоро затронул связь НДС с расходами, надеюсь вы не будете против краткого рассмотрения в заключительной части вроде бы принятых международным сообществом особенностей учета косвенных налогов, исходя из их концепции налогов на потребление, а не так, как, перенося в бухгалтерский учет не традиционность норм НК РФ, мы это делаем сейчас.
Прошу прощения что отвлекся, и разрешите продолжить разговор на заданную тему несколькими фразами об учете расходов, по причине их косвенности не подлежащих включению в производственную себестоимость. Ранее мы выяснили, к таким относятся расходы, учитываемые на одноименных счете 26 «Общехозяйственные расходы» и субсчете 91.2 «Прочие расходы». Поскольку такие расходы в себестоимость продукции не включаются, а куда-либо еще распределение расходов не предусмотрено, в бухгалтерском учете по кредиту соответствующего счета (субсчета) они списываются, можно и транзитом (дебет-кредит) общехозяйственные расходы через субсчет 90.9 «Прибыль/убыток от продажи», а прочие расходы через субсчет 91.9 «Сальдо прочих доходов и расходов», на результаты хозяйственной деятельности в дебет счета 99 «Прибыли и убытки».
В принципе от такой многоступенчатости учета расходов с целью определения финансового результата в бухгалтерском учете вполне можно отойти. Для, этого, например, достаточно не собирать учет доходов, расходов, прибылей/убытков в одном месте (сейчас 9-ый класс счетов), а выделить для каждой из таких групп объектов учета отдельный класс счетов.
Решение таких вопросов, конечно, требует тщательной подготовки и, скорее всего, поиска непривычных ответов на них. Например, переход на трехзначную кодировку счетов бухгалтерского учета и перегруппировка некоторых других объектов учета по классам счетов, для чего может быть задействован, например, свободный в настоящее время 3-ий класс.
Но поверхностными размышлениями задачу переформатирования Плана счетов решать не только сложно, но и вредно. Поэтому, возвращаясь непосредственно к учету расходу, разрешите предложить схему формирования производственной себестоимости и определения финансового результата на счетах бухгалтерского учета, которая надеюсь может быть воспринята как краткое воплощение сказанного выше.

Как водится, зависящие в первую очередь от принятой системы планирования и управления организацией особенности бухгалтерского учета расходов субъекты хозяйствования указывают в самостоятельно формируемой ими учетной политике, а чтобы избежать упреков в противоречии взглядов, так как ранее выражал мнение о ненужности именно УПН, дозвольте сказать. В связи с относительной неповторимостью, если не производственных задач отдельного предприятия, то условий осуществления различных видов деятельности, без второй для целей налогообложения, а просто учетная политика, ибо ее назначение для целей учета нам понятно и без тех или иных нормативных указаний, все-таки необходима.
Надо же в нынешних условиях свободы выбора приемов ведения бухгалтерского учета организациям определиться хотя бы с методами амортизации внеоборотных активов, состава переменных и постоянных ОПР, порядками оценки МПЗ при списании и начисления, или не использования, резервов расходов и т.п. И если общий порядок учета (прямые расходы + распределенные ОПР = себестоимость) един для всех, то такие особенности систематизации учета проявляются на каждом этапе хозяйственной деятельности и проведения отдельных ее операций, к более подробному рассмотрению учета которых разрешите теперь приступить.
2.2. Учет прямых расходов
Для начала позвольте слегка подробнее остановиться на общем порядке учета прямых расходов, которые как правило представляют собой расходы одноэлементных затрат, в основном материалы и зарплата. Исходя из того, что с таких расходов начинается формирование себестоимости продукции, как видно на рис.3, для учета их использования предназначен счет 20 «Основное производство».
При этом для большей достоверности синтетический учет прямых расходов обычно ведется на соответствующих изготовлению конкретных видов продукции субсчетах счета 20. По дебету таких субсчетов отражается использование прямых расходов, которые как переданные в производство списываются по кредиту счета (субсчета), предназначенного для учета поступления соответствующих элементов затрат.
В частности, для учета одного из основных элементов прямых расходов, каковым можно назвать МПЗ, планом счетов предусмотрены субсчета: 10.1 «Сырье и материалы», 10.2 «Покупные полуфабрикаты и комплектующие изделия, конструкции и детали», 10.3 «Топливо», 10.4 «Тара и тарные материалы» и другие. Впрочем, в учете таких расходов надо быть внимательным, так как МПЗ, в том числе одного наименования, могут использоваться не только в основном производстве, но и как ОПР, общехозяйственные и прочие расходы.
Кроме накопления на субсчетах счета 10 «Материалы» как две особенности учета использования МПЗ можно выделить их нормирование в натуральном выражении согласно конструкторской и технологической документации (книга 1, часть II, глава 1 п. 1.2.1, табл. 3 и 4) и порядок оценки при передаче в производство, который желательно определить в учетной политике организации. Согласно п.36 ФСБУ 5/2019: «При отпуске запасов в производство, отгрузке готовой продукции, товаров покупателю, списании запасов, себестоимость запасов рассчитывается одним из следующих способов:
а) по себестоимости каждой единицы;
б) по средней себестоимости;
в) по себестоимости первых по времени поступления единиц (способ ФИФО)».
Наиболее, простым из них, так как не требует дополнительных расчетов, является, наверное, метод ФИФО, аббревиатура которого, позвольте напомнить, означает иностранный термин «first in first out», или в переводе «первый пришел первый ушел». Если уточнить, то оценка запасов таким методом означает, что списание запасов проводится в соответствии календарному поступлению по стоимости их приобретения.
Пример 2. В остатках покупных полуфабрикатов ПАО «Утес», учетной политикой которого определена оценка запасов при списании методом ФИФО, на 01.01.2025 г. числятся предназначенные для производства вызывного устройства «Маяк ВТ-10» 4 шт. реле РЭН-34, приобретенные по цене 800 руб. В январе:
– на предприятие 03.01.2025 г. поступило таких МПЗ 4 шт. по цене 780 руб. и 15.01.2024 г. 8 шт. по цене 810 руб., из которых:
– выдано в производство 08.01.2025 г. 6 шт. и 17.01.2024 г. – 4 шт.
Соответственно, передача реле РЭН-34 в производство за январь в учете будет отражена проводкой: дебет 20.1 «Производство изделия «Маяк ВТ-10» – кредит 10.2 «Покупные полуфабрикаты» на сумму 7 940 руб. = (800 руб. х 4 шт. + 780 руб. х 2 шт.)+ (780 руб. х 2 шт. + 810 руб. х 2 шт.), а их остаток на 01.02.2025 г. составит 6 шт. (4 шт. + 4 шт. + 8 шт. – 6 шт. – 4 шт.) по цене 810 руб. каждое.
Оценка МПЗ по средней себестоимости может проводиться в двух вариантах, либо по средневзвешенной стоимости за месяц, либо по текущей средней стоимости. Средневзвешенная стоимость определяется как средняя стоимость имевшихся в организации запасов в отчетном месяце (сумма остатков начало месяца и поступивших запасов).
Так, в условиях рассмотренного примера, при выборе ПАО «Утес» такого метода средняя стоимость изделия «Маяк ВТ-10» составит 800 руб. = (800 руб. х 4 шт. + 780 руб. х 4 шт.+ 810 руб. х 8 шт.) / (4 шт. + 4 шт.+ 8 шт.). Тогда в составе прямых расходов будут учтены реле стоимостью 8 000 руб. = 800 руб. х 10 шт., а цена каждого из остатка реле на 01.02.2024 в количестве 6 шт. будет равна 800 руб.
Оценка запасов по текущей средней стоимости представляет собой ее определение при каждом выбытии запасов. Для условий примера оценка реле РЭН-34 при выборе такого метода будет проведена:
– 08.01.2025 г. по себестоимости единицы 790 руб. = (800 руб. х 4 шт. + 780 руб. х 4 шт.) / (4 шт. + 4 шт.) и партии выданных в производство реле 4740 руб. (790 руб. х 6 шт.), при остатке на конец дня 2 шт. общей стоимостью 1 580 руб. = (800 руб. х 4 шт. + 780 руб. х 4 шт.) – 4740 руб. или 790 руб. х 2 шт.;
– 17.01.2025 г. по себестоимости единицы 806 руб. = (1580 руб. + 810 руб. х 8 шт.) / (2 шт. + 8 шт.) и всей партии выданных в производство за день 3 224 руб. (806 руб. х 4 шт.) и за месяц 7964 руб. = 4740 руб. + 3224 руб., при остатке на конец дня и месяца 6 шт. реле общей стоимостью 4 836 руб. = (806 руб. х 4 шт.).
Как видите, в таком случае, весьма типичном для условий производства, практических отличий в результатах определения стоимости МПЗ разными методами нет (7940 руб., 8000 руб., 7964 руб.), особенно при использовании одного из вариантов оценки по средней себестоимости. Тем не менее, оценка по текущей средней себестоимости может эффективно применяться в условиях значительной номенклатуры запасов и динамичном колебании цены их приобретения. Например, в торговле. Но об особенностях учета расходов торговой деятельности, начиная с учета себестоимости реализованных товаров, думаю имеет смысл поговорить отдельно.
В свою очередь метод оценки МПЗ по себестоимости каждой единицы, прошу обратить внимание единицы запасов, а не одного их вида, очень индивидуален не только по отношению к запасам, но и видам деятельности. Применяется такой метод в специфических условиях низкого уровня номенклатуры запасов и высокой их цены, когда есть возможность отследить изменение стоимости каждой отдельной единицы запасов (например, торговля ювелирными изделиями, автомобилями и т.п.), а ее усреднение может привести к более-менее существенным искажениям в определении суммы прямых расходов. Поэтому позвольте сейчас ограничиться напоминанием о его содержании.
Но об общем порядке оценки ТМЦ, используемых, в том числе в качестве прямых расходов на производство, по-видимому, стоит остановиться чуточку подробнее. Полагаю вызвано это тем, что ФСБУ 5/2019, на мой взгляд, слишком замысловато определена оценка ТМЦ, в том числе используемых в качестве прямых расходов. Согласно и ФСБУ 5/2019, и МСФО (IAS) 2 оценка оборотных активов после признания должна проводиться по чистой стоимости продажи запасов в случае, когда такая стоимость ниже фактической их себестоимости. Тем не менее, на этом федеральный стандарт учета не остановился. ФСБУ 5/2019 установлено что имеющиеся в наличии ТМЦ мы обязаны учитывать по балансовой стоимости, рассчитанной по типу остаточной стоимости внеоборотных активов с использованием показателя аналогичного амортизации, то есть вычитаемого из фактической себестоимости запасов резерва, который начисляется по кредиту счета 14 «Резервы под снижение стоимости материальных ценностей». Не спорю, результатом вычитания будет правильно определенная чистая стоимость реализации.
Прошу прощения за резкие возражения уважаемому ведомству, утвердившему стандарт, и позвольте сказать несколько фраз об ошибочности ставшего, похоже, еще одним проявлением порочного влияния финансово-рыночного крена НК РФ на бухгалтерский учет и финансовую отчетность, в том числе в данном случае, понятия «резерв расходов». Финансовым организациям резервы действительно необходимы, но не расходов, а средств, чаще денежных, для покрытия непредвиденных расходов. Но в отношении других коммерческих организаций, откровенно говоря, такое выражение, а под снижение стоимости ТМЦ согласно ФСБУ 5/2019 получается, что резервируются именно расходы, не только содержит лингвистический парадокс, как можно зарезервировать уже потраченное, но и не имеет экономического смысла.
Что при этом в итоге резервируется, если даже равномерного распределения расходов не требуется, ведь они уже учтены не как будущие, а расходы текущего периода, и на амортизацию это тоже абсолютно не похоже? И если так, то зачем нам вообще такие, к тому же не предусмотренные МСФО (IAS) 2, сложности? Не проще ли будет отразить уменьшение стоимости ТМЦ непосредственно, без всяких резервов, по кредиту соответствующего субсчета счета 10 «Материалы» в корреспонденции с дебетом субсчета 91.2 «Прочие расходы»? Тогда, и высчитывать ничего не надо.
Уцененные оборотные активы в таком случае в полном соответствии принципам бухгалтерского учета сразу, а не через себестоимость и резерв, учитываются по чистой стоимости реализации. Так как сумма уценки уже учтена в прочих расходах, по такой переоцененной стоимости, опять же без дополнительных расчетов и мыслей о том, уменьшалась она или нет, а если уменьшалось, то у каких запасов и на сколько, и где эти сколько написаны, ТМЦ списываются на расходы по производству. Но, если происходит увеличение рыночной стоимости уцененных ранее активов, то логично учитывать такую дооценку сторнированием ее суммы той же самой проводкой, конечно, в пределах предыдущей уценки. Так может счет 14, как и счет 19, нам не нужен? Или, все-таки в учете запасов, к слову, счет 97, для этого тоже лишний, мы будем настаивать на следовании принципу нормальных героев всегда идти в обход?
В не меньшей, а то и в большей степени, чем счет 14, не только кружным путем к цели, а натуральным балластом учета запасов, используемых в производстве и реализации продукции, Инструкцией №94 определен счет 16 «Отклонение в стоимости материальных ценностей». Судя по задачам, заданным ему Минфином РФ, он не просто не нужен, а не нужен совсем. Возможно поэтому на практике его никто не применяет. Заложенная в него мысль регистрации отклонений себестоимости приобретаемых ТМЦ от учетной стоимости выглядит красивой, но, увы, только по одному тому, что противоречит порядку определения себестоимости запасов при поступлении, определенному тем же министерством, явно риторической.
Тем более, согласно ФСБУ 5/2019 учитываться заготавливаемые запасы должны как раз по фактической себестоимости, которая к тому же будет разной даже у запасов одного наименования и вида, и не исключено, что и одной партии поставки, так как такая оценка зависит не только от стоимости приобретения ТМЦ у поставщиков. Зачем тогда нам приводить ее к одному знаменателю, когда в случае необходимости для упрощения учета, а не его запутывания искусственной красотой, это можно сделать при выдаче ТМЦ в производство или при реализации товаров. В частности, той же оценкой по средней себестоимости.
В своем большинстве другие виды прямых расходов, частности ОЗП основного производственного персонала, отличаются от материальных расходов не только порядком определения их себестоимости, а прежде всего тем, что они используются в период возникновения. И относительно таких расходов надо, пожалуй, быть внимательным к их классификации как прямых. Ведь, например, амортизация внеоборотных активов, являясь по сути ОПР, изредка может быть и прямыми расходами, а дополнительная зарплата основного производственного персонала всегда остается такими же производственными, но косвенными расходами. Более предметно бухгалтерский учет прямых расходов, использованных на изготовление конкретных видов продукции, можно, наверное, показать на условном числовом примере, в котором использованы некоторые условия примеров, рассмотренных в п.1.2 главы 1 части II книги 1.
Пример 3. В январе 2025 г. ПАО «Утес», являющееся плательщиком НДС, осуществляет производство изделий трех видов: вызывного устройства «Маяк ВТ-10», светильника судового СС-328 и стола письменного. Учетной политикой предприятия оценка МПЗ при выбытии определена методом ФИФО. Тариф страховых взносов на ОСС предприятия установлен в размере 31%. В производстве вызывного устройства используются полуфабрикаты собственного производства, а судового светильника – услуги сторонней организации по переработке давальческого сырья. Суммы прямых расходов, использованных предприятием для производства продукции в январе 2025 г., приведены в таблице 1.
То, что организация является плательщиком НДС говорит об учете МПЗ, в том числе в составе прямых расходов, по стоимости без НДС, а их оценка методом ФИФО об отсутствии необходимости расчета средней стоимости материалов при их выдаче в производство. Бухгалтерский учет прямых расходов за январь 2025 г. приведен также в таблице 1.

Но, отдельного внимания, по-видимому, заслуживает рассмотрение учета некоторых видов материальных расходов. Например, полуфабрикаты собственного производства, также, как и изделия, изготовленные из давальческого сырья сторонними организациями. Кроме того, что они, являясь комплексными, они могут быть не только прямыми расходами, но и продукцией, предназначенной для реализации. Значит, в их себестоимости помимо прямых расходов будут учитываться распределенные ОПР, рассмотрению особенностей учета которых, наверное, пришла очередь.
2.3. Учет общепроизводственных расходов и определение себестоимости готовой продукции
На первых порах позвольте напомнить, большая часть ОПР, а нередко все, это как предприятие посмотрит на их постоянство, будучи расходами, пусть и не конкретных изделий, но непосредственно связанными с производством, являются составной частью производственной себестоимости продукции. Поэтому, из суммы ОПР, первоначально учтенной на счете 25 «Общепроизводственные расходы» (рис.1), необходимо выделить переменные и распределяемые переменные расходы. По-видимому, лучше если такими они будут все, сумма, которых по кредиту этого счета списывается пропорционально базе распределения в дебет субсчетов производства отдельных видов продукции счета 20 «Основное производство».
База их распределения в зависимости от специфики производства выбирается организацией самостоятельно и также как состав переменных ОПР указывается в ее учетной политике. При выборе базы распределения ОПР прежде всего принимается во внимание сопоставимость влияния объемов производства на уровни какой самой такой базы, так и ОПР.
Обычно в качестве базы распределения ОПР определяют тот же вариант одного из наиболее характерных для предприятия видов прямых расходов, который принят как база расчета калькуляционных нормативов косвенных расходов. Как водится большинство предприятий для этих целей предпочитают принимать ОЗП основного производственного персонала.
Результатом учета прямых расходов и распределения ОЗП на субсчетах счета 20 становится текущая стоимость незавершенного производства (НЗП) видов продукции, которая после окончания процесса их производства, уже в качестве себестоимости конкретной готовой продукции списывается по кредиту субсчета счета 20 в дебет соответствующего субсчета счета 40 «Выпуск продукции (работ, услуг)». Себестоимость готовой продукции при этом может определяться разными методами. На практике для этого в основном используются два из них, прямого счета и нормативный.
Метод прямого счета применим в тех случаях, когда есть возможность учета расходов на производство не просто вида, а конкретной единицы продукции. Такой порядок учет, естественно, характерен для единичного производства, а также для определения себестоимости выполнения работ или оказания услуг.
В принципе, для работ или услуг одного вида (транспортные, ремонтные, конструкторские и т.д.) может быть рассчитаны типовые себестоимость и калькуляция цена. Но каждая из них по-своему уникальна, так как любая работа выполняется относительно конкретного объекта, а услугу оказывают конкретному потребителю или группе потребителей.
Поэтому в большинстве случаев исполнители имеют возможность учета производственных расходов и определения себестоимости каждой отдельной работы или услуги. Но в условиях производства непригодных для метода прямого счета определение себестоимости готовой продукции может проводиться по нормативу.
Ранее, когда учет велся по полной себестоимости продукции, предприятиями рассчитывались нормативы остатков НЗП, представлявших собой суммы расходов на производства единицы каждого вида продукции определенной степени готовности (к примеру, детали, комплекты, узлы или можно было в относительных величинах стадии производства – 25%, 50%, 80%). Затем, по окончанию месяца, по результатам их инвентаризации определялась, умножением количества в натуральном выражении на норматив, рассчитывалась общая стоимость остатков НЗП каждого вида продукции. После чего, обычным сальдовым методом определялась себестоимость готовой продукции каждого вида: С/Сг.п. = НЗПначало месяца + Расходымесяц – НЗПконец месяца.
Но, сейчас, когда в себестоимость продукции включаются только производственные расходы, рациональнее, по-видимому, рассчитывать нормативы не остатков НЗП, а самой готовой продукции (Нс/с), которые, собственно говоря, уже четко просматриваются в калькуляции цены каждого ее вида. В таком случае и инвентаризацию, когда определяются не остатки НЗП, а непосредственно объем выпуска готовых изделий, наверное, проводить легче, процент то готовности один, 100%.
Тогда, умножением норматива себестоимости на количество их выпуска можно определить искомую нами себестоимость готовой продукции каждого вида (С/Сг.п. = Нс/с х ГПмесяц), а сальдовым метода при этом могут быть определены уже остатки НЗП на конец месяца (НЗПконец месяца = НЗПначало месяца + Расходымесяц – С/Сг.п.). Более детальное рассмотрение бухгалтерского учета ОПР и определения себестоимости готовой продукции предлагаю продолжить на примере 3, дополнив его необходимыми для этого условиями.
Пример 4. Суммы отдельных видов общепроизводственных расходов, использованных ПАО «Утес» для производства продукции в январе 2025 г., приведены в таблице 2. Учетной политикой предприятия определено, что все ОПР являются переменными косвенными расходами, а базой их распределения установлена ОЗП основного производственного персонала. Для расчета норматива распределения ОПР в примере использована фактическая ОЗП основного производственного персонала за месяц, указанная в таблице 1 стр. 18, в сумме 418 880 руб.
Согласно калькуляции (книга 1, часть II, глава 3, п.3.1., табл.10, стр.10) нормативная себестоимость вызывного устройства равна 122 490 руб. Стоимость остатков НЗП вызывных устройств на 01.01.2025 г. по данным учета составляет 833 240 руб. В январе 2025 г. реализовано 11 шт. вызывных устройств.
Так как по условиям примера остатки НЗП светильников судовых и столов письменных на конец месяца отсутствуют, что означают использование расходов на их изготовление в полной сумме на производство готовых изделий, нормативная себестоимость таких изделий в примере не приводится. В январе 2025 г. изготовлено:
– светильников судовых 40 шт., которые полностью реализованы;
– столов письменных 33 шт., из которых реализовано 29 шт.

Так как все виды ОПР признаны переменными расходами их полная сумма за месяц (стр.12) подлежит распределению на расходы по производству трех видов изделий (стр.13 – стр.15). Для упрощения расчета распределенных сумм ОПР предварительно определен коэффициент распределения ОПР за отчетный месяц (стр.12.1) как отношение их суммы (стр.12) к базе их распределения, то есть к сумме ОЗП основного производственного персонала, которая согласно данных таблицы 1 (стр.18) в январе 2025 г. составила 418 800 руб.
В связи с тем, что остатки НЗП светильников судовых и столов письменных на конец месяца отсутствуют, полная сумма расходов на их производство, как себестоимость готовых изделий учитывается на соответствующих субсчетах счета 40 (стр. 17,18). В свою очередь себестоимость завершенных производством вызывных устройств (стр. 16) определена умножением количества таких изделий на их нормативную себестоимость. Остатки НЗП на конец месяца по вызывным устройствам определяются как сальдо субсчета 20.1 (НЗПк.м. = НЗПн.м. + Рм. – Рг.п.) в сумме 246 130 руб. = 833 240 руб. + 760 280 руб. – 1 347 390 руб.
В принципе для расчета себестоимости готовой продукции предприятие могло использовать не полностью нормативный, а сальдовый метод. Но для этого предприятию необходимо было определить норматив остатков НЗП определенной степени готовности и провести их инвентаризацию на конец месяца.
Для рассмотрения порядка определения себестоимости готовой продукции таким методом и для относительного их сравнения предлагаю использовать те же условия с некоторыми необходимыми дополнениями. Предположим, стоимость НЗП вызывного устройства готовностью 50% ПАО «Утес» определила в размере 61 250 руб., а по результатам инвентаризации НЗП на конец января 2024 г. их было 4 шт., общая оценка которых равна 245 000 руб. (НЗПк.м. = 61 250 руб. х 4 шт.)
В таких условиях, себестоимость изготовленных за месяц 11 шт. вызывных устройств, которая определена сальдовым методом, была бы равна 1 348 520 руб. = 833 240 руб. + 760 280 руб. – 245 000 руб. Как видно отличие результатов расчета вряд ли можно признать существенными (1 347 390 руб. и 138 250 руб.).
Делать выводы о преимуществах того или иного метода определения себестоимости на основании условных примеров, конечно, сложно. Тем более, в том или ином случае результаты расчетов все равно будут иметь какую-то погрешность, а их отличие будет зависеть в основном, наверное, от объективности определения нормативной, полной или остатков НЗП, себестоимости.
Точность расчета сальдовым методом вполне может быть повышена за счет увеличения градации готовности остатков НЗП. В частности, в рассмотренном примере отличие результатов определения себестоимости можно объяснить некоторым отклонением фактической степени готовности остатков НЗП от нормативного уровня относительно, которого проведена их оценка.
Кроме того, на результаты любого вариант расчета себестоимости практическое влияние оказывает изменение цен, прежде всего элементов прямых расходов. Например, за счет инфляции наиболее вероятным исходом использования оценки МПЗ при выдаче в производство методом ФИФО станет занижение себестоимости готовой продукции.
Но для сглаживания отклонений нормативной себестоимости от факта, которые возможны в ту или иную стороны по многим причинам, учетной политикой может быть предусмотрена, предположим ежеквартально, корректировка таких нормативов. Тем более, при достоверном учете независимо от погрешности расчетов организации никого, ни пользователей, финансовой отчетности, ни государство в лице контролирующих органов, обманывать не будут. Главное, чтобы расхождения плановых нормативов и фактических результатов, особенно, финансовых, находились в пределах допустимой существенности показателей отчетности.
В современных условиях требований действующего законодательства и стремления организаций к дроблению бизнеса, когда большинство хозяйствующих субъектов, если не обходятся без них, то стараются минимизировать остатки НЗП, причем, иногда забывая при этом о существовании ОПР, выбор метода, основанного на определении норматива себестоимости готовой продукции, по крайней мере мне, видится более подходящим. С другой стороны, при нынешнем высоком уровне автоматизации управления, включая процессы учета и формирование финансовой отчетности, предприятиям с большим объемов производства и относительно высоким уровнем НЗП, хоть и по старинке, но, скорее всего, удобнее использовать сальдовый метод определения себестоимости готовой продукции, основанный на оценке остатков НЗП.
Но в чем коммерческие организации при использовании директ-костинга всегда будут едины, так этом в том, что в своем большинстве общехозяйственные расходы в себестоимость продукции не включаются, а в полной сумме относятся на финансовые результаты отчетного месяца. Стало быть, главным для учета таких расходов выглядит, пожалуй, точное определение их состава.
2.4. Учет общехозяйственных и прочих расходов
Также, как с прямыми и ОПР в наименовании общехозяйственных расходов точно отражается направление их использования. В этом случае для потребностей управления, непосредственно несвязанных с производственным процессом. Для обобщения информации о них предусмотрен счет 26 «Общехозяйственные расходы», в дебет которого по кредиту соответствующих счетов списываются элементы затрат (материалы, амортизация внеоборотных активов, заработная плата, прочие), использованные в таком направлении.
Как правило, исходя из их сущности общехозяйственные являются условно-постоянными косвенными расходами, которые в полной сумме списываются на результаты хозяйственной для начала чаще в дебет субсчета 90.9 «Прибыль/убыток от продажи». Тем более такая корреспонденция по кредиту счета 26 в полной мере согласуется с формой отчета о финансовых результатах, в которой, правда, именно общехозяйственных расходов нет. Зато есть действительно разные по названию, но вместе образующие общехозяйственные, управленческие и коммерческие расходы.
Если управленческие вполне могут сойти за общехозяйственные расходы, то под коммерческими при этом понимаются расходы, связанные с реализацией продукции (реклама, хранение, подготовка к продаже, отгрузка). Для учета коммерческих расходов торговыми организациями предназначен счет 44 «Расходы на продажу», который в принципе может использоваться и производственными предприятиями. Но, учитывая более низкий относительный уровень коммерческих как доли косвенных расходов, использование этого счета для учета коммерческих расходов производственными предприятиями выглядит как-то не совсем гармонично.
По сути, в связи с внедрением в наш учет международных стандартов вполне можно отказаться от использования нами счета 26, заменив его отдельными счетами учета управленческих и коммерческих расходов, что уже фактически сделано в отчете о финансовых результатах, который по-видимому, пока больше приближен к МСФО, чем наш План счетов, и является вполне универсальным решением. В частности, торговые организации на первом из них могли бы учитывать часть издержек обращения в виде расходов на обслуживание торговой деятельности и управление предприятием, а учет того, что сейчас отражается на счете 44, перевести на счет коммерческих расходов.
Но пока этого нет, а может быть и никогда не будет, можно предложить производственным предприятиям с целью состыковки данных бухгалтерского учета с отчетностью вести учет не распределяемых косвенных расходов на субсчетах 26.1 «Управленческие расходы» и 26.2 «Коммерческие расходы» счета 26. Пример определения состава и учета таких расходов разрешите предложить исходя из следующих условий.
Пример 5. Учетной политикой предприятия для ведения учета общехозяйственных расходы определены субсчета 26.1 «Управленческие расходы» и 26.2 «Коммерческие расходы», состав которых и суммы использования в январе приведены в таблице 3. Другие условия сохраняются по данным предыдущего примера.

Вместе взятые прямые расходы и ОПР связаны с получение доходов от реализации продукции (работ, услуг), значит используются в основной деятельности предприятия. Честно говоря, такое мнение расходится с официальной точкой зрения Минфина РФ, согласно п.4 ПБУ 10/99 «Расходы организации» поделившего все расходы организации только на «расходы по обычным видам деятельности» и «прочие расходы».
Причем согласно следующему п.5 ПБУ 10/99 понимание обычной деятельности мы сузили до деятельности по производству и реализации продукции (товаров, работ, услуг), тем самым признавая расходами обычной деятельности исключительно расходы на производство и реализацию продукции. Спору нет, такими расходами одновременно с непосредственно связанными производством прямыми расходами и ОПР являются и общехозяйственные расходы, немая часть из которых имеет косвенное отношение к производству и реализации, фактически являясь прочими расходами причислены нами к расходам на производство и реализацию. Кроме того, честно говоря, в современных условиях хозяйствования, тем более в связи переходом к формированию не полной, а производственной себестоимости, обычная деятельность это не только производство и реализация продукции.
Поэтому логичным выглядит не признание исключительно производства и реализации обычной деятельностью, а принятое многими странами выделение из расходов такой деятельности, в том числе нами и нашими союзниками Казахстаном и Беларусью, учета себестоимости реализованной продукции и оказанных услуг, названной у нас себестоимостью продажи Из других расходов, действительно являющихся расходами обычной деятельности, в финансовой отчетности, включая нашу принято отдельно отражать коммерческие и управленческие (административные) расходы.
Несомненно, производство и реализация продукции – это основная часть обычной деятельности, понятие которой, наверное, все-таки немного шире. Ведь обычная деятельность еще не значит регулярная, а ее естественность только является свидетельством проведения, пусть зачастую редко, но в повседневных условиях.
При этом кроме прочих расходов, несвязанных с производством и реализацией продукции (товаров, работ, услуг), таких как, например, расходы по предоставлению материальных и нематериальных активов в аренду, расходы по оплате услуг кредитных организаций и процентов по кредитам и займам, расходы связанные с продажей, ликвидацией и прочим выбытием основных фондов и других активов, курсовые разницы иностранной валют, к расходом «необычной» деятельности министерство также отнесло «расходы, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации имущества и т.п.)».
Но и поскольку мы все-таки близки к завершению перехода на МСФО, позвольте уточнить. За рубежом чаще принято отличать обычную не только от деятельности по производству и реализации продукции как основной и самой значимой ее части, но и от чрезвычайной деятельности. Больше того, там помимо основной деятельности для разделения учета расходов из обычной выделяют инвестиционную и финансовую деятельность. Иногда просто в плане счетов, как это сделано, к примеру, в Республике Беларусь.
Не исключено, мы тоже в недалеком будущем и учитывать, и отражать расходы в финансовой отчетности будем исходя из чуть более подробной их классификации по связи с видами деятельности (например, финансовые, инвестиционные). Но сейчас, нам достаточно не забывать о том, что все расходы, непосредственно несвязанные с производством и реализацией продукции, включая чрезвычайные, в определении финансового результата основной деятельности, к слову, некоторые наши союзники по ЕАЭС называют ее текущей, не учитываются, а их использование в учете отражается по дебету счета 91.2 «Прочие расходы» в порядке, примерно таком, какой приведен ниже в таблице 4.
При этом в таблице указаны отдельные операции наиболее типичных направлений использования прочих расходов, ликвидация и другие выбытия основных, реализация запасов, операции с иностранной валютой, чрезвычайные события.

Прошу простить, учет некоторых операций в таблице привел в сжатом виде, то есть без указания проводок по операциям определения остаточной стоимости основных фондов, этапов продажи валюты и отдельных операций по ликвидации последствий чрезвычайных. Вопросы учета внеоборотных активов, иностранной валют, также, как и других отдельных его объектов, конечно, интересны, причем, по-видимому, до такой степени, что могут быть темой отдельных размышлений. Тем не менее, некоторые из типичных расходов на производство и реализацию тоже заслуживают отдельного внимания. В принципе, отдельных видов расходов, отличающихся спецификой, не так много и сейчас разрешите вспомнить об обещании более близкого ознакомления с особенностями использования таких расходов, дополненного учетом операций, завершающих расчет финансового результата производственной деятельности.
Глава 3. Учет отдельных видов расходов на производство и реализацию продукции и определение финансового результата
В частности, такими ранее были названы расходы на изготовление полуфабрикатов собственного производства и продукции из давальческого сырья. Наряду с другими расходами они могут быть использованы в различных направлениях, но основной объединяющей их особенностью является комплексность, чем они и отличаются от, как правило, одноэлементных прямых расходов. Кроме того, изготовленные при этом изделия могут не только использоваться в дальнейшем производстве, но и быть реализованы как готовая продукция.
3.1. Учет полуфабрикатов собственного производства
В отличие от покупных, полуфабрикаты собственного производства создаются на определенных этапах технологического процесса производства. Правильное определение такого экономического термина имеет большое значение для учета расходов на производство и калькулирования себестоимости готовой продукции.
В экономике и учете под полуфабрикатами собственного производства (для удобства общения далее – полуфабрикаты) обычно понимается продукция производства, не прошедшая всех установленных технологическим процессом этапов производства и требующая доработки и укомплектования, но для конкретной стадии техпроцесса она является законченной продукцией. Как полуфабрикаты в случае ее передачи в другое производственное подразделение либо использования в целях реализации такая продукция выделяется в отдельную группу расходов, учитываемую на счете 21 «Полуфабрикаты собственного производства». Но если дальнейшая обработка незавершенной производством продукции будет проводиться в одном и том же производственном подразделении, то в выделении полуфабрикатов в отдельную группу расходов нет необходимости.
В зависимости от специфики производственной деятельности каждому предприятию в учетной политике желательно определить состав полуфабрикатов как единицы учета. Обычно такие полуфабрикаты включаются в состав норматива производственной себестоимости продукции или в случае выбора предприятием сальдового метода ее расчета в нормативы оценки остатков НЗП.
При этом полуфабрикаты могут оцениваться:
– по плановой (нормативной) себестоимости;
– по плановым прямым расходам;
– по себестоимости сырья, материалов и покупных полуфабрикатов.
В зависимости от принятого варианта сводного учета расходов на производство оценка полуфабрикатов на основе нормативной себестоимости может проводиться в целом по предприятию (чаще предприятиями, не имеющими нескольких производственных подразделений) или по каждому производственному подразделению в целом. Собственного говоря, решение этого вопроса фактически сводится к выбору варианта расчета норматива ОПР (книга 1, часть II, глава 2, п. 2.3, табл.8), что в определенной степени также зависит от дальнейшего использования полуфабрикатов.
Так, при реализации полуфабрикатов как готовой продукции, например в качестве запчастей изделий, изготавливаемых предприятием, напрашивается оценка таких полуфабрикатов по нормативной себестоимости, а более точным вариантом расчета норматива ОПР в этом случае, вероятно, будет его определение отдельно для подразделения по их производству.
Но, ничего страшного нет при этом и в определении норматива ОПР в целом по предприятию, что выглядит проще и удобнее при нормировании прямых расходов, особенно принятых за базу распределения ОПР, в целом по изделию. Ведь прямые расходы для расчета нормативной себестоимости полуфабрикатов в этом случае все равно придется определять отдельно.
Пример 6. В феврале 2025 г. кроме использованных в январе полуфабрикатов собственного производства ПАО «Утес» запланировало реализацию таких полуфабрикатов в виде плат РКВ-51 в сборе, используемых для производства вызывных устройств «Маяк ВТ-10», как готовой продукции, оценку которой решено проводить по нормативной себестоимость.
Исходя из данных расчетов прямых расходов на производство вызывного устройства, частично приведенных в таблицах 3,4,5,7 части II, книги I и калькуляционного норматива ОПР, определенного по предприятию в целом с учетом норматива дополнительной зарплаты основного производственного персонала в размере 192,9% (часть II, табл. 7 и 8) нормативная себестоимость одной платы РКВ-51 установлена в равной 43 500 руб. руб., в том числе:
– основные сырье, материалы и покупные полуфабрикаты 9 236 руб.
– ОЗП основного производственного персонала 10 578 руб.
– страховые взносы на ОСС (10 578 руб. х 31%) 3 281 руб.
– общепроизводственные расходы (10 578 руб. х 192,9%) 20 405 руб.
Все изготовленные в феврале для продажи платы в количестве 10 шт. реализованы по цене 102 000 руб., в том числе НДС 17 000 руб. Расчетный коэффициент распределения ОПР в феврале равен 2,01. Соответственно, учет расходов на изготовления и реализацию таких полуфабрикатов может быть проведен следующим образом:

Последующий учет расходов на изготовление плат РКВ-51 как полуфабрикатов собственного производства, предназначенных для реализации, будет проводиться в составе учета расходов на производство всей реализованной ПАО «Утес» продукции. Но, если полуфабрикаты собственного производства используются на следующих стадиях техпроцесса, то учет расходов на их изготовление, само собой, по крайне мере, за счет отсутствия реализации, выглядит несколько проще.
При этом как учет, так и выбор варианта оценки полуфабрикатов во многом зависит от организации технологического процесса предприятия. Причем, разрешите, напомнить при изготовлении продукции в одном производственном подразделении, в частности, как принято условиям примера 4, выделять расходы на изготовление таких полуфабрикатов в отдельный вид расходов не надо. Как видите уже совсем просто.
При изготовлении полуфабрикатов в отдельном подразделении предприятия их оценка может проводиться любым из возможных способов и в зависимости от выбранного варианта либо учитываться в себестоимости готовой продукции как отдельный элемент прямых расходов, либо быть составляющей ее слагаемым, определенным по собственному нормативу.
По-видимому, так как фактически придется определять нормативную себестоимость дополнительного объекта учета вплоть до распределения ОПР, проводить в таком случае оценку полуфабрикатов по нормативной себестоимости не имеет смысла, хотя по усмотрению предприятия возможно.
Особенность учета при этом будет заключаться в том, что не только прямые расходы на изготовление полуфабрикатов, выделенные из себестоимости изделия, но и включаемые в себестоимость полуфабрикатов ОПР будут отражаться по дебету счета 21, и исключительно по завершенным производством на этой стадии изделиям будет списываться в дебет соответствующего субсчета счета основного производства.
При оценке полуфабрикатов по прямым расходам ситуация практически не изменится, так как ОЗП основного производственного персонала не только как элемент прямых расходов, но и как база распределения ОПР будет выделена из прямых расходов на изготовление самого изделия, и часть ОПР все равно надо будет распределять на расходы по изготовлению полуфабрикатов с ее отражением по дебету счета 21. Фактически при такой оценке на счете 21 все равно будет определена себестоимость полуфабрикатов, а бухгалтерский учет соответствующих операций в сопоставимых условиях можно рассмотреть, изменив соответствующим образом условия примера 7.
Пример 7. В феврале 2025 г. ПАО «Утес» завершено производством 10 шт. вызывных устройств «Маяк ВТ-10», в сборке которых использованы полуфабрикаты собственного производства в виде плат РКВ-51 в сборе, изготовленные в другом цехе и оценка единицы которых проведена по нормативу прямых расходов в сумме 23 095 руб., в том числе:
– основные сырье, материалы и покупные полуфабрикаты 9 236 руб.
– ОЗП основного производственного персонала 10 578 руб.
– страховые взносы на ОСС (10 578 руб. х 31%) 3 281 руб.
Другие условия примеров 2.1 и 2.2, с учетом изменения в феврале суммы ОПР, сохраняются.
В таком случае бухгалтерский учет соответствующих операций может быть проведен следующим образом.

Таким же при оценке полуфабрикатов по нормативным себестоимости или прямым расходам может быть учет в случае совмещения вариантов назначения: передачи части для использования в производстве основной продукции, а других полуфабрикатов одной партии производства – на реализацию. Отличие, естественно, будет в том, что полуфабрикаты, предназначенные для продажи, учитываются не как комплексный элемент прямых расходов на производство продукции (табл.6, стр.15), а как готовая продукция (табл.5, стр.5).
В свою очередь оценка полуфабрикатов по прямым материальным расходам, по-видимому, является оптимальным вариантом при изготовлении продукции в отдельном производственном подразделении и особенно определении при этом калькуляционного норматива ОПР в целом по предприятию. В таком случае, в частности, нет необходимости в выделении из себестоимости готовой продукции ОЗП основного производственного персонала со страховыми взносами на ОСС и, следовательно, такие расходы могут учитываться на соответствующем субсчете счета 20 в полной сумме.
Пример 8. В отличие от предыдущего варианта примера оценка полуфабрикатов собственного производства (плата РКВ-15) проведена по себестоимости прямых материальных расходов в сумме 9 236 руб.
В таком случае позвольте предложить следующий порядок учета операций по изготовлению полуфабрикатов и определению себестоимости готовой продукции.

Понятное дело, если для собственных нужд предприятия полуфабрикаты собственного производства используются не только как прямые расходы, то и учитываться они будут в составе расходов соответствующего направления – ОПР, общехозяйственные, прочие. При этом кроме покупных полуфабрикатов и полуфабрикатов собственного производства аналогичным элементом прямых расходов, или других направлений их использования, для предприятия нередко бывает продукция, изготовленная другими организациями из сырья заказчика.
Порядок осуществления операций с давальческим сырьем отечественным законодательном определен фактически только относительно их налогообложения, причем в основном результатов выпуска из такого сырья подакцизной продукции. Тем не менее, проведение таких операций в нашей стране не только не запрещено, но и является весьма распространенным явлением, в том числе часто встречающимся во внешнеэкономической деятельности.
Pulsuz fraqment bitdi.